




標題 : 超微(SMCI)季報前夕營收驚增能否挽救AI股?股價月內暴跌27%、前途未卜



摘要 : 超微上調Q1營收與毛利,AI需求回溫但獲利與客戶風險仍是疑問。
新聞 : 開場引人興趣: 超微(Super Micro,代號SMCI)將於週二盤後公佈財年第一季財報,市場焦點集中在該公司是否能以剛發布的預估數字,讓飽受壓力的AI概念股重回正軌。儘管公司上週已上調季營收與毛利區間,但投資人對獲利持續性與客戶集中風險仍相當警戒。

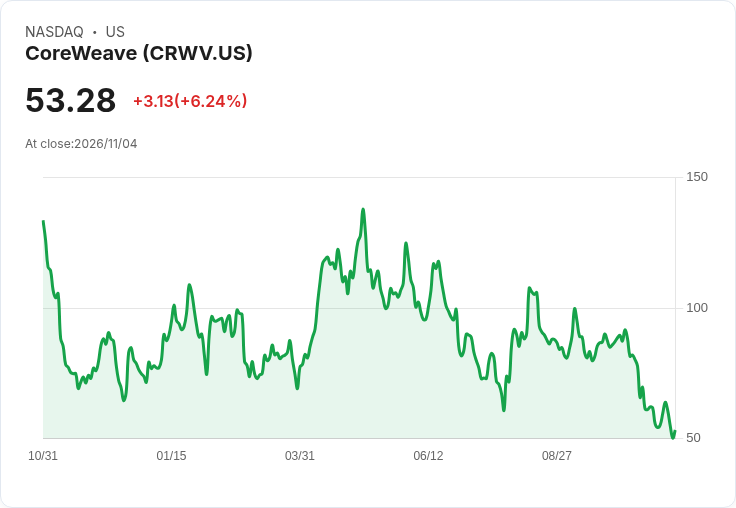
背景說明: 上月市況動盪源自研究機構Gartner提出警告,指出高達80%的「neocloud」業者可能在2030年前因資本回報不足而停業。該報告引發市場對AI基礎設施需求的疑慮,導致CoreWeave(CRWV)與Nebius(NBIS)等neocloud股在一個月內分別暴跌約40%與37%。Super Micro亦在過去一個月重挫約27%,過去12個月更下跌約38%,顯示市場對其獲利能力與成長品質存疑。
事實與資料: - 路透/彭博共識(Bloomberg)預估本季每股盈餘(EPS)為1.06美元,營收為149.8億美元,代表年增率分別約203%與198%,預測毛利率約10.55%。 - 然而,超微在上週對外提供的初步結果顯示,本季營收區間已由原先的145億–155億美元,上修至185億–195億美元;毛利率估計也由10.4%–10.8%上調至12%–12.5%。公司將毛利改善歸因於客戶與產品組合變化,以及AI伺服器需求上升。 - CoreWeave為超微客戶之一,neocloud業者的財務穩定性直接關乎超微的訂單穩定與收入品質。
深入分析與評論: 超微本次上調數字若屬實,短期內將強烈改變市場對其營收規模的預期,顯示AI硬體需求仍有爆發力,且過去共識可能明顯低估該類需求。不過,幾項關鍵問題值得關注: 1) 獲利可持續性:毛利率雖上修至約12%,但是否能維持在此水準取決於產品組合(高毛利AI伺服器佔比)與客戶議價能力。若主要增量來自價格較高或短期搶單的產品,長期毛利仍具不確定性。 2) 客戶組合與信用風險:若neocloud或少數大型客戶佔比過高,任何客戶資本壓力或倒閉風險,都可能帶來營收波動與壞帳風險。CoreWeave等客戶的表現值得密切監控。 3) 市場是否過熱或泡沫:Gartner的悲觀看法提示業界可能面臨供給過剩或無法回收資本的風險;反方則以超微的實際訂單與上修數字反駁,認為需求仍真實存在。事實上,兩者都有合理依據——短期需求強勁並不必然代表長期均衡,投資人應分辨訂單為「可重複」或「一次性搶單」。
駁斥替代觀點: 支援悲觀論者會指出若neocloud潮退,超微將面臨訂單下滑;但公司已展示不只來自單一客群的需求擴張,且AI伺服器應用也正向其他企業與雲端供應商滲透。因此,單憑Gartner的長期預測下結論,忽略短期實單與毛利改善跡象,可能過於武斷。相對地,過度樂觀者若忽略客戶集中與資本回收問題,亦可能高估超微的「穩定成長」能力。
結論與未來展望(行動號召): 本次財報將是檢驗超微是否能把初步數字化為實際營運成績的關鍵時刻。投資人與分析師應重點關注:實際營收與EPS數字、毛利率明細、各類產品與客戶貢獻比、訂單成長是否具可重複性,以及公司對未來季度的展望與庫存/產能狀況。短期內,若公司公佈的財報與展望支援其上修,AI題材股可能出現回穩;但長期投資價值仍取決於獲利穩定度與客戶風險管理。建議於盤後財報發布時密切追蹤公司資料並評估風險敞口,再做投資決策。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

美企獲利「一邊大賺、一邊失血」:從伺服器到香精,揭露美股產業分化真相
美企獲利數據大洗牌:從晶片狂飆到租車失速 揭露景氣「分裂復甦」真相
「失控AI代理人」恐顛覆矽谷:從 Apple 警示到企業資安新戰線
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.11.03 期指實戰錄 - VVIP 限定
9hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
10hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
10hours ago
曾追熱門股慘賠9成資金!輝哥靠3招選股翻身 2檔股獲利2千萬
11hours ago
【00991A】11/03 操作日報|淨值重挫逆勢加碼,大買日月光投控
11hours ago