




AI帝國震盪:Nvidia權力真空與監管壓力,如何改寫全球科技與股市版圖?



Jensen Huang黯然下台,引爆國安與監管風暴,美股AI旗艦Nvidia(NVDA)面臨權力真空,歐股因科技曝險較低反成避風港;同時Cisco(CSCO)、CoreWeave、Cerebras等基礎建設供應商仍交出亮眼成績,顯示AI實體投資熱度未退,但Goldman Sachs警告AI資本支出動能恐於2027觸頂,市場波動勢難避免。
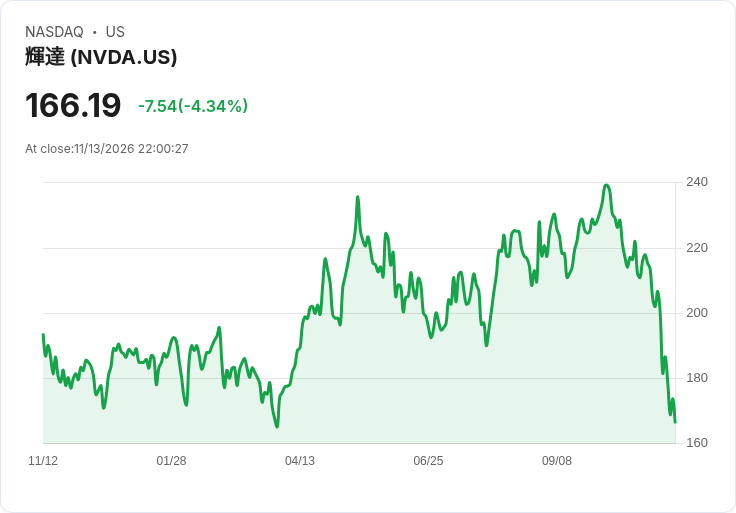
在被稱為「AI央行」的Nvidia(NVDA)爆出創辦人兼前任 CEO Jensen Huang(黃仁勳)涉及多重婚外情與中國間諜疑雲後,這家市值龐大的晶片巨頭正面臨33年來最嚴峻的信任與治理危機。Huang辭職,長年擔任財務長的 Colette Kress 暫代 CEO,卻讓投資人第一次真正思考「沒有 Jensen 的 Nvidia 會是什麼樣子」,進而對整個 AI 產業的未來提出質疑。

Huang 的下台不只是個人醜聞,更牽動地緣政治與國家安全風險。他承認與新加坡客戶 Megaspeed 的高階主管 Alice Huang 有不當關係,後者遭美方情資單位懷疑與中國官方及華為等競爭陣營存在利益連結。Megaspeed過去兩年間購入逾48億美元的高階 Nvidia AI 晶片,同時遭調查是否將受出口管制的晶片轉售給中資企業。美國國會憂心,這可能削弱出口管制的效力,讓被視為軍事敏感技術的 AI 算力繞道流入中國。
在政治角力上,美國商務部長 Howard Lutnick 已同意出席參議院銀行委員會聽證,針對 Nvidia 對中國出口晶片一案接受質詢。兩黨議員指控商務部未能封堵管制漏洞,讓部份被列為國安風險的中國企業仍能取得先進晶片。未來幾週,相關文件保存與審查將持續升溫,意味美國對半導體與 AI 技術出口的監管可能再度升級,市場也需重新評估供應鏈風險與營運合規成本。
風暴之前,Huang 一度在全球 AI 狂潮中享有近乎「偶像級」的地位——從柏林 GTC 大會到倫敦活動,現場民眾穿著印有他肖像的服飾,將他比擬為「鋼鐵人」Tony Stark。Huang 不只推升 Nvidia 股價五年內飆漲近500%,也把以遊戲 GPU 起家的公司,轉型為 AI 計算的標準供應商,並以軟硬整合的生態系奠定霸主地位。然而,這種高度集中於單一人物的敘事,現在卻成為公司治理與系統性風險的焦點。
在公司內部,Huang 與 Kress 的路線分歧早已浮現。媒體報導指出,Huang曾在內部簡報中形容 Kress 是「被車燈照呆的鹿」,不足以協助他制定策略,並推動涉及數千億美元授信與保證的新型融資模式,以支持 OpenAI 等客戶建置龐大資料中心。Kress則多次質疑這類高度集中、信用風險極高的交易結構,並將原先對 OpenAI 俄亥俄資料中心提供的2500億美元授信承諾縮減至1050億美元。此種審慎態度,現在可能反而成為安撫投資人與監管機構的關鍵。
在地緣層面,Huang 對以色列的深耕也被重新檢視。Nvidia 2019年以69億美元收購以色列晶片公司 Mellanox,將當地打造成最大海外研發基地之一,計畫興建多座大型園區,僱用約6000名員工。Huang辭職後,以色列科技圈擔憂新領導人是否仍維持同等承諾;但從 Kress 過去受訪透露她「每天從以色列會議開始」,以及接班名單上仍有多位與以色列關係密切的候選人來看,短期內 Nvidia 對以色列的布局不太可能劇烈逆轉,真正變數在於決策速度與投資範圍是否放緩,讓競爭對手有可乘之機。
對全球股市而言,Nvidia 的危機恰逢 AI 交易熱潮出現結構性轉折。Goldman Sachs 策略師 Kamakshya Trivedi 預估,AI 資本支出占 GDP 的「增量衝擊」將在2027年初達高峰,其後雖然投資額仍維持成長,但成長率放緩,意味「第二階導數」由正轉向趨緩。這種情況通常對實體經濟衝擊有限,卻會對先前高度定價在「超樂觀成長」上的 AI 概念股構成更大壓力,因為市場會開始給成長上限定價,驚喜空間縮小,波動加劇。
近期美股已有徵兆:在黃仁勳遭撤換、民主黨在期中選舉後拿下國會多數及中東地緣緊張推升油價的背景下,科技股出現劇烈震盪,Amazon(AMZN)、Alphabet(GOOG, GOOGL)等雲端巨擘被市場放大檢視「自由現金流減弱」,投資人對高槓桿、高估值的 AI 敘事更加敏感。再加上美國10月生產者物價指數(PPI)年增率飆至6.5%,創近四年新高,聯準會官員暗示利率可能在12月甚至明年初再度升高,使資金成本走升,對長期、高風險科技投資形成壓力。
然而,AI 實體需求面並未出現急煞。Cisco(CSCO)最新財報顯示,營收與獲利均優於預期,並將本年度來自超大規模雲端客戶的 AI基礎建設銷售預估上調至90億美元,較前一年成長一倍以上。CEO Chuck Robbins 強調,客戶仍持續投入 AI 與「智慧基礎設施」所需的網路設備。類似的供應鏈玩家包括 Cerebras(CBRS)與私募雲端算力公司 CoreWeave(CRWV),前者預估本季毛利率可達47%至49%,營收3.1億至3.3億美元,遠超市場預期;後者則在財報中宣稱,已簽署的資料中心合約在目前價格下,2027與2028年的續約有望分別帶來約40億與近100億美元的年化新增營收,且在不增加資本支出的情況下即可達成。
在資安領域,Palo Alto Networks(PANW)也被視為下一波 AI 投資結構轉向的受惠者。KeyBanc 近日上調 PANW 評級至「優於大盤」,目標價訂在380美元,認為企業在面對因 AI 擴散而加劇的資安威脅時,正加速整併多家資安服務商,轉向少數能提供整合解決方案的領導廠商。雖然 PANW 股價過去一個月回落約19%,但在多數分析師眼中,這反而創造相對便宜的切入點,也凸顯市場已從「單純買算力」轉向「為AI導入的風險與防禦預算」重新定價。
對比美股的震盪,歐洲股市在這波 AI 風暴中反而占得便宜。由於歐洲指數的科技權重相對偏低,且缺乏像 Nvidia 或美國「七大科技股」那樣的超級權重股,歐股較不受單一科技股劇烈波動拖累。STOXX 600 近日創歷史新高,過去兩個月漲幅逾4%,同期美國 S&P 500 小跌約0.8%,南韓與台灣等科技出口導向市場跌幅更高。Morgan Stanley 指出,AI 相關資本支出受益企業只占 MSCI Europe 盈餘的8%,金融與能源權重較高,反而在通膨環境下提供相對防禦性。部分資產管理機構開始刻意加碼英國與歐洲股市,以分散科技集中風險。
綜合來看,Nvidia 權力真空、出口管制升級與利率走高,正迫使全球市場重新檢視過去三年以來建立在「AI 無限成長」假設上的資本配置。從 Cisco、CoreWeave、Cerebras等財報可見,實體算力構建仍然強勁,但 Goldman Sachs 所警示的「AI 投資動能見頂」與政治、監管的不確定性,將使市場更重視公司治理、資本結構與風險控制。未來幾季,關鍵問題不再只是「誰掌握最多 GPU」,而是「誰能在監管、地緣與資金成本變化下,穩健承接 AI 帶來的需求」,而 Nvidia 能否在沒有 Jensen Huang 的情況下交出這份答卷,將是全球科技與股市的最大考題之一。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【23:18 即時新聞】Rambus(RMBS) 重挫5.26%/技術指標續弱、跌破短期均線壓力加劇
【23:18 即時新聞】Lam Research(LRCX) 跌逾5%:遭 Bank of America 自美股精選名單移除壓抑買氣
【23:18 即時新聞】Camtek(CAMT) 盤中重挫逾5%/技術指標持續偏空、均線壓力未解
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
anhour ago
2026.11.13 期指實戰錄 - VVIP 限定
2hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
2hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
2hours ago
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
4hours ago