




中東戰火、油價飆升與去中國化鏈結:關鍵材料與交通運輸產業的「高壓生存戰」


中東戰爭推升油價與地緣風險,從稀土、特種化學到航空、管線運輸全面承壓。上游如MP Materials靠技術與在地供應鏈突圍;Koppers被迫關廠重組;Spirit Airlines破產示警高槓桿危機。投資人正面對一場橫跨原物料與交通運輸的壓力測試。
在地緣政治與能源價格劇烈震盪下,全球關鍵材料與交通運輸產業正同時被「油價高壓」與「供應鏈重組」夾擊。從稀土生產商MP Materials(MP),到特種化學公司Koppers Holdings(KOP)、再到以Spirit Airlines為代表的航空業,最新財報與個案顯示:誰能掌握成本、現金與產業話語權,將決定接下來幾年的生死。

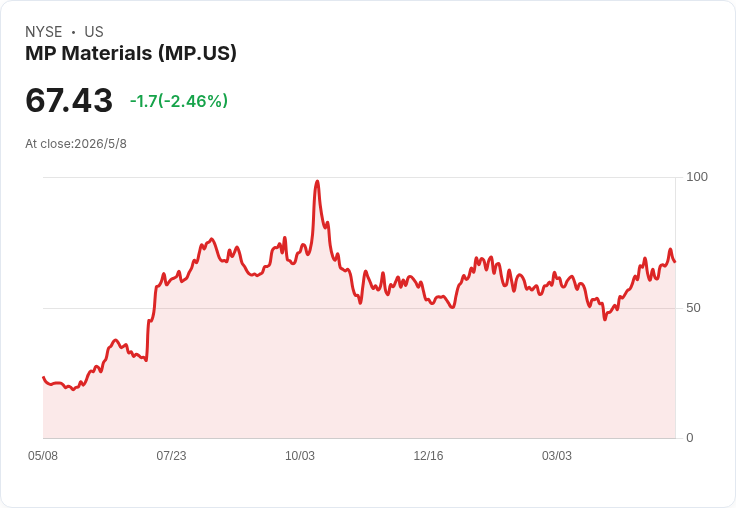
先從上游材料端看起。MP Materials在2026年第一季交出亮眼成績,稀土關鍵產品NdPr氧化物產量創下917公噸紀錄,年增63%、季增28%,銷量更達1,006公噸,較去年大增一倍以上。公司強調,與美國客戶的新出貨已啟動,並預計第二季開始啟動重稀土分離產線,同時推進與Apple(蘋果公司 Apple Inc.)合作的回收電路工程設計。管理層形容,這是一個「具決定性的一年」,背後邏輯很清楚:在中東戰爭、伊朗局勢與對中國依賴受質疑的背景下,能在美國境內掌握完整稀土供應鏈,等同握有國安與產業鏈的話語權。
財務面上,MP Materials第一季合併營收與合約收入達1.329億美元,較前季成長28%,調整後EBITDA為3,660萬美元,並持有17億美元現金與短期投資,足以支應未來每年5億至6億美元的高資本支出計畫。公司預計2026年下半年開始產生磁體營收,但也坦言,隨著存貨相關合約收益減少、磁體產能爬坡與客戶認證時程影響,未來幾季財報將相當「顛簸」。從投資角度看,MP以巨額現金和技術門檻打造「礦到磁體」一條龍,試圖在供應鏈去中國化潮流中扮演關鍵角色,同時用強韌資產負債表對抗價格與政治風險。
然而,並非所有材料企業都能如此進攻式布局。特種化學與木材防護產品商Koppers Holdings則選擇痛苦的收縮路線。公司宣布有條件決定,將在今年底前逐步關閉伊利諾州Stickney蒸餾廠,並在2026年第四季左右將產能移轉到丹麥Nyborg煤焦油蒸餾廠。這項重組是對北美煤焦油供應量自2016年約56.5萬公噸大幅降到35萬公噸的回應,原料短缺推升成本、壓縮毛利,也讓老舊廠房的投資報酬率愈來愈難以合理化。
Koppers預估,Stickney停產至2029年底將帶來2.27億至2.62億美元稅前費用,其中1.7億至1.95億為2026年第二、三季認列的非現金減損,另加上三年內5,700萬至6,700萬美元現金關廠支出。換句話說,公司選擇一次認痛,換取長期體質改善。管理層強調,將投資1,000萬至1,500萬美元強化丹麥到美國的供應鏈,但仍維持每年5,500萬美元日常資本支出上限,力保現金流。同時預估,2027年起關廠將為調整後EBITDA每年帶來1,500萬至2,000萬美元節省,對應毛利率提升75至100個基點,每股盈餘也可增加約1至1.2美元。
即便有這些長期利多,短期壓力仍不容小覷。Koppers第一季銷售額4.55億美元,調整後EBITDA為4,900萬美元、EBITDA利潤率10.8%,營運與自由現金流均創首季新高,卻不得不下修2026年全年調整後EBITDA與每股盈餘預測,主因正是「油價全面走高」。公司直言,當初在2月對2026年指引時,並未把中東戰爭導致的油價衝擊充分納入,現在只好把全年EBITDA預估區間調降約1,000萬美元,同時估算油價若維持高檔,2026年煤化學與碳材料事業部(CM&C)剩餘年度恐再被侵蝕約500萬美元獲利。這種「被油價追著跑」的情況,也可在能源運輸端找到呼應。
在油氣中游領域,Western Midstream Partners(WES)最近獲券商Stifel由「持有」升評為「買進」,目標價從42美元上調至46美元。雖然公司並未上調2026年指引,但在第一季優於預期的財報與管理層正面前景之下,分析師認為,只要目前原油與天然氣液體報價維持,全年調整後EBITDA有望落在25億至27億美元區間高端。更關鍵的是,WES於二級市場收購Brazos資產,交易金額16億美元,預期今年可貢獻1億美元EBITDA,明年年度化貢獻至少2億美元。這對受制於盆地產量節奏、短期部分產區甚至因價差倒掛而減產的管線營運商而言,是鎖定未來產量成長的一枚重要棋子。
然而,中游運輸雖然被視為相對穩定的現金牛,實際上也深受上游產量與油價環境牽動。報告指出,Permian產區目前仍有部分生產商因負價差而保守,但隨著下半年外運能力改善到2027年,WES系統上的運量有望補上。而在懸崖另一端,以Spirit Airlines為代表的運輸業,則讓投資人看見油價與槓桿結合的毀滅性威力。
Spirit Airlines的破產案例,再度提醒市場:對航空等高資本密集產業而言,油價飆升只是壓垮駱駝的最後一根稻草,真正的致命傷往往是過高的負債。分析指出,Spirit先前就因財務體質脆弱而被迫求售,與JetBlue(JBLU)的併購案性質上就是一記「萬福馬利奮力一擲」。當監管單位否決合併、救生索斷裂後,原本就沉重的槓桿再難支撐中東戰爭推升的油價與營運壓力,最終走向第二次破產,成為金融圈戲稱的「Chapter 22」。
這樣的劇本,並非Spirit獨有。報導直言,若油價持續高檔、地緣風險未解,其他低成本航空如JetBlue、Frontier Group(ULCC)同樣存在較高破產風險。共同點在於:機隊資本需求巨大、負債沉重,加上燃油成本占營運支出大宗,讓這類公司在景氣逆風或油價上升時,幾乎沒有迴旋空間。對比之下,擁有長期運量合約的管線商,或握有技術門檻與現金庫的上游材料企業,雖受油價波動影響,但在定價權與現金流管理上仍握有較多主導權。
綜合來看,從MP Materials的積極擴產與在地化供應鏈、Koppers為對抗原料短缺與油價壓力而被迫關廠重組,再到Spirit Airlines在高槓桿下被油價與監管雙重擊倒,呈現的是同一個宏觀命題:在地緣風險升級、能源價格高檔且供應鏈重構的世界裡,企業若沒有足夠的資本緩衝與商業模式韌性,就可能成為下一個「Spirit」。
對投資人而言,這場「高壓生存戰」也提供幾項具體檢視準則:一是評估公司對油價與原物料的敏感度與轉嫁能力,像Koppers就坦承在部分合約上需三到六個月才能調價追上成本;二是仔細檢查槓桿水位與短期到期債務,避免重蹈Spirit的覆轍;三是留意企業是否掌握結構性優勢——如MP Materials在稀土供應鏈的卡位、WES透過收購鎖定未來運量。當戰火與油價仍未見明朗終點,誰能在壓力測試中不僅活下來、還能壯大版圖,將是未來幾年全球市場最值得追蹤的主線之一。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

油價失控再掀政治風暴:美國汽油創新高,通膨壓力全面回火拜登與川普
川普二任期平均油價微幅超越拜登:柴油漲勢更猛,國內油價隱憂升溫
油價衝刺誰最香?三位分析師點名:Exxon、Chevron、Chord與中游股成資金避風港
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【美股週報】費半跌破年線之後:歷史給的答案
2hours ago
【宏觀週報】台股現在站在哪裡?盯住三個數字
2hours ago
【美股特別報導】雲端巨頭財報週,美股為何急跌?
3hours ago
【產業戰報】被動元件只有這檔最獨特!!!趕快研究起來
3hours ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1101
3hours ago