




MYQORZO飆升!Q3營收暴增76%至4,450萬美元、公司喊年內新病患佔比逾50%、英國本季開賣



Cytokinetics Q3顯示強勁商業化動能,英國上線與11/14 PDUFA為關鍵觀察點。
Cytokinetics於2026年第三季財報與法說中強調,主力藥物MYQORZO商業化「超出預期」,Q3單季淨產品收入達44.5百萬美元,較Q2成長76%,顯示上市後需求快速放大。公司並設定目標,力拚年內新病患(new?to?brand)市佔率超過50%,且預計本季在英國啟動銷售,2027年擴充套件至更多歐洲市場。

背景與要點 - 財務數字:第三季總收入為47.6百萬美元,淨損190.1百萬美元(每股虧損1.37美元)。期末現金與投資約16億美元,為後續商業化與研發提供緩衝。 - 商業化規模:截至Q3,美國約有近1,100位醫療處方者(HCP)開立MYQORZO,處方平均近4位病人,實際領藥病人超過2,800人。歐洲本季貢獻約1.4百萬美元,主要來自德國的初次庫存建置。 - 主要費用與指引:R&D支出99.3百萬美元、SG&A支出113.1百萬美元;公司重申2026全年GAAP合併R&D與SG&A預估為8.60億至8.90億美元,股權報酬預估1.30億至1.40億美元不變。
關鍵推動與監管時程 - 國際擴張:德國啟動順利,英國獲準並預計本季上市,未來在歐洲主要市場的再保險與報銷通常需12至18個月,管理層預期「較有意義的營收」可能落在2028、2029年。 - 監管催化劑:針對MAPLE?HCM試驗之相關資料,PDUFA日定於11月14日;公司表示本季將向FDA提交nHCM補充NDA,並計畫於2027年初向EMA提交申請。 - 臨床與真實世界證據(RWE):管理層強調未來要靠數千名病人的RWE來支援REMS(風險評估與緩解策略)的簡化,並已啟動ASPEN?HCM等資料蒐集計畫;預期REMS放寬可能需2至3年時間。
市場反應、疑慮與公司回應 - 分析師關注點:外界對類別成長的可持續性、REMS競爭力、以及臨床或上市時程延宕持中性偏保留態度。有分析師質疑季對季新增數是否能維持,或競爭者策略是否造成不利。 - 管理層回應:對於成長來源,CRO高階主管指出成長來自新加入類別的處方者基礎擴大,並強調三大發展重心為處方廣度、處方深度與病人數量。對REMS與迴音心臟超音波(echo)或劑量調整簡化,管理層表示需更多真實世界資料支援,且已規劃數年期的資料累積路徑。 - 風險揭示:公司亦坦承幾項風險,包括近端監管結果不確定、歐洲報銷進程拉長、REMS要求延長導致使用門檻,以及臨床試驗(如COMET?HF)可能延後到2027年才完成招募。
深入分析與評論 - 短期而言,MYQORZO在美國的快速成長(Q3淨產品收入佔整體近93%)顯示初期商業化動能強;近1,100位處方者與逾2,800名領藥病人為真實上線成效的直接證據。 - 然而,若要達成公司設定的「年內新病患超過50%市佔」目標,除了持續擴大處方基礎外,還須克服REMS相關使用限制、提高病人接受度與保險給付覆蓋。管理層把RWE視為關鍵策略,代表短期內要看資料累積速度與品質。 - 歐洲佈局是成長重要但較慢的變數:即便取得許可,從核准到實質收入的時間差可能使公司在營收多元化上仍需時間等待。
駁斥替代觀點 - 對於懷疑成長可持續性的觀點,管理層以三項事實回應:快速增加的處方醫師數、病人領藥人數持續上升,以及在短期內已開始國際上市步伐(德國、英國、加拿大)。此外,雄厚現金(約16億美元)可支援商業推進與臨床計畫,即便短期虧損仍在可控範圍。 - 對於REMS成為致命弱點的看法,公司則以長期RWE策略與進行中的真實世界研究來回應,指出REMS簡化需要時間但並非無解。
結論與展望(行動呼籲) Cytokinetics已把MYQORZO推向商業化加速期:Q3收入顯著成長、處方者與病人規模擴大,且英國本季上市與11月14日PDUFA為近期兩大觀察指標。投資人與市場參與者應重點追蹤:1) 11/14 PDUFA及相關補充申請進度;2) 英國上市初期銷售與報銷進展;3) ASPEN?HCM等RWE累積速度及REMS調整路徑;4) COMET?HF招募與2027年時程。若這些節點朝有利方向推進,將支撐管理層對持續成長的樂觀判斷;反之,任何監管或報銷延遲都可能抑制國際擴張與營收多元化。
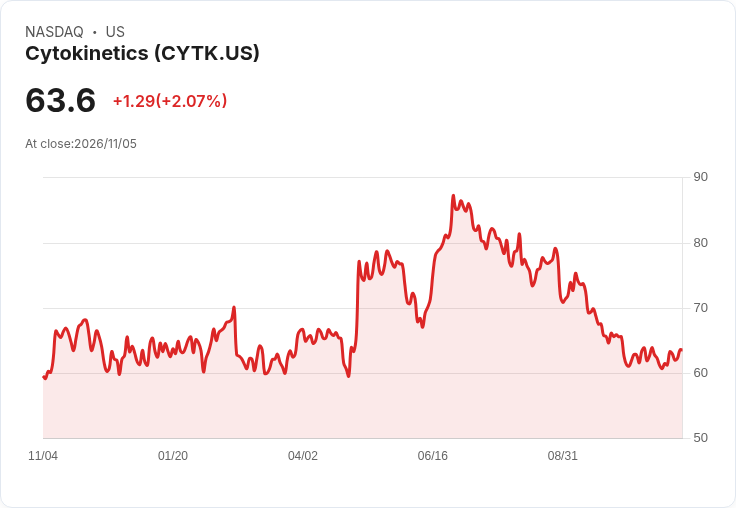
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

MercadoLibre擴倉近20%迎峰值!營收年增41%、但運費與聯盟投資讓利潤被擠壓
Dutch Bros放眼擴張:承諾2026營收至少21億、2027年擬開250店—成長夢與波動風險交鋒
AI 安全戰火點燃:從 Palo Alto Networks 5000 萬美元獵殺新創,看雲端與醫療科技如何搶奪下一波護城河
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
【產業戰報】這一檔返美系客戶核心陣線,ASIC 與水冷雙引擎啟動
5minutes ago
反彈階段看族群,電源電池光通訊低階股齊浮現 | 2026.11.04 語音直播摘要
5hours ago
動能app盤前速覽_20261105
6hours ago
老簡帶你 11/04 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
6hours ago
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
17hours ago