




Grocery Outlet回勇:Q3轉正同店銷售、Q4預告再上攻1.5%至2.5% 衝刺毛利與EBITDA恢復



Q3靠「最佳化機會貨品組合」帶動客流回升,Q4展望正向但面臨供應鏈與維修費壓力。
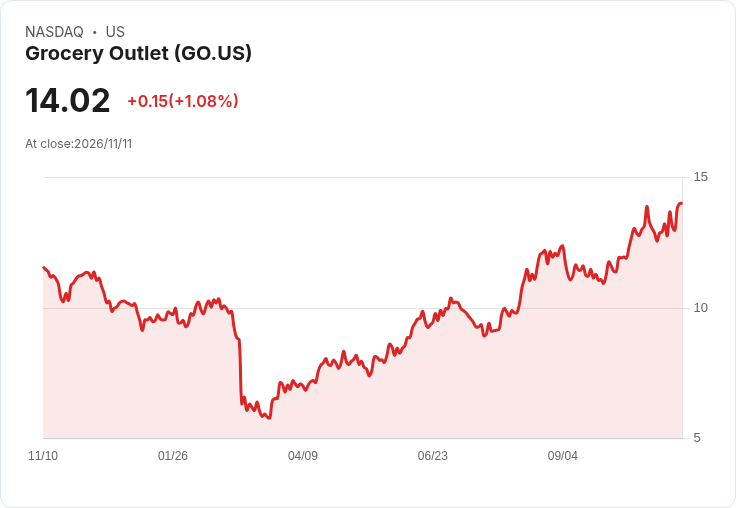
Grocery Outlet(GO)在2026年第三季交出「回歸正成長」的成績單,公司管理層將轉機歸因於更積極的「opportunistic assortment(機會性貨品組合)」執行與促銷回檔,並對第四季與明年持謹慎樂觀態度。

亮點與資料 - 第三季營收為11.8億美元,年增0.9%;同店銷售(comp)上升50個基點,來自客流增加2.4%,但客單價下降1.9%。毛利率為30.0%。 - 第三季調整後EBITDA為5940萬美元(佔淨銷售5%);淨利1330萬美元(每股攤薄盈餘0.13美元),調整後淨利1560萬美元(每股調整後盈餘0.16美元)。 - 資金面:現金5980萬美元,可動用循環信貸約1.54億美元,淨槓桿1.9倍(以調整後EBITDA計)。營運現金流1820萬美元;資本支出2810萬美元(扣除租戶改善後淨額2570萬美元)。
管理層觀點與未來指引 CEO Jason Potter表示:「第三季轉正主因在於執行強化的機會性商品組合。」管理層估算,第三季因Cyclospora(賽洛斯波拉)事件對鮮食品類造成約60個基點的拖累,且認為該事件不會在年內持續發酵。公司維持「重新整理門店與新店擴張」的穩健節奏,並表示UGO事業單位的策略檢討仍在進行中,暫無新進展。
財務展望(管理層指引) - Q4:同店銷售預期正向1.5%至2.5%;毛利率29.7%至30.0%;調整後EBITDA 5700萬至6100萬美元;攤薄調整後EPS $0.11–0.14。 - 全年:淨銷售47至47.2億美元;同店銷售正向0.2%至0.4%;調整後EBITDA 2.25億至2.29億美元;攤薄調整後EPS $0.52–0.55;資本支出(扣租戶補貼後)約1.7億美元。
風險、質疑與管理回應 分析師對獲利回升的耐久性保持微幅懷疑,質疑點包括毛利能否持續擴張、Q4及2027年的費用壓力是否回落。管理層回應要點: - 價格一致性(parity pricing)已推出,雖「侵蝕毛利但對EBITDA仍正向」,且目前佔比小; - 促銷已從先前的「合成促銷橋樑」逐步退場,公司指出10月系統中無額外過度促銷,帶動月度比較改善; - 供應鏈成本(燃料、運費)與車隊維修費上升列入指引假設,但管理層預期部分維修費為一次性,明年不會全面重複; - 關閉門店造成約3000萬美元的銷售頭風,為近期表現的一項調整因素。
深入分析與評論 Grocery Outlet本季的改善呈現「流量驅動、客單回撥」的結構性特徵:客流回升顯示價值拉力或促使消費者回籠,但客單下降提示折扣或低價組合取代較高價品項。機會性貨品組合帶來毛利率的即時提升(管理層指出約40個基點來自此一混合效應),但毛利仍受運輸與供應鏈壓力影響。若明年要實現更高的EBITDA率,公司須在穩定供給鏈成本、控制SG&A(尤其是佔用費與維修)以及持續最佳化商品組合間取得平衡。
駁斥替代觀點 有觀點認為本季改善屬短期促銷或偶發事件所致,不具持續性。但管理層展示了多項支援長期回升的指標:促銷已明顯回檔(10月無過度促銷)、流量已連月改善、並將門店投資節奏放慢以專注核心價值主張。這些動作降低「促銷驅動型成長」的疑慮,雖然並不完全消弭供應鏈與費用波動的風險。
結論與展望 總體而言,Grocery Outlet已從Q2的同店下滑轉為Q3正成長,並以較保守、執行導向的語氣發出Q4與2027年初步期待。投資者應關注三項關鍵指標:客流與客單趨勢的延續性、供應鏈成本是否回穩、以及SG&A(尤其是維修與佔用成本)是否回落。若公司能在2027年展現穩健毛利改善並維持客流增長,則EBITDA恢復將更具說服力;反之,毛利與費用的任何持續不利走向,都可能侵蝕目前的復甦動能。建議追蹤下一次財報與管理層在三月更新的進度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【12:21 即時新聞】上銀(2049) 股價走強挑戰波段高點,法人買盤與月營收創高成焦點
【12:18 即時新聞】建榮(5340)股價走強逼近百元,玻纖布族群續成盤中焦點
【12:14 即時新聞】順德(2351)股價走強攻高,AI伺服器導線架與散熱題材受關注
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
少了固定薪水也能安心花?專家揭規劃關鍵 3步驟掌握退休支出!
43minutes ago
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
2hours ago
面板驅動 IC 轉強,汽車零組件與電機可望輪漲 | 2026.11.10 語音直播摘要
2hours ago
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
3hours ago
動能app盤前速覽_20261111
4hours ago