




Invivyd Q3 財報雙喜微幅超預期;現金穩健但試驗延遲仍引市場恐慌



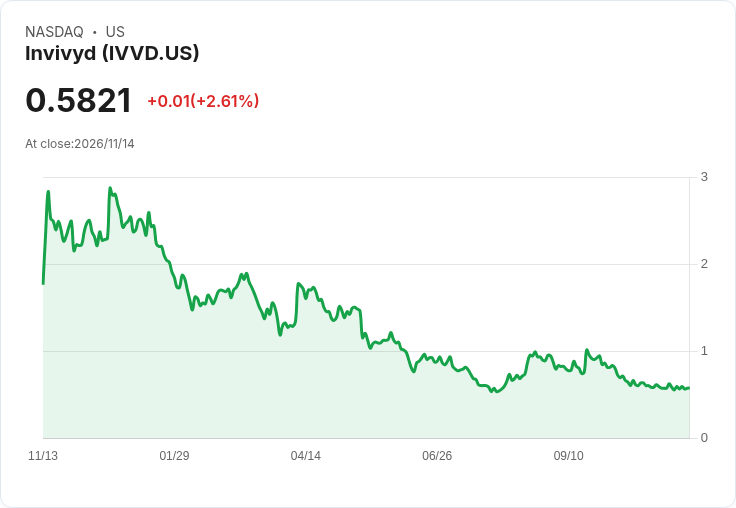
Q3 GAAP 每股虧損 -$0.10 優於預期、營收 1,540 萬美元年增 17.3%,現金 1.264 億美元,但關鍵試驗延遲導致股價下跌。
Invivyd(IVVD)公佈 2026 財年第 3 季財報,報告顯示公司在營運面交出小幅優於市場預期的成績,但研發管線的不確定性仍為股價帶來壓力。公司本季 GAAP 每股虧損為 -0.10 美元,比分析師預估好 0.03 美元;營收為 1,540 萬美元,年增 17.3%,較預期高出約 36 萬美元。公司於 2026 年 9 月 30 日持有現金與約當現金 1.264 億美元,提供短期資金緩衝。

背景與事實: - 財報數字:GAAP EPS -$0.10(優於預期 $0.03);營收 $15.4M(+17.3% YoY,優於預期 $0.36M);現金及約當現金 $126.4M(截至 2026-09-30)。 - 管線動態:公司近期針對 LIBERTY 期中/期末(Phase III)試驗之初步(topline)資料發布與下一步 VYD2311 申請事宜在投資人會議與簡報中討論,顯示管理層正推動後續監管路徑。 - 市場反應:儘管本季營運數據略勝預期,但因公司延後公佈一項晚期試驗(針對 COVID 療法 VYD2311)的關鍵資料,市場對資訊時程的不確定性感到憂慮,導致股價出現下挫。
分析與評論: 公司本季營收年增 17.3% 且小幅超出華爾街預估,顯示在商業化或授權收入方面仍有正向動能;同時 $1.264 億美元現金則為公司在等待重要臨床資料與可能的監管行動期間,提供必要的營運緩衝。這些基本面資料是正面訊號,尤其對需要短期資金支援的生技公司而言,現金水位是重要指標。
然而,研發時程與關鍵試驗資料的延後,放大了投資者對未來催化劑(clinical readouts、監管提交)不確定性的擔憂。生技股常因關鍵試驗結果與提交時間而出現劇烈波動——即便當期營運表現良好,也難以完全抵銷來自試驗延遲或負面資料的情緒性賣壓。
駁斥替代觀點: - 觀點一(悲觀):有人認為本季僅「微幅」優於預期,無法抵消研發延遲風險,因此股價下跌合理。回應:確實,單季財報不能替代重要臨床里程碑,但持續的營收成長(+17.3%)與超預期表現,連同逾 1.26 億美元現金,代表公司仍具短中期操作上的韌性,可支撐後續試驗資料發布與申請程式。 - 觀點二(樂觀):另有論調認為延遲只是時間調整,若最終資料有利,股價將快速反彈。回應:這種情形成立的條件是資料質量與監管可接受性高;因此投資人仍須密切觀察公司對延遲原因的說明、資料完整性以及與監管機構的溝通進展。
結論與展望(行動號召): Invivyd 的最新季報在營收、EPS 與現金面呈現穩健訊號,但核心驅動股價的仍是後續的 LIBERTY Phase III topline 結果與 VYD2311 的監管提交時程。投資人應繼續關注公司公佈的臨床資料細節、管理層對延遲原因及修正時表的說明,以及任何來自監管單位的回應。對於風險承受度較低的投資者,建議暫採觀望、等候關鍵里程碑明確化;風險承受度較高者則可在確認資料品質與監管路徑後,評估買入時機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

阿拉瑪克(Aramark)Q4業績亮眼:調整後每股盈餘0.78美元、營收52.9億美元超預期,股價跑贏大盤
黑石數位基礎建設(BXDC)第3季獲利勝預期 每股FFO與淨利均為0.15美元
標題 : Dawson第三季業績崩落:營收暴減49.8%、GAAP每股虧損0.17美元、調整後EBITDA轉虧
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
anhour ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
anhour ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
anhour ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
2hours ago
「緊急事件簿」關於近期利空新聞,與後續思考
2hours ago