




AI晶片王者崩跌!Jensen Huang請辭掀權力真空 AMD、Broadcom搶食Nvidia天下



Nvidia共同創辦人Jensen Huang因涉與疑似中國間諜婚外情請辭,觸發美國國安調查與AI監管風暴,也在資本市場掀起晶片版圖重洗。AMD與Broadcom股價急漲、Arista獲看好,CoreWeave與Dell則面臨壓力,AI投資熱潮進入風險重新定價階段。
在人工智慧成為華爾街與華盛頓共同焦點之際,全球最關鍵AI晶片供應商Nvidia(美股代號:NVDA)突然陷入前所未見的領導與國安危機。共同創辦人暨長年掌舵的執行長Jensen Huang因被揭露涉及兩段婚外情,其中一段對象遭美方懷疑為中國間諜,宣布請辭並接受公司內部調查,立即在科技產業與資本市場掀起巨浪。

Huang的下台不只是企業治理風暴,更被華府視為可能動搖美國在AI領域技術優勢的安全事件。多名共和、民主兩黨重量級議員同步對他及商務部官員展開調查準備,質疑Nvidia高階AI晶片是否透過新加坡科技公司Megaspeed被「繞道」輸往中國。相關案件已由商務部轄下負責出口管制的BIS轉交司法部,後續發展不僅牽動Huang個人命運,更牽動整個美國AI產業的監管走向。
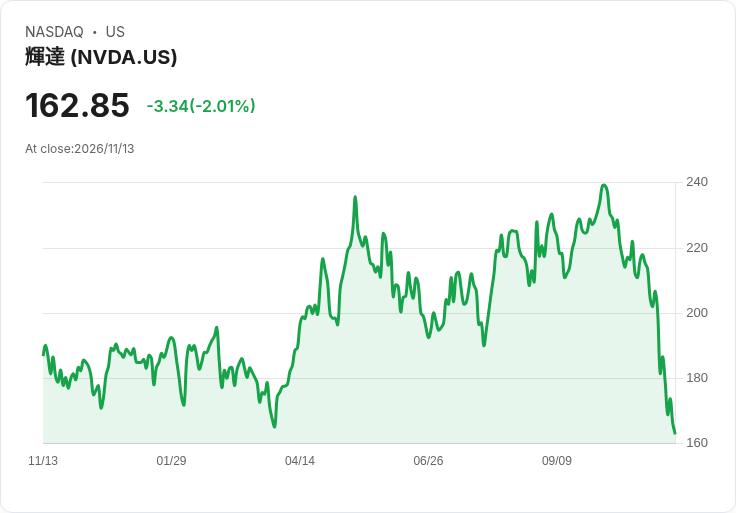
短線在市場端,投資人已用腳投票,反映對Nvidia前景的疑慮。Nvidia市值自10月初約5.8兆美元高點重挫至3.9兆美元,成為四年牛市象徵股罕見的大幅修正。儘管分析師仍預估其第3季財報營收可達1,090億美元、獲利年增約9成,但在領導層更替與國安陰霾下,任何不如預期的數字都可能被市場「放大懲罰」,讓接任的臨時CEO、原財務長Colette Kress面臨嚴峻信心考驗。
相對於Nvidia遭遇信任赤字,最大受惠者是多年來苦追的競爭對手Advanced Micro Devices(AMD)。受惠於市場預期客戶將分散AI GPU採購風險,AMD股價在過去一週勁揚約17%,即便週五略有回檔,仍逼近歷史新高。Wedbush分析師Matthew Bryson直言,若Nvidia因內部混亂「跌跤」,AMD是最明確的替代供應商,並看好在Nvidia之外仍有龐大AI GPU缺口,給予買進評等與600美元目標價。
多家大型AI玩家的實際採購動向也顯示AMD並非只靠想像漲。William Blair分析師Sebastien Naji指出,AMD在自家Helios機架方案上已取得「顯著進展」,並獲得OpenAI、Meta Platforms(META)與Anthropic等重要客戶的大量晶片承諾。技術面上,Freedom Capital Markets策略長Jay Woods也稱讚AMD在近期晶片類股賣壓下表現「像個冠軍」,相對指數中的競爭者更接近創高。
但AMD的前景並非沒有陰影。首先,美國政府若進一步收緊對中國的高階晶片出口限制,將衝擊約11%的全球GPU需求。Northland Capital Markets分析師Gus Richard警告,一旦Nvidia被迫拋售庫存以應對禁令,整體AI GPU價格恐面臨壓力,AMD也難以獨善其身。其財報中的庫存天數在10月底已較前季上升,顯示需求可能已有降溫跡象,未來要在搶市占的同時維持價格水準,挑戰不小。
在客製化晶片戰場,Broadcom(AVGO)則被視為另一大贏家。Wedbush的Bryson看好Broadcom在應用特定積體電路(ASIC)上的布局,指稱隨著更多企業依據特定AI工作負載設計晶片,客製ASIC更符合長期方向。Meta與Broadcom合作打造自家MTIA晶片就是指標案例,而Alphabet(GOOGL)的Tensor Processing Unit(TPU)則被認為有機會在大規模部署下成為Nvidia替代方案之一。Broadcom亦參與Google TPU的開發與製造。
儘管股價今年波動不小,目前Broadcom年初至今大致持平,分析師普遍仍給予樂觀評價,平均目標價約526美元,較近日約345美元價位有逾五成上漲空間。然而風險端同樣不容忽視。Rothschild & Co分析師Mike Harrison在週五將Broadcom評等降至中立,目標價訂在398.47美元,理由包括其對OpenAI與Anthropic的高度依賴、整體AI融資環境趨緊,以及Google積極擴大內部晶片設計能力,可能複製到其他前沿AI實驗室,削弱Broadcom長期訂單穩定性。
在硬體架構轉向方面,雲端網路設備商Arista Networks也被點名為潛在黑馬。Evercore ISI分析師Amit Daryanani指出,若產業從高度倚賴Nvidia整合式系統,轉向更多客製加速器與開放式乙太網路架構,Arista這類提供高速乙太交換器與資料中心路由平台的廠商,將是「最明確受益者」。Arista今年股價已大漲54%,但2027年獲利預估自10月30日後仍從每股5.25美元上修至6.05美元,反映市場對長期成長的信心。Daryanani給予買進評等與250美元目標價,較目前約197美元仍有約26%空間。
另一端,過度綁在Nvidia戰車上的業者則承受沉重壓力。以「neocloud」模式快速擴張的CoreWeave,就是典型案例。Evercore ISI指出,CoreWeave目前在其基礎設施上部署的GPU全部來自Nvidia,且同時依賴Nvidia投資與產能協議支援。若Nvidia在晶片融資與合作上收縮,不僅可能影響CoreWeave建置資料中心的速度,也會讓其暴露在AI雲端支出放緩、產能交付風險中。Bernstein分析師認為,即使股價已大跌,CoreWeave仍屬「處罰不足」,其前瞻本益比壓縮61%後仍有約一成下修空間。
傳統伺服器大廠Dell Technologies(DELL)同樣首當其衝。Daryanani指出,Dell目前AI伺服器營收多數倚賴搭載Nvidia系統,公司更喊出要在2027會計年度達成約740億美元AI伺服器營收目標。一旦Nvidia產品組合、信貸支持或供貨節奏因調查與國安壓力受到影響,Dell的成長故事恐需重寫。市場已提前反應,週五股價重挫7%,儘管年初至今仍上漲173%,但華爾街平均目標價595美元,距離現價約344美元仍有72%上漲空間,顯示分析師尚未完全修正長期預期。
更關鍵的是,Huang事件已徹底把AI產業推到國會聚光燈下。參議院多位領袖包括John Thune、Chuck Schumer與Tim Scott皆公開要求Huang與商務部長Howard Lutnick到國會作證,說明Nvidia在出口管制與對中供貨上的角色。未來預計接掌參院銀行委員會的Elizabeth Warren更強調,Nvidia高層與董事會必須回答公司是否確實遵守出口管制規範。另外,眾議院外委會主席Brian Mast等人也正在協調安排Huang在多個委員會作證,並不排除以傳票強制到場。
這場政治風暴恰逢AI投資題材本身已顯現脆弱。近期市場對於AI資料中心巨額資本支出能否永續、以及選後民主黨大勝可能帶來更嚴格AI監管的擔憂升溫。儘管本週標普500仍收漲2.5%,2026年迄今漲幅達10.5%,AI相關多數權值股也暫時穩住,但分析師警告,接下來Nvidia財報與Anthropic在那斯達克的IPO表現,將成為AI交易的關鍵壓力測試,一旦同時失靈,投資人長期以來對風險的「玫瑰色眼鏡」可能被迫摘下。
展望未來,Huang本人從華府「TED Talk式」AI推廣者,一夕成為國安調查核心人物,象徵AI產業已無法再只談創新與成長,而必須正面面對地緣政治與管制風險。對投資人而言,Nvidia信任與估值重建之路勢必漫長,短線資金或續流向AMD、Broadcom、Arista等被視為新星的供應鏈,但這些企業同樣暴露在出口限制、客戶集中與資本支出縮手等風險。AI晶片戰已從「技術軍備競賽」進入「監管與信任混戰」階段,未來真正能在風暴中站穩腳跟者,恐怕不只要算力強,更要在合規與治理上交出令人信服的答卷。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

ILAG上半年GAAP每股虧0.78美元,營收僅2.35百萬美元微增1.7% 投資警示
美股週五震盪收低但周線轉正 納指重挫、英偉達再挫引市場疑慮
波士頓奧馬哈Q3小幅虧損、營收穩健 股價逆勢上揚吸引關注
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
2026|1109-1113|市場重點周報
2hours ago
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
9hours ago
2026.11.13 期指實戰錄 - VVIP 限定
9hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
10hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
10hours ago