




標題 : Regeneron Q3 營收暴增36%、Q4 擬認列 10 億美元 Sanofi 前期款,2027 年研發費將增「中雙位數



摘要 : Q3 營收達 51 億美元,淨利 22 億美元;公司將在 Q4 全數認列 Sanofi 10 億美元前期款,並預估 2027 年研發支出增幅為中等兩位數。
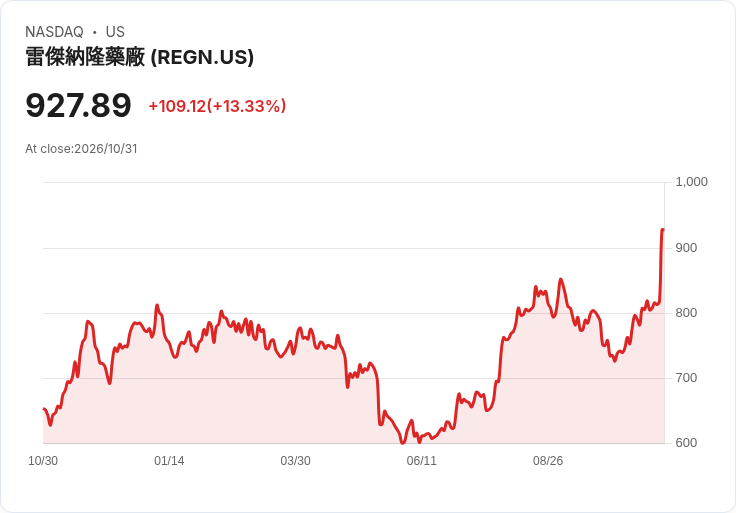
新聞 : 領先生技公司 Regeneron(REGN)在 2026 第三季交出亮眼成績:總營收年增 36% 至 51 億美元、淨利 22 億美元、稀釋每股盈餘 20.07 美元。公司管理層同時宣佈,將在第四季一次性認列來自 Sanofi 的 10 億美元前期付款為合作收入;並預期 2027 年研發(R&D)費用較 2026 年增加「中雙位數百分比」。

背景與重點事實 - 商業表現:核心產品 Dupixent、EYLEA HD 與 Libtayo 在本季均創新高,推動銷售成長。Pasatru 已在美國獲準治療罕見疾病 FOP。EYLEA 預填注射器審核管理層仍樂觀,期望於年底前獲批以促進採用。 - 管線與審核時程:cemdisiran(C5 siRNA,治療廣義肌無力 gMG)之美國 FDA 決定預期於下月出爐,歐盟則預期於 2027 年下半年決定。公司指出多項關鍵性臨床讀出將在明年陸續到位。 - 財務數字(Q3):總營收 51 億美元;合作收入創紀錄達 27 億美元(其中約 26 億美元為公司分得之合作利潤);研發費用 17 億美元;銷管費用 5.88 億美元(年增 9%);前三季自由現金流 29 億美元,期末現金與有價證券(淨負債後)為 162 億美元。公司預計全年回購約 30 億美元股票。 - Sanofi 合作變動:與 Sanofi 關係正式調整為就 4 支次世代抗體採取 50/50 成本與利潤分配,公司本季亦首度完整認列其合作利潤分攤;並將於 Q4 認列整筆 10 億美元前期款,未來里程碑款則於達成時一次性認列。
深入分析與意涵 - 短期財報效果:一次性認列 10 億美元可顯著提升 Q4 合作收入並支撐當期獲利表現,但該筆收入屬非經常性,未來季度盈餘可能呈現較大波動。管理層已於三季報中說明,任何未來里程碑款亦將在達成當期全額入帳,顯示收益具事件性。 - 投資與策略:公司宣佈 2027 年研發費用將增「中雙位數」,反映在研項目與新藥開發上的加碼(包括 CIDEB、抗纖維化計畫、肥胖與 STAT6 等),短期會對營益率構成壓力,但若關鍵試驗成功,長期回報可望放大。Regeneron 指出多數外部併購機會仍不及自有管線吸引力,顯示其以內生創新為核心策略。 - 財務與資本運用:公司現金雄厚(162 億美元),且前三季產生 29 億美元自由現金流,支援股回與高額研發投入;管理層仍維持約 30 億美元之全年回購計畫,對資本結構保有彈性。 - 風險面:眼科市場面臨 aflibercept 2 mg 生物相似藥的競爭;EYLEA 預期第四季需求將較第三季「低至中低位數下降」,可能使季節性營收波動;cemdisiran 與其他核心候選藥之審核結果仍具不確定性;此外,未來研發加碼若未帶來臨床成功,將影響股東回報。
對替代觀點的回應 - 有觀點質疑 Sanofi 10 億美元為一次性利多、掩蓋基本面;管理層稱此為合作協議經濟條款調整的正規會計處理,且自第 3 季起已完整開始分攤合作利潤,預期後續仍由實際里程碑與銷售表現決定收益持續性。 - 另有意見憂心研發費大增會削弱短期獲利能力:公司則以強勁現金流與既有明星產品持續成長為佐證,強調加碼為抓住高價值適應症與長期護城河必要投資。
結論與前瞻(行動號召) Regeneron 在 Q3 展示強勁商業動能與財務體質,但 Q4 的 10 億美元 Sanofi 前期款與 2027 年研發費增幅將使未來報表呈現「高波動性且投資導向」的特徵。投資人與分析師應重點關注三項短期催化劑:美國對 cemdisiran 的 FDA 決定(預期下月)、EYLEA 預填注射器的年底審批前景,以及公司如何將新增研發支出轉化為明確的臨床與商業里程碑。公司現金充裕與持續股回提供部分下檔緩衝,但面對生物相似藥競爭與審核不確定性,監控管線臨床資料與 Sanofi 合作後續收益實現將是判斷其長期價值的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

必需消費股業績週震撼:8家報告中7家EPS超預期、可口可樂上調全年展望
科技週末大震盪:英特爾指引崩盤股價重挫、微軟發行250億債券擴AI押注、Sandisk業績佳仍遭拋售
Meta集結兩黨前官員組「影響力班底」 衝刺中期選舉與AI、資料中心話語權
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
【直播重點】10/30語音直播重點:AI股跌不停,另一批股票卻悄悄創新高?
anhour ago
2026.10.30 期指實戰錄 - VVIP 限定
2026-10-30 21:35
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
2026-10-30 21:05
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
2026-10-30 19:32
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
2026-10-30 19:02