




油價暴衝、美企獲利兩樣情:從Fed警示看能源衝擊下的美股新風險版圖


伊朗戰事推升油價逾六成,聯準會警告通膨恐再加壓、成長被拖累;在高成本環境下,美企財報呈現「營收成長未必換來獲利安全」的新常態,投資人得重新檢視產業抗壓與估值水位。
伊朗戰事延燒、霍爾木茲海峽近乎封鎖,油價飆高,聯準會(Fed)直接點名能源衝擊將同時「推升通膨、壓抑成長」。在這樣的高成本時代,美國企業最新一輪財報卻呈現截然不同的命運,有的靠費控與定價權穩住獲利,有的則在市場情緒翻臉之下股價重挫,凸顯投資人正重新計價風險。

Fed主席 Jerome Powell 在利率會後記者會明白指出,伊朗戰火讓全球最關鍵油運要道霍爾木茲海峽形同關閉,Brent 原油自戰爭爆發以來已大漲約 70%,WTI 也飆約 60%,雙雙站上逾四年高點。他坦言,能源價格已推升整體物價,使通膨「再度抬頭」,而且若高油價持續,將侵蝕家庭可支配所得,拖累消費與企業利潤,令利率路徑更為棘手。Fed 預期 3 月 PCE 指數年增恐升至 3.5%,核心通膨也仍在 3.2% 高檔,距離 2% 目標不近。
Powell 直言,教科書上遇到油價短期飆升,央行通常選擇「觀望」,因為能源震盪多半短暫,而貨幣政策具長期時滯,不宜立刻反應;但這次地緣風險牽涉戰事長短與產油國動向,若油價「再漲一大段」,Fed勢必得權衡是否延長高利率時間。對美股而言,高成本、利率久高不下已成「新基本情境」,投資人如何挑選能穿越周期的企業,顯得比漲跌預測更關鍵。
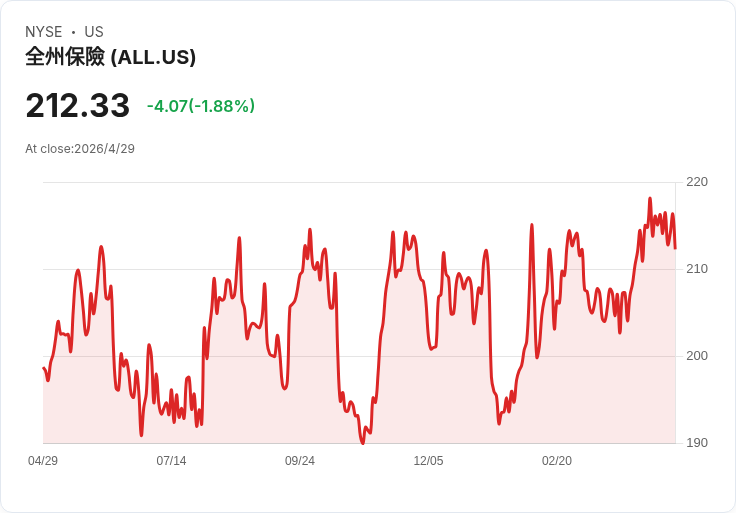
從最新財報來看,具備「風險轉嫁」能力的金融與保險類股率先展現韌性。個人財產與意外險巨頭 Allstate(NYSE: ALL)在今年首季營收達 1,694 億美元、年增雖持平,卻藉由保費調整與資金運用,交出每股獲利(EPS)10.65 美元、遠優於市場預期 47% 的成績。過去五年 Allstate 營收年複合成長約 9.4%,反映其產品仍具吸引力,而近兩年帳面價值(BVPS)年增逾三成,更顯示在利率升高、投資收益回溫的環境下,保險股反而享有資本成長紅利。
同樣以專業能力換取黏著度的商業服務公司 CBIZ(NYSE: CBZ),首季營收 8.486 億美元僅年增 1.3%,低於華爾街預期,但每股獲利 2.50 美元卻一舉超標逾一成。過去五年,CBIZ 營收年複合成長高達 22.9%,近兩年甚至拉升到 30.3%,EPS 也維持約 17.6% 的年成長。換言之,即使總體景氣放緩、中小企業預算緊俏,其稅務、顧問與保險整合服務仍有剛性需求,憑藉穩定的毛利結構與費用控管,仍能在能源與薪資成本壓力下維持獲利成長。
但不是所有成長股都能在好財報後獲得獎勵。半導體測試設備廠 Teradyne(NASDAQ: TER)首季營收暴增 86.6% 至 12.8 億美元,EPS 更年增 241% 至 2.75 美元,全面優於市場預期。然而,管理層對第二季開出季減營收、毛利率下滑 2.5 個百分點的展望,加上前四個月股價已大漲 58%,導致公佈財報隔日股價反而重挫逾 19%。公司強調,AI 帶動晶片需求長期看好,但訂單集中於少數大客戶,加上晶圓廠擴產節奏,使營收季與季之間高度「顛簸」。這反映在高利率、估值偏高的環境中,只要成長曲線略現鈍化,市場就可能快速獲利了結。
相較之下,同屬硬體供應鏈的 PCB 廠 TTM Technologies(NASDAQ: TTMI)則以「穩中帶強」的姿態取勝。該公司首季營收 8.46 億美元、年增 30.4%,比預期多出近 7%,EPS 0.75 美元也超標 12%。更關鍵的是,TTM 對下季營收指引中值達 9.5 億美元,年增約 30%,遠優於市場預期 14.5%。過去兩年其營收年化成長達 17.2%,EPS 年複合增長更逾 35%,顯示在國防、通訊與車用電子需求帶動下,具技術門檻的關鍵零組件製造商,能夠把成本壓力部分轉嫁客戶,並透過規模經濟吃下更多利潤。
在景氣對循環敏感的產業,則更能看出高成本環境下的取捨。貨運經紀龍頭 C.H. Robinson(NASDAQ: CHRW)首季營收逾 40 億美元雖略低於預期,但非 GAAP EPS 1.35 美元仍優於市場,股價盤後一度大漲 4.6%。公司坦言,北美卡車市場已進入供給收緊期,為確保合約客戶運力,現貨運價被迫墊高,擠壓毛利空間;但透過持續裁員與重組,NAST(北美陸運)部門營收及調整後毛利較上一季仍分別成長約 5%。這顯示在運價與油價雙壓之下,物流業者若無規模與成本紀律,很難維持獲利。
同樣受景氣與消費信心牽動的 MGM Resorts(NYSE: MGM)也交出「營收亮眼、獲利承壓」的成績單。首季營收 44.5 億美元、年增 4.2%,創下歷來首季新高,主要靠中國與線上博弈業務帶動;但調整後 EPS 僅 0.49 美元,較去年同期衰退,並遜於分析師預估。過去兩年 MGM 營收年化成長放緩至約 3.1%,營業利益率亦下滑,凸顯在薪資上漲、能源與利息成本俱升下,即便客流回溫,娛樂與博弈產業要維持獲利率並不容易。
值得注意的是,消費型企業中仍有個別優等生。汽車零售與維修通路 O’Reilly Automotive(NASDAQ: ORLY)首季營收 45.6 億美元、年增 10.2%,同店銷售更成長 8.1%,專業維修通路呈雙位數成長,DIY 客戶亦有中個位數增加;EPS 年增 16%,營業利益成長 14%。儘管全年營收與獲利指引略低於市場預期,但在景氣不確定、車主延後換車而增加維修支出的大環境下,該類「剛需」售後服務具一定防禦性,市場對其成長放緩反應相對冷靜。
醫療與能源則呈現另一個面向。醫材大廠 Boston Scientific(NYSE: BSX)首季營收 52 億美元、EPS 0.80 美元皆優於預期,心血管事業群有機成長 11.2%,其中 Pulsed Field Ablation(PFA)平台在心房顫動治療臨床數據領先,WATCHMAN 裝置全球銷售也成長 19%。然而,管理層將 2026 年全年有機成長預期下修至 6.5%–8%,被多數機構視為「戰略性降低門檻」,以利未來「先降後超標」。雖然短線壓抑股價,但從長線醫療需求與技術護城河看,醫療器材龍頭在通膨環境中仍具較強議價與防禦特性。
能源端則由 Vista Energy(NYSE: VIST)提供了高油價下的另一面:該公司首季營收 6.943 億美元、年增 58.3%,反映國際油價飆漲與產量增加的雙重效應,但非 GAAP EPS 僅 0.89 美元,低於預期 0.26 美元,顯示即使價格有利,成本、稅負或投資計畫也會稀釋每股獲利。這對押注油價的投資人是一記提醒:能源股並非等同於油價走勢,資本支出與財務策略同樣關鍵。
綜合來看,在伊朗戰事未歇、油價高漲且 Fed 仍抱持「更謹慎、更久觀望」態度之際,美股企業正被迫在成本壓力與需求韌性間取得平衡。保險、專業服務與關鍵技術零組件等具定價與技術門檻的產業,整體展現較佳抵抗力;相反地,娛樂、博弈與景氣循環股則更容易在成本與估值雙重夾擊下表現分化。對投資人而言,下一步關鍵恐怕不是油價是否再創新高,而是:在高利率與高成本的新常態裡,哪些企業真的能把風險轉嫁出去,哪些則只是在「好景財報」下掩蓋了即將放緩的成長?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【03:42 即時新聞】Navan(NAVN) 盤中大漲10% 技術指標仍高檔修正後反彈
【03:34 即時新聞】Elevance Health(ELV) 盤中勁揚逾5%:「KD高檔回落後再轉強、MACD維持多頭」技術面吸引買盤回流
【03:27 即時新聞】Skydance(SKYD) 盤中勁揚逾5% 技術指標轉強吸引短線買盤
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
8hours ago
2026.11.04 期指實戰錄 - VVIP 限定
8hours ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
9hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
10hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
10hours ago