




PDSB 第三季EPS小幅滑落、現金僅1,520萬 美元 擬以22.55M PIPE救援、股價盤前飆漲引關注



Q3 GAAP EPS -$0.11 不及預期 $0.02;9/30 現金與約當現金 $15.2M,擬以最多 $22.55M PIPE 補血。
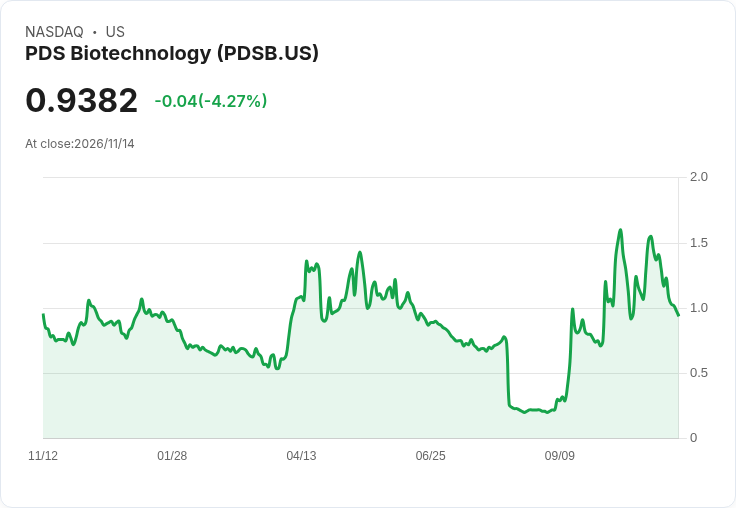
美國抗癌生技公司 PDS Biotechnology(PDSB)公佈第三季財報,GAAP 每股盈餘為 -$0.11,較華爾街預期低 0.02 美元;同時公司披露,截至 2026 年 9 月 30 日,現金與約當現金僅剩 1,520 萬美元。訊息公佈後,市場傳出公司擬透過私募(PIPE)募資最多 2,255 萬美元,訊息一度帶動盤前股價跳升,投資人對資金動向與臨床進展反應劇烈。

背景與重點事實 - 財報要點:PDSB 報告 Q3 GAAP EPS 為 -$0.11,較預期少 0.02 美元,顯示公司仍處於虧損階段。 - 現金狀況:截至 2026/9/30 現金與約當現金 15.2M 美元,對於以臨床開發為主的公司而言,流動性已成投資關鍵。 - 補血計畫:公司擬以 PIPE 募資上限 22.55M 美元以充實體質;相關募資若成功,短期內可明顯改善資金壓力。 - 研發管線:主要臨床資產 PDS-0301(免疫細胞激素,immunocytokine)針對轉移性大腸直腸癌(mCRC)開發,是公司未來價值實現的關鍵催化劑。
深入分析與評論 PDSB 本季 EPS 的小幅不及預期,從數字上看影響有限,但搭配僅 1,520 萬美元的現金餘額,暴露出臨床階段生技公司常見的「高燒且需現金」問題。GAAP 虧損主要反映持續的研發投入與營運支出,對投資人而言,真正關鍵在於公司能否在可預見期限內取得額外資金或交出具顯著臨床資料。
PIPE 募資訊息有兩面效果:一方面,若募集達標,2,255 萬美元的資金可顯著延長公司運營時間與試驗推進能力,降低迫切性融資的壓力;另一方面,私募通常伴隨折價與稀釋,且募集條件、交割時程尚未完全明朗,投資人仍面臨潛在稀釋風險與股價波動。
PDS-0301 作為公司價值主體,其在轉移性大腸直腸癌領域的臨床表現將直接影響公司估值與融資能見度。若未來臨床資料正面,不僅可改善資金取得條件,亦有助於長期價值重估;反之,任何試驗延遲或失敗將放大全球資本市場所關注的流動性問題。
替代觀點與駁斥 部分市場觀點可能認為「EPS 未達預期」即代表公司基本面惡化,應避開;此結論對臨床階段生技公司來說過於簡化。臨床公司短期盈餘常受研發時點與會計處理影響,重要的是現金與關鍵里程碑的匹配情況。相對地,也不可忽視另一替代理由——即 PIPE 媒合顯示有資本願意下注,代表部分投資者認為管線仍具潛力。但必須平衡考量:募資成功不是保證,且條件可能不利現有股東。
結論、未來展望與行動號召 關鍵結論為:PDSB 本季 EPS 小幅不及預期且現金偏緊,PIPE 募資若成行可短期緩解壓力並支援 PDS-0301 的臨床發展;但募資帶來的稀釋風險與臨床不確定性仍是投資人必須評估的主要風險點。
投資人與市場參與者應密切追蹤: - PIPE 募資公告的完成情形與具體條款; - PDS-0301 的關鍵臨床里程碑與資料公佈進度; - 公司後續現金消耗率(burn rate)與是否需進一步融資。
對於關注 PDSB 的投資人,建議在確認募資條款與臨床資料前,採取謹慎觀望或分批佈局策略,並留意公司對未來 12–18 個月現金流的具體預估與風險揭露。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

SBC Q3 成長再加速!營收狂增35%、調整後EBITDA率攀47% 延壽商業化擬2028年見實質貢獻
黃仁勳醜聞震撼科技圈:涉嫌與疑似中國間諜交往、承認婚外情並辭去英偉達CEO,引爆國安與股價風暴
美國央行緊縮火力再升級:通膨未退、金融系統備戰劇烈震盪
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
3hours ago
2026.11.13 期指實戰錄 - VVIP 限定
4hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
4hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
4hours ago
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
6hours ago