




標題 : Electromed衝刺每位業務年營收105–115萬美元,Q1成長但經銷與醫院通路短期受壓,執行長將於2027年4月退休



摘要 : Q1淨營收18.7M美元、居家照護營收增17.6%,每位直銷業務年化營收達110.9萬,管理層聚焦SmartOrder推廣與接任計畫。
新聞 : Electromed在2027財年第一季交出營收與獲利雙增的成績單,但通路結構轉變與執行長交接時程,成為市場關注重點。公司管理層以提升銷售生產力、擴大保險端覆蓋與加速SmartOrder電子訂單採用,作為未來業績成長的主要驅動力;同時宣佈執行長預計於2027年4月退休,並啟動接班佈局。

背景與第一季重點數字 - 財報顯示,第一季淨營收為1,870萬美元,較去年同期成長10.6%;毛利為1,490萬美元,毛利率80.0%;營業利益350萬美元(營業利益率18.7%);淨利280萬美元,稀釋每股盈餘0.32美元。 - 資產負債面:截至2026/9/30現金1,590萬美元、應收帳款3,030萬美元、無負債。公司於本季回購普通股約430萬美元,本輪回購已耗用約820萬美元的1,000萬美元授權。 - 銷售生產力關鍵指標:按加權平均直銷代表計算的年化居家照護營收為1,109,000美元,剛好落在公司設定的2027財年目標1,050,000–1,150,000美元區間之中點上方。
通路表現與營運動能 - 通路結構出現分化:居家照護主要通路營收季增17.6%,成為成長核心;但經銷商與醫院通路分別大幅下滑56%與32%,導致非居家照護營收整體減少約41%。管理層歸因於經銷商端的庫存高於客戶需求以及去年基期中醫院資本銷售較高。 - SmartOrder平臺採用率持續上升:本季約48%的訂單透過SmartOrder送出,且這些訂單比傳真訂單平均出貨快約5天。管理層並指出,87%美國被覆蓋人數已有合約保障,本季新增或擴充套件合約8項,涵蓋近50萬被保人。公司亦已續約全國最大醫院採購聯盟(GPO),將保障更多醫院通路的SmartVest可及性。 - 短期展望受政策及稽核驅動:CMS最新行政簡化規則強化電子檔案與電子簽名趨勢,要求於2028年5月前符合,成為推動醫療機構與經銷商從傳真轉向電子流程的外部推力,利於SmartOrder長期採用。
管理層立場與市場疑慮 - 管理層語氣偏務實:CEO兼總裁James Cunniff表示,Q1結果驗證了既有營運優先專案,但對於經銷商回溫時點仍保守估計,預期要到新曆年初才會看到明顯改善。CFO Brad Nagel強調財務彈性與資本配置取向,表示將視何者能創造最大股東價值,於投資與回購間做權衡。 - 市場與分析師反應偏中性至略負面,關切點集中在經銷與醫院需求可見度不足及資本回報節奏。不少投資者質疑:經銷與醫院的大幅下滑是否代表需求結構性變弱?公司回應是庫存與去年基期效應,並以居家照護成長、保險覆蓋擴大與無債務資本結構作為反駁,強調整體仍維持獲利擴張(連續16季年對年營收與營業利益成長)。
風險、替代觀點與回應 - 替代觀點:批評者擔憂經銷商庫存與醫院資本銷售波動可能延長復甦時間,若回溫不如預期,整體成長料將受抑。 - 公司回應與反駁:管理層指出,居家照護通路穩健成長、年化每位直銷代表營收已達目標區間,加上續約大型GPO與CMS規則推動電子化流程,應能在中期內抵銷通路暫時性疲弱。此外,無負債、現金充裕及既有回購授權,為公司提供資本靈活度來支撐成長或回饋股東。
總結與未來觀察指標(行動號召) Electromed將未來重心放在提升直銷團隊產能、擴充套件保險端覆蓋與促進SmartOrder由傳真轉向電子流程,這些都是支撐居家照護業務持續擴張的重點動能。投資人與業界應持續關注: - SmartOrder採用率與由此帶來的出貨時效改善是否持續上升; - 經銷商庫存回補與醫院醫療資本銷售的復甦時程(管理層預期為明年初); - 執行長接班進度與接任領導人策略方向; - 資本配置走向(再投資成長或續行回購)。 短期雖有通路波動風險,但居家照護的穩定成長、政策面驅動與財務彈性,仍為公司中期表現提供正向基礎。
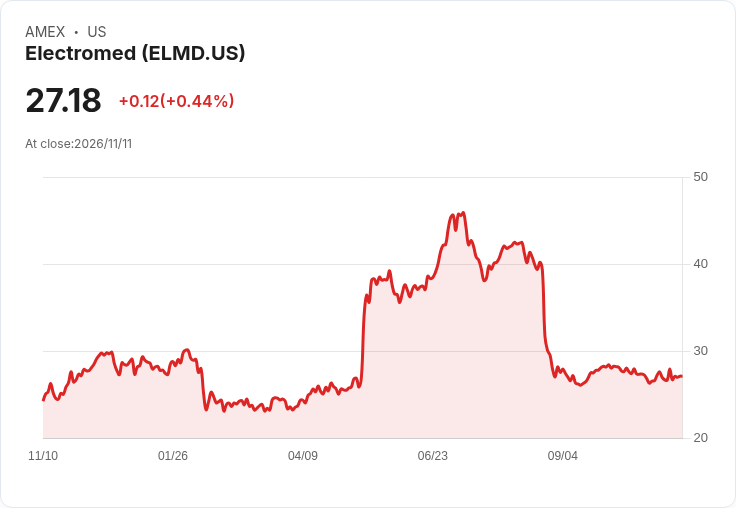
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

聯準會遭遇K型經濟衝擊:一把利率難兩全,信用卡違約飆至金融海嘯以來高點
AI 熱潮靠股市放大就業效應?莫迪:78.6 萬職位源自財富效應,風險藏在走勢反轉
Neocloud股價暴衝!CoreWeave財報超預期、逾90億美元客戶預付款舒緩資金疑慮
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
11/11台股交易回顧|友訊(2332)跌勢驚人
6minutes ago
昔日鴻家軍將下市...郭台銘曾砸18億入股 股價242→6.66元跌停鎖死成壁紙:5.2萬股東怎辦?
26minutes ago
【00413A】11/11 操作日報|淨值急漲!經理人重手加碼聯亞
anhour ago
1.8 兆美元太空商機起飛!這家公司握有 AI 上太空的關鍵
anhour ago
【00992A】11/11 操作日報|趁大漲逢高調節,全數出清世界
anhour ago