




極端高溫正侵蝕全球荷包:從美國退休新制到印度「氣溫保險」,氣候風險金融化大爆發


極端氣候不再只是環保議題,而是直接衝擊勞動收入、退休安全與投資風險的金融問題。美國調整退休激勵、印度推溫度保險、資本市場則用估值模型重新定價風險,氣候金融時代提前登場。
美國與印度同時上演一場看不見的金融革命:主角不是華爾街銀行,而是愈來愈炙熱的氣候。在極端高溫與收入不平等雙重壓力下,政府、保險業與資本市場被迫重新設計工具,從退休配對、溫度保險到風險定價,將氣候衝擊快速「金融化」。

在美國,總統 Donald Trump 透過行政命令鎖定一個龐大卻被忽視的族群——約 5,600 萬無法參加雇主退休計畫的民眾,包括自雇者與接案工作者。過去政府提供所謂 Saver’s Credit(儲蓄稅額抵減),等於是:個人若在合格退休帳戶存入最多 2,000 美元,就可獲得最高 1,000 美元的稅額抵免。但問題在於,這筆好處得等到報稅季才看得到,結果只有約 5.7% 納稅人實際申領,平均抵減金額僅 191 美元,激勵效果相當有限。
新制的關鍵在於,將「抵稅」變成「配對」,把抽象的稅務優惠,變成帳戶裡看得到的免費錢。所謂 Saver’s Match,仍然是對最多 2,000 美元的存款給予 50% 配對,但這次是直接進入退休帳戶,視同政府幫你存錢。政策設計者押注一個簡單的人性:比起日後減稅,民眾更容易對眼前的「政府幫你加碼」作出反應。
配套措施還包括打造 TrumpIRA.gov 這個入口網站,宣稱目標是推廣「高品質、低成本」的個人退休帳戶,並集中提供資訊與可參與配對的金融機構。實務上,這並非特殊產品,而是行銷包裝與資訊入口的重新布局,藉此降低資訊搜尋成本,讓本就脆弱的低收入群體更容易踏進退休儲蓄的門檻。
如果說美國是在用「胡蘿蔔」鼓勵民眾為未來儲蓄,那麼印度則是在用「安全網」抵消現在已經壓在身上的氣候風險。在印度西部高溫頻創紀錄的 Ahmedabad,衣服推銷員 Lata Solanki 曾為了收入,被迫在 2023 年熱浪期間持續上門兜售,結果病倒在家 20 天,損失至少 2,000 盧比。如今她成為一種新型保險的投保人:只要連續兩天氣溫超過特定門檻,就自動獲得理賠。
這種被稱為「參數型保險」(parametric insurance)的機制,不再逐一勘查損失,而是依據客觀指標——例如連續兩天超過 43.72°C——就自動啟動給付。Solanki 在 2024 年收到 750 盧比,金額不大,卻比保費高,至少讓她在最炎熱的日子可以選擇不外出工作。這對平均每月農村家庭收入約 10,000 盧比的印度而言,是非常具體的補償。
更令人關注的是規模化實驗。非營利組織 Mahila Housing Trust(MHT)與保險公司 Go Digit 合作,2024 年在 Gujarat 州即為 26,000 名女性投保,保費由國際「Climate Resilience for All」計畫負擔;2025 年雖然未觸發賠付門檻,但 2026 年已調整溫度觸發點至 42.74°C,計畫擴及逾 30,000 名女性,並依溫度高低提供 850 至 2,000 盧比的單次給付。
印度的參數型保險不只鎖定高溫,東北部 Nagaland 州更自 2024 年起用同一模式,為全體居民投保豪雨造成的經濟損失。聯邦政府則研究如何將這類方案更廣泛推展,用來補強原本理賠流程冗長、門檻偏高的傳統保險。支持者認為,這一類方案「更快、更透明」,可以更貼近小農、非正式勞工等最脆弱族群。
不過,參數型保險也存在爭議。其一,賠付金額普遍偏小,只能視為緊急紓困,而非完整保障。其二,觸發門檻建立在歷史氣候數據之上,若現實氣候惡化速度快於模型更新,就可能出現「明明熱到無法工作,卻未達到賠付標準」的落差。氣候研究者 Aniruddha Bhattacharjee 指出,門檻設計的準確度與調整頻率,將決定制度真正的有效性。
當極端高溫在 2024 年讓印度損失約 2470 億小時勞動,相當於 1,940 億美元的經濟損失時,這些看似零星的保險創新,其實是財政與社會保障體系被迫升級的前哨戰。對比美國透過退休配對鼓勵長期儲蓄、印度用氣候保險補貼即時收入缺口,可以看出不同經濟體在同一個壓力源下,選擇了截然不同的金融工具組合。
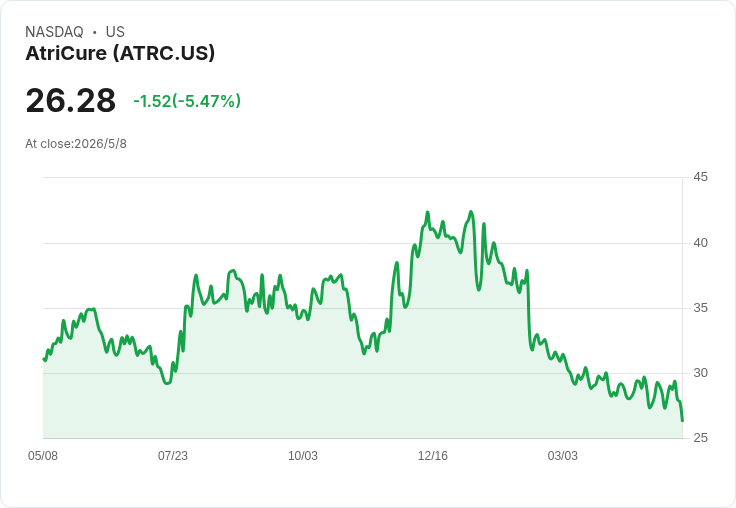
資本市場同樣在用自己的語言解讀風險。以醫療設備公司 AtriCure(股票代號:ATRC)為例,股價自今年來下跌約 29%,三個月內回落 25%,一年總報酬亦下滑約 11%。Simply Wall St 的敘事型估值模型認為,基於未來數年營收成長與規模經濟帶來的利潤改善,AtriCure 公允價值約為 52.78 美元,遠高於 27.80 美元的收盤價,代表市場可能低估其長期潛力。
然而,同一平台的折現現金流(DCF)模型卻給出約 2.37 美元的估值,暗示目前股價反而對未來現金流過度樂觀。這種模型間的巨大落差,折射出在技術創新與競爭(例如脈衝場消融技術)交錯之下,市場如何難以捕捉長期醫療需求、研發支出與監管風險的交互影響。
另一家專注消防與國防產品的 Perimeter Solutions(股票代號:PRM),其投資故事則環繞在專業滅火與防務產品、黏著度高的政府客戶,以及謹慎的資本配置。公司近期拿下美國 Defense Logistics Agency 約 5 億美元合約,並在 2026 年第一季繳出 1.25 億美元營收與 7,294 萬美元淨利,強化其「任務關鍵供應商」形象,也讓市場關注其併購策略是否能穩定帶來可重複營收。
但即便如此,看似亮眼的財報與長約,也未能消除估值與執行風險。Simply Wall St 社群對 PRM 的合理股價預估,從約 3.78 美元到 34.50 美元,分歧極大;再加上內部人在高估值時點陸續出脫持股,讓投資人必須重新評估:究竟眼前股價是跌出「價值坑」,還是反映未來成長已大致被計價?
從美國的退休配對制度,到印度的溫度保險,再到投資市場對 ATRC、PRM 等企業風險的不同估值,整體圖像其實指向同一個結論:氣候與長壽風險,正在被快速「金融商品化」。政府用稅制與補貼改變行為,保險業用新型契約平滑衝擊,市場用模型重估價值——真正的問題是,這套新興的氣候金融體系,最終能否跟上極端氣候加速變化的速度?抑或是,我們仍在用過去的數據,試圖定價一個截然不同的未來。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【23:59 即時新聞】Definium Therapeutics(DFTX) 盤中跌逾5%:KD高檔鈍化轉弱、短線漲多拉回
【23:58 即時新聞】AppFolio(APPF) 盤中勁揚逾5% 技術指標持續翻多推升股價
【23:58 即時新聞】Centene(CNC) 近挫逾5%/ACA保費大漲壓抑市場情緒
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
2026.11.02 期指實戰錄 - VVIP 限定
2hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
3hours ago
1101【AI大數據超級Excel表】VIP 專屬
4hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
4hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
4hours ago