




Leidos砍蛋留皮仍衝刺十億美元軍需:Q3現金暴衝、上調2026指引但VBA不確定性仍纏身



Q3現金與訂單強勁,上調全年指引;退租SES短期影響可量化,VA(VBA)重招標仍是最大不確定。
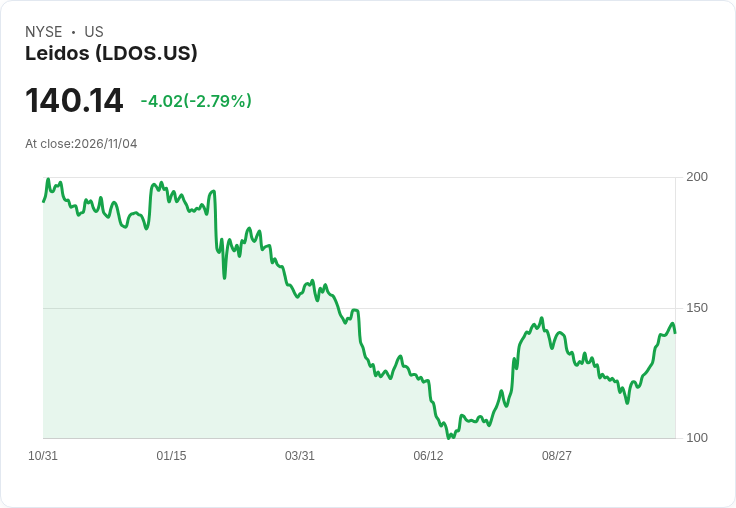
Leidos在2026會計年度第三季交出「現金為王」的成績單:單季營收4.63億美元(4.63 billion),調整後EBITDA 6.44億美元,非GAAP稀釋每股盈餘3.62美元、年增19%,單季自由現金流476百萬美元,並使年初至今現金流達15億美元,超越原先全年目標。公司亦宣佈淨得標5.5億美元(5.5 billion)訂單、book-to-bill 1.2倍,且國防業務本季book-to-bill達1.9倍(年初至今2.0倍),管理層據此再次上調2026年全年展望。

背景與要點: - 財務與資本配置:CFO提到本季營業現金流523百萬美元,季末負債60億美元、現金與約當現金6.3億美元,毛槓桿率2.5倍。公司回購約5億美元股票並將季度股息提高0.02美元。 - 組織調整與影響:公司已完成將Security Enterprise Solutions(SES)與Analogic結成合資並出售相關業務,管理層估計SES在第四季約貢獻2億美元營收與0.12美元非GAAP EPS;該交易亦導致Q4估計約2千萬美元現金流與3千萬美元交易成本,但淨提升全年營運現金流指引約1億美元。 - 業務亮點與前瞻:Homeland分部呈現領先增長(總體增32%,有機增15%);Intel & Digital僅微增1%,Health則因VBA(退伍軍人事務局)檢查合約變動而收縮。管理層指出若排除Health,Leidos其餘業務營收成長9%,非GAAP營運利潤成長48%。公司也設定明確長期目標:Defense Tech中的彈藥(munitions)事業目標於2030年達到每年10億美元營收。
深入分析與風險評估: 分析師對此次財報呈現「正面但謹慎」的評價。支援面的事實包括強勁現金生成、龐大待決案總額(總訂單餘額496億美元,約280億美元等待決策)以及防務與能源業務的可見性提高;此外,公司12個以上專案正從開發轉入量產階段,為2027年業績提供上行動能。管理層也強調能源事業有望成為「雙位數成長、毛利中高個位數的利潤來源」,並推動Parcata等商業化產品向政府外部拓展。
然而,最大變數仍是VBA的重招標。管理層在問答中多次表明RFP仍為草案,無法對結果或邊界作出定量預測,並預期在4–5月可能會有重要決策或更清晰訊號。CFO亦警告若政府延長持續性決議(continuing resolution)至年底,將影響採購時序;公司也承認一些採購決定延後,將壓抑第四季至2027年的成長動能,並表示2027年不是「本益成長年」。
駁斥替代觀點: 部分市場擔心VBA風險會全面侵蝕公司成長,但管理層反駁稱:一、若排除Health(VBA驅動),其餘事業已顯示強勁成長與利潤擴張;二、透過剝離SES並強化資本回收,公司短期現金與資本彈性反而改善;三、防務與能源的中長期訂單管線與book-to-bill資料支撐未來營收可見性。換言之,即便VBA結果存在下行風險,Leidos仍有多元化成長引擎與充裕現金緩衝。
結論與展望(行動呼籲): 總體來看,Leidos以現金、訂單與利潤率管理交出堅實Q3,但投資者應關注兩大時間點:一是VBA重招標在4–5月的進展,二是公司在2027年2月或未來報告中對Defense Tech與能源成長路徑的具體資料披露。短期內,若VBA延宕或不利,股價與成長預期可能承壓;相反,若防務訂單持續放量與能源商業化加速,公司有望在2027年以後恢復更高成長節奏並朝2030年軍需10億美元目標邁進。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【00:48 即時新聞】Xometry(XMTR) 股價勁揚 5.35%:Q3 財報雙雙優於預期激勵買盤
【00:43 即時新聞】D.R. Horton(DHI)重挫逾5%:遭Raymond James調降評級至「Underperform」
Precigen 11/4 盤後揭曉Q3:營收估暴增至7.16億臺幣(71.56M美元),能否扭轉0% EPS擊破率的信心危機?
- 更多文章
1
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2026.11.03 期指實戰錄 - VVIP 限定
3hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
5hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
5hours ago
曾追熱門股慘賠9成資金!輝哥靠3招選股翻身 2檔股獲利2千萬
6hours ago
【00991A】11/03 操作日報|淨值重挫逆勢加碼,大買日月光投控
6hours ago