


AI狂潮重塑產業版圖:從Nvidia到Schrödinger,新一代「運算+科學」革命啟動


AI從晶片、雲端一路滲透到藥物研發、保險與診斷檢測,Nvidia(NVDA)強勢財報凸顯算力成為新經濟底座,Schrödinger(SDGR)、Sarepta(SRPT)、Root(ROOT)與OraSure(OSUR)則示範「運算+專業領域」的變現路徑,同時也暴露估值壓力與商業模式轉型風險。
AI熱潮不再只是科技股題材,而是快速滲透到醫療、保險與能源等傳統產業,正重寫整體企業的獲利模式與估值邏輯。從最新多家財報與法說內容來看,市場焦點已從「AI會不會來」轉向「誰能把算力、演算法與產業 know-how 接在一起賺錢」。

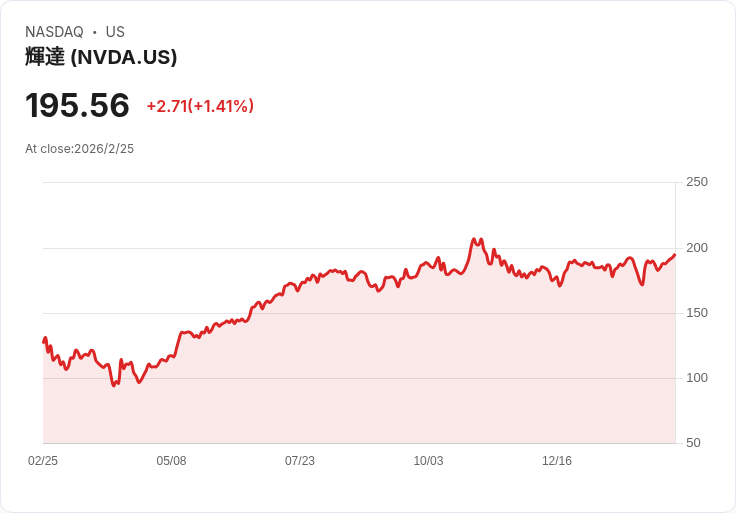
首先,在算力端,Nvidia(NVDA)依舊是整個AI生態系的絕對核心。該公司最新一季營收年增73%至681.3億美元,遠超市場預期,調整後每股盈餘成長82%至1.62美元。更關鍵的是展望:下一季營收預估達780億美元,較市場共識高出逾50億美元,並預期2026會計年度將持續季季成長。財務長Colette Kress強調,Blackwell與下一代Rubin晶片合計鎖定超過5,000億美元的營收機會,且已簽下足以延伸到2027年的供貨與庫存承諾。這代表雲端業者與大型企業對AI算力的投資並未降溫,反而進入「長約綁定」階段。
更引人關注的是,Nvidia並未因記憶體成本上升而鬆動毛利率。執行長Jensen Huang直言,維持70%中段毛利率的「關鍵槓桿」,是每一代產品都要帶來巨大效能躍升,讓公司能把上游成本壓力轉嫁給下游客戶。從數據中心業務年增75%、達623億美元來看,市場顯然願意為效能與能效買單。連六年前的Ampere架構晶片和Hopper產品,在雲端仍處於「售罄」狀態,顯示企業對AI硬體壽命與投資報酬率的信心,減輕了外界對「一年一代」可能造成需求真空的疑慮。
然而,硬體只是AI經濟的起點。更具結構性變化的是,一批掌握專業領域與演算法的公司,正試圖站上算力之上的價值鏈。以Schrödinger(SDGR)為例,該公司自稱是「以物理+AI推動分子發現」的領頭羊,2025年營收成長23%至2.56億美元,在全球藥廠資本支出吃緊的環境下仍逆勢擴張。其軟體收入成長11%,藥物發現合作收入更是倍增,帶動全年契約年值(ACV)達1.985億美元,並預估2026年ACV將再成長10%到15%。
Schrödinger的關鍵轉型,是把客戶從「買斷軟體授權」導向「雲端託管、以使用量計價」的模式。這讓實際現金流與ACV穩定成長,但在會計認列上拉長時間,壓低短期軟體毛利率(2025年為74%,低於前一年的80%),也讓財報表面看起來波動加劇。管理層強調,這種轉向有助提高長期可預測性,並計畫在數年內把毛利率拉回70%高段,同時以10%到15%年成長穩定推進,目標於2028年前實現獲利。值得注意的是,公司已與Anthropic合作,探索如何把「agentic AI」整合進分子模擬流程,顯示基礎模型供應商與垂直應用專家的合作正快速成形。
在醫療實務端,Sarepta Therapeutics(SRPT)同樣把「數據與平台」視為價值核心。憑藉罕見疾病療法與基因治療產品線,Sarepta 2025年總營收22億美元,年增16%,手握近9.54億美元現金,預期2026年在非GAAP基礎上可達現金流轉正與獲利。其重點產品ELEVIDYS在三年期EMBARK試驗中,顯示患者疾病進程放緩逾七成,安全性未見新風險,為後續全球推廣打下科學基礎。
不過,Sarepta對2026年給出12億至14億美元的產品營收區間,執行長Douglas Ingram也坦言,投資人初期應偏向區間低端建模,原因在於先前安全事件造成醫師與家屬的遲疑,需要倚賴大量教育活動來修復信心。這凸顯生技產業即便手握強大臨床數據,商業化節奏仍受市場情緒與監管環境牽動,也放大了AI輔助藥物研發公司在「研發效率」之外,能否協助客戶縮短教育與滲透周期的新商機。
與此同時,AI也在改寫金融與保險業的風險定價方式。以Root, Inc.(ROOT)為例,該公司自稱自創立起就押注AI驅動的汽車保險定價與自動化。2025年Root收入成長29%,淨利成長30%,全年淨利達4,000萬美元,創下公司史上最佳表現。管理層表示,其五大成長槓桿包括:高速迭代的定價模型、全美地理擴張、獨立經紀通路、與車廠與平台的深度數據合作,以及以資料科學驅動的直銷管道。
Root透露,目前與Toyota等OEM及Carvana等平台的合作,已貢獻約半數新簽保單,且符合公司損失率與獲利目標。透過車輛遠端遙測(telemetry)、ADAS與自駕功能數據,Root得以更精細地評估風險,進而在維持60%至65%長期目標損失率的前提下,對優質客群「有本錢」降價搶市。不過,公司也坦言,2026年將提高在人才與技術的投資,預期在損失率仍於目標區間內的情況下,淨利將較2025年下滑,等於用獲利換成長,考驗資本市場對其「科技保險」敘事的耐心。
在公共健康與診斷領域,OraSure Technologies(OSUR)則呈現另一種樣貌。該公司2025年在疫情後視為「轉型年」,第四季營收2,680萬美元,核心(不含新冠)收入2,670萬美元,毛利率回升至41%。管理層把重心放在兩項預計2026年中上市、已送交FDA審查的新產品:性病快速分子自我檢測(CT/NG)與Colli-Pee在家尿液採集裝置。加上在加拿大推動HIV自我檢測,以及透過併購BiMedomics強化鎌狀細胞疾病檢測,OraSure正嘗試把現有技術平台與不同疾病領域結合,提高產品組合的韌性。
值得注意的是,OraSure積極布局非洲與拉美市場,利用美國與多個非洲國家簽署的框架協議,推動在地組裝與「近岸製造」。管理層看好,隨著各國對HIV與其他感染症檢測資金與執行路徑日漸明朗,加上在當地與分銷商建立更緊密合作,未來幾年有機會把診斷產品做成「量大但單價敏感」的新興市場生意,並藉由規模效應改善毛利結構。
綜觀上述案例,可以看到AI與高效運算正在產生三層效應:第一層是以Nvidia為代表的基礎算力供應,透過不斷提升效能與供應鏈掌控力,鎖定超大規模資本支出預算;第二層是Schrödinger、Sarepta這類結合AI與專業科學的「垂直平台」,從藥物研發到臨床商業化之間捕捉價值;第三層則是Root、OraSure等把資料與演算法嵌入既有行業流程,重構風險與需求的定價方式。
然而,市場對這場「AI重塑」並非毫無疑慮。Salesforce(CRM)即便交出優於預期的季度財報,AI平台Agentforce年經常性營收已達8億美元,股價仍在高壓估值與「AI會吃掉傳統軟體」恐慌下承壓。CNBC評論指出,許多企業軟體公司正面臨本益比下修,儘管其實大多能透過併購、導入AI、調整商業模式來「活下去」,只是不再享有過去那種「成長即一切」的溢價。這種估值重定價,同樣會反映到正在轉型的AI應用公司身上。
展望未來幾年,AI與高效運算的關鍵問題將不再是技術能否達成,而是:企業能否找到可持續變現、且能被監管與社會接受的應用場景?Nvidia在國防部與Anthropic之間的爭議上就表態,既承認政府有權為自身利益運用技術,也尊重AI公司為其模型設定使用邊界的自由,顯示「用AI做什麼」正成為政策與商業談判的新主軸。
對投資人而言,這意味著未來評估AI相關標的,不只看晶片性能或模型參數,更要看其是否站在產業鏈「能長期收租」的位置,以及是否有能力在監管、倫理與商業現實之間找到平衡。AI革命仍在初期,算力龍頭、垂直平台與應用公司之間的價值重新分配,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【13:30 即時新聞】台玻(1802)逆勢走強,資金聚焦高階玻纖布題材
【13:24 即時新聞】台特化(4772)盤中小漲,AI先進製程特氣需求續被關注
【13:24 即時新聞】大立(4716)盤中小幅走強,化工族群熱度持續受關注
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
乙盛-KY(5243)轉型效益浮現!車用、伺服器、低軌衛星 3 大動能齊發
3hours ago
月配息ETF缺點有哪些?除息扣淨值、二代健保門檻與轉帳匯費成本解析
4hours ago
房貸轉貸成本有哪些?5大隱形費用與違約金試算:利差多少才划算
4hours ago
0053分割、不配息案通過,持有人要注意什麼?時程與資產試算
4hours ago
富喬漲停靠什麼?從漲價與Low Dk2升級,看懂獲利能否延續
4hours ago
收藏內容 讓好文不錯過

