




【台股研究報告】健身產業迎來復甦,喬山(1736)商用健身器材市場持續看漲


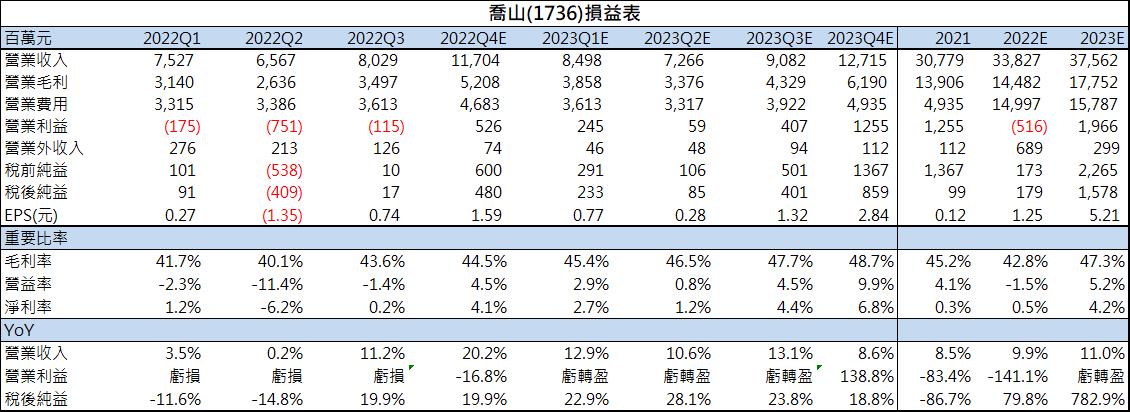
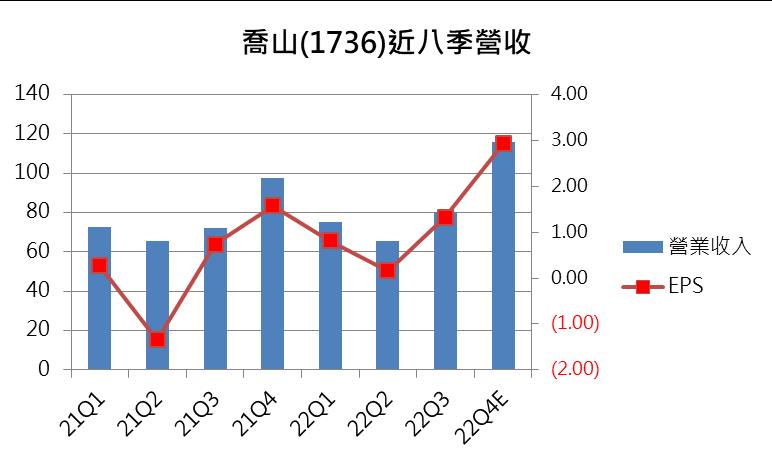
喬山公布2022第四季營收表現,在商用健身器材的帶動下,Q4營收及獲利表現亮眼,2022 Q4營收117億元 預估EPS 1.59元,2022全年營收 338億元(YoY 10%) EPS 1.25元。喬山歐美地區合作客戶積極擴店,看好商用器材表現延燒,預估2023年營收376億元(YoY 11%) EPS 5.21元(YoY 324%)。
疫情後商用器材需求上升,喬山進入2022 Q4表現亮眼
喬山(1736)為亞洲最大的健身器材廠,目前產品組合以商用健身器材為主,佔比超過50%,其次為家用健身器材,佔比超過3成。2022 Q2雖受上海封城影響,家用商品銷售不如預期,Q2全季獲利虧損,但進入後疫情時代,健身房瞄準疫後民眾開始回歸健身房商機,積極進行展店計畫,大幅提升喬山商用產品需求。喬山主要客戶:美國Planet fitness 預期每年增加200家以上的健身房,新客戶Anytime fitness也宣告未來預計年增300家店,後續商用器材需求驚人。2023年喬山將持續與新客戶進行合作方案洽談,積極打入全球前10大健身房供應鏈,持續擴大商用器材市場。新器材需求及舊器材汰換兩項因素影響下,看好喬山未來商用器材營收成長,2022商用市場營收有望突破7億美元, 2023年商用器材市場成長幅度有望超過10%,預估營收佔比將突破6成,將持續成為公司2023年重要成長動能。
產品組合佳、營業成本有效改善,2022下半年毛利率大幅提升
喬山近年為提升毛利率,持續優化產品組合,也透過將部分產線轉移至越南生產提高毛利表現。喬山透過提升高毛利商用器材的佔比,及運用越南設廠成本及稅收較低等特色,將部分家用產品產線移往越南兩項措施,成功提升公司毛利率,搭配2022下半年航運運價下跌,公司進入2022 Q3毛利率有亮眼提升,季增3個百分點,且預計Q4將會持續成長。喬山長期計畫將會持續擴大產線生產規模,期待透過產能提升有效控制生產成本,預估2023年毛利率繼續提升可能性高,將比2022年上升4-5%。
商用器材優異表現持續提供成長動能,樂觀看待2023年營收成長。
喬山為發展及推銷自有品牌,積極在全球建立銷售據點,雖然廣設據點導致短期內營業費用佔比較高,但放眼長期,積極推廣自有品牌對公司營收及品牌經營將持續提供正面影響。疫情後運動產業復甦,預期消費者2023年對健身房及運動的需求會持續上升,伴隨喬山合作夥伴的未來擴店計畫,以及公司積極拓展合作通路,爭取更高的市場地位,認為目前良好的營運表現能夠延續。在商用器材的成長帶動下,樂觀看待2023年喬山的營收及獲利表現,全年營收預估376億元(YoY 11%) EPS 5.21元(YoY 324%)。
參考圖表:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【產業動態】5G FWA商機大爆發,設備出貨量估將達760萬台、年增超過110%
【產業動態】 處理器架構的第三大巨頭 RISC-V,預估到2027 年的 AI 晶片出貨達 250 億顆
【17:23投資快訊】欣陸(3703)承攬的「捷運劍潭站多目標大樓」正式動工
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
[資料公告]2026Q3財報出爐!
2hours ago
載板的 7 月劇本、量縮≠籌碼安定+CCL卡在日本專利
2hours ago
CoreWeave 為什麼爆、空頭的定義、止跌訊號+59.27%的滲流哲學
3hours ago
大盤回檔後要關注什麼?00894跟正2型ETF歷史回測!
4hours ago
動能app盤前速覽_20261021
5hours ago
收藏內容 讓好文不錯過

