


TransDigm(TDG)砸2.4億美元收購資產,標的EBITDA撐得起股價嗎?


2.4億美元收購案,TransDigm只揭露到這一層
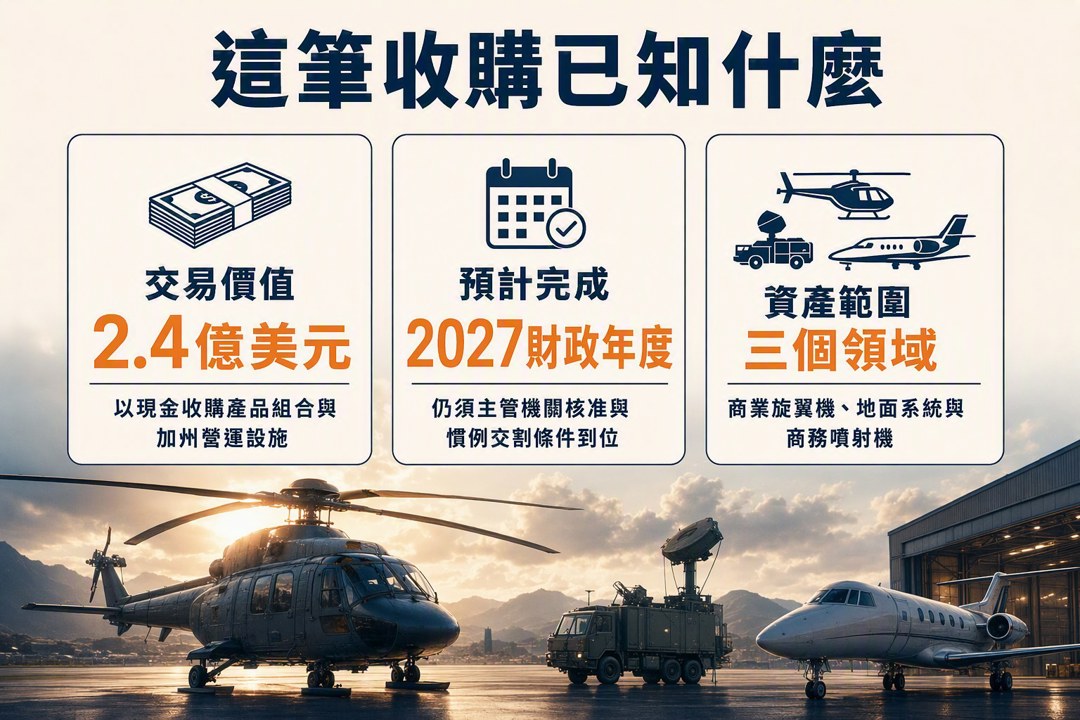
TransDigm(TDG) 旗下 Extant Aerospace 近日同意以約 2.4億美元現金,收購一批商業旋翼機、地面系統、商務噴射機相關產品組合,外加加州一座營運設施。這筆交易預期在2027財政年度內完成,前提仍是主管機關核准與慣例交割條件到位。公司對賣方身份、標的財務細節都沒有多說,公開資訊只到交易輪廓。
這種揭露方式,符合 TransDigm 一貫的收購習慣。公司通常不公開個別營運部門的資產收購,這次願意對外說明,原因很直接:交易總價值達到 2.4億美元,規模已經夠大。市場能確認的是收購方向,還看不到定價細節、標的獲利能力與整合節奏。
市場現在能算的,只有交易框架
目前文件沒有提供這批產品組合的營收、獲利、利潤率,也沒有說明對整體業績的貢獻度。協同效應與整合時間表同樣缺席。對投資人來說,這代表現階段無法直接判斷這筆交易的估值倍數,也無法把它拆成「貴不貴」的完整答案。
能先確認的是,Extant Aerospace 的版圖會再往前一步,涵蓋商業旋翼機、地面系統與商務噴射機三個領域。這些資產若能接上 TransDigm 擅長的售後市場模型,理論上有機會補進公司一貫強調的高毛利結構。問題只剩一個:新資產能帶來多少營收與 EBITDA,利潤率能不能貼近 TransDigm 長年維持的水準。
收購型控股公司的老路,還是熟悉的槓桿故事
TransDigm Group Inc. 的主業是商用與軍用飛機零組件,業務分成動力與控制、機身,以及小型非航空部門三塊。公司的打法也很清楚:找具備大量售後需求、且帶有專有單一來源特性的資產,再用財務槓桿放大報酬。這套模式過去能跑通,原因在於產品卡位與現金流穩定度。
因此,這次收購本身不算驚人,資產組合的後續數字才是重點。若標的能補進穩定收入,且整合後維持高利潤率,2.4億美元就只是又一筆規模不大的併購。若營收結構、成本結構或整合節奏不如預期,市場就得回頭看這筆交易到底多快能回收。
股價先給反應,成交量沒有同步放大
在最新交易日,TransDigm(TDG) 收盤價為 1,109.65美元,上漲 23.60美元,漲幅 2.17%。單日成交量為 461,727股,比前一日減少 42.96%。價格走強,量能收斂,代表交易日內的買盤情緒偏正面,持續性仍要看後續幾個交易日是否有更明確的資金承接。
這種盤面反應,和收購消息本身的資訊量很接近:市場先接受「TransDigm 又在買資產」這件事,真正的估值考驗還在後面。接下來要看的,不是消息有多大,而是標的營收、EBITDA、利潤率與整合進度能否補上目前文件留下的空白。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
13minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
30minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

