


GE商用引擎收入年增27%,交付速度撐得起38倍本益比嗎?


GE商用引擎接單與交付同步放大
GE航空事業的商用引擎與服務部門,這一輪數字很硬。第二季度收入年增27%,來到97.3億美元;裝置收入增30%,LEAP引擎交付量也提升24%。航空交通復甦、機隊更新與擴張,直接把訂單與交付一起推上去。
2026年上半年,GE簽下多筆關鍵訂單,包括美國聯合航空與達美航空的GEnx引擎訂單。CFM國際也延長與美國航空的合作,並和印度低成本航空公司IndiGo簽下超過1,000臺LEAP-1A引擎的交付意向書。這些案子把商用引擎需求拉得很明確,量體也夠大。
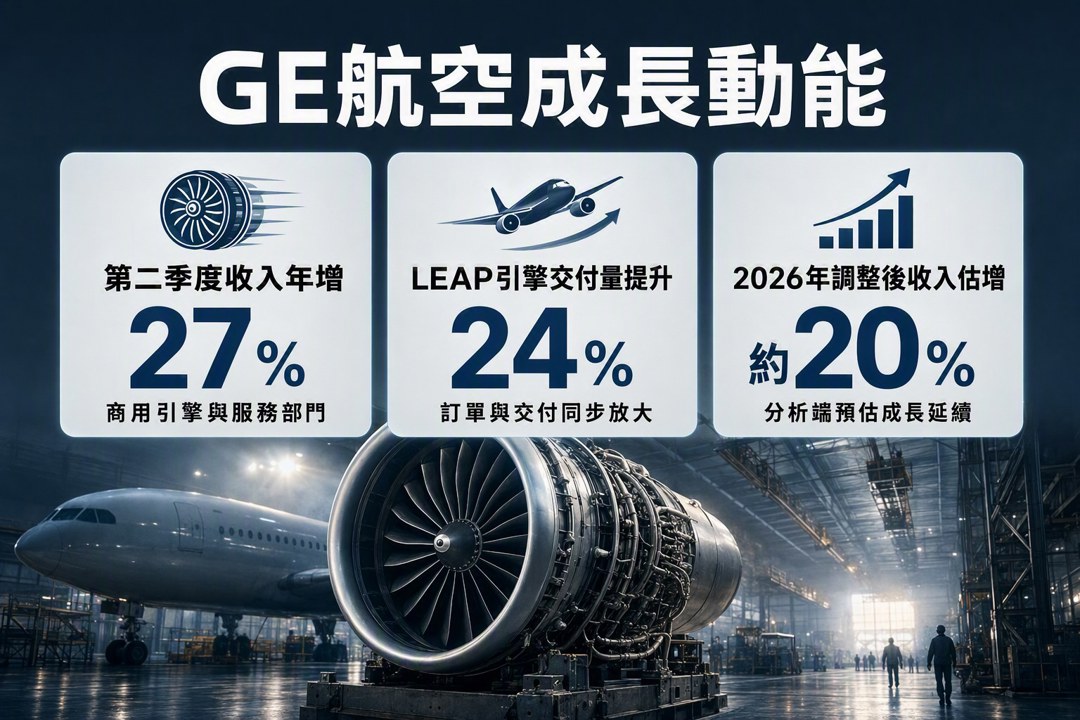
2026年成長還有延續性
分析端目前估計,GE航空這個部門在2026年調整後收入還會再增長約20%。這個預測和現在看到的訂單、交付、機隊更新方向一致,成長動能還在延續。
同一條線上,Howmet Aerospace Inc.與RTX Corporation在商用航空市場也繳出不錯表現。這組公司一起說明,復甦並沒有只停在單一機型或單一供應鏈環節,商用航空的需求回來得相當扎實。
估值已先走在獲利前面
GE目前本益比約38.40倍,高於產業平均31.21倍。獲利成長和訂單能見度都有支撐,估值壓力也同步存在,市場已經先把期待放進股價裡。
Zacks把GE未來盈餘預估上調5.1%,排名維持第3。這代表研究端對後續獲利仍偏正向;接下來要看的,是訂單轉交付的速度,能否繼續跟上估值位置。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

