


沙國放行近60億美元軍售,波音與漢威聯合誰先看到營收


沙國近60億美元軍售放行,波音拿到最大宗
美國國務院週五放行一筆對沙烏地阿拉伯的潛在軍售案,總額最高57.5億美元。這筆案子分成兩塊,最大宗是約50億美元的聯合直接攻擊彈藥增程型,由波音(BA)擔任主要承包商。另一塊是約7.5億美元的AGT-1500戰車發動機,由漢威聯合(HON)負責。
採購清單也很直接,沙國要買各5000套KMU-572與KMU-556導引套件,外加5000枚BLU-111 500磅通用炸彈、5000枚BLU-117 2000磅通用炸彈,以及60具AGT-1500發動機與相關支援設備。金額、數量與品項都很完整,這種案子一旦進入批准階段,後續看的是合約細節與交付節奏。
國防合作升溫,互操作性比單一裝備更關鍵
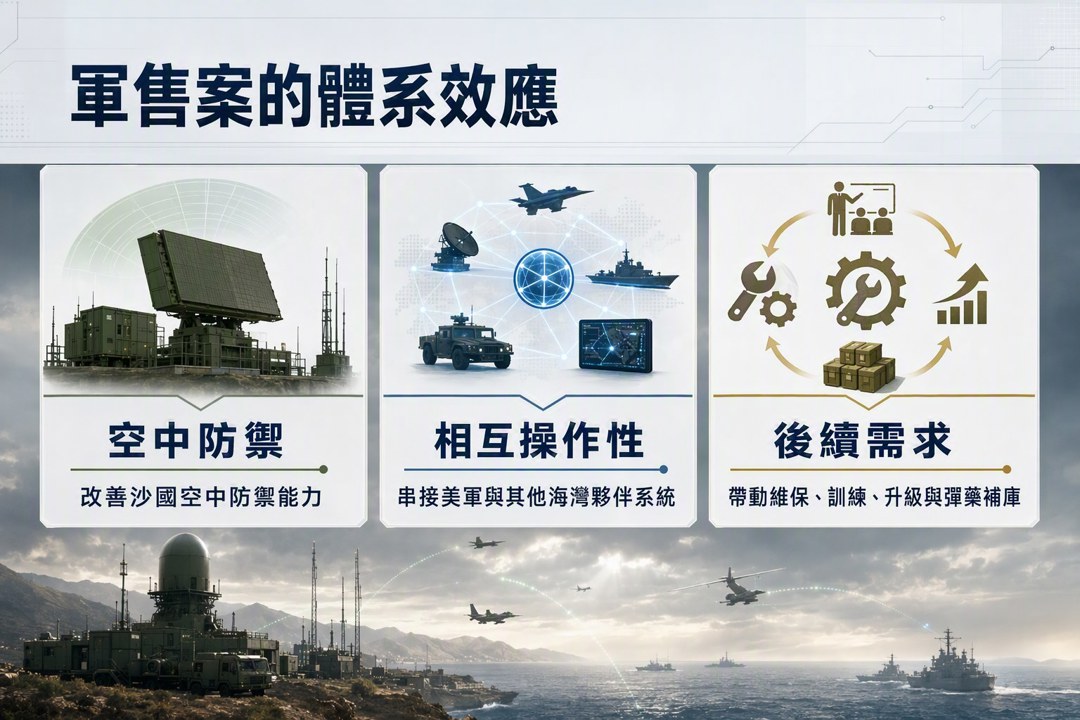
美方對這筆軍售的說法,重點放在沙國防空與聯合作戰能力。國務院表示,這項擬議中的軍售案會大幅改善沙烏地阿拉伯的空中防禦能力,也會提高它與美軍及其他海灣夥伴系統之間的相互操作性。
這句話的市場意義很清楚。中東局勢拉高軍備需求時,美國賣出去的往往不只是單一彈藥或零組件,而是一整套作戰體系的延伸。互操作性一旦做深,後續維保、訓練、升級與彈藥補庫都會跟著走,軍工公司的訂單視野也會被拉長。
波音與漢威聯合各拿一段,軍售案回到現金流邏輯
這筆案子對波音與漢威聯合的意義不同,但方向一致。波音拿到的是大宗精準彈藥相關業務,漢威聯合拿到的是戰車發動機與支援設備,兩者都屬於國防採購裡相對成熟、可追蹤的項目。
市場看這類消息,通常不會只盯著新聞標題,而是看它會不會變成實際出貨、實際認列、實際維修需求。軍售批准先打開的是管道,真正放量還要看合約轉成訂單的速度,以及後續交付有沒有延誤。對軍工股來說,這類中東案子最有價值的地方,就是把地緣政治需求直接翻成可見的營收來源。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

