


AI上游供應鏈先接單,放量能否等到預算與擴產落地?


軍工射頻先接單,真正放大營運的還在預算
生成式 AI 與地緣政治同時發力,上游零組件與基礎設施供應商先被推上台面。NVIDIA(NVDA) 今年跌了 4.57%,Microsoft(MSFT) 反而漲 1.68%,市場關注點開始往更上游移動。這波資金在看的是雷達、光罩、光纖、記憶體這些底層環節,前端品牌聲量高,關鍵零組件的議價與擴產節奏更直接。
M-tron Industries(MPTI) 就是典型案例。公司在投資人會議中說,約七成營收來自國防應用,其中約三成三直接連到飛彈內容。今年又拿到約 950 萬美元的反無人機雷達訂單,單一客戶年營收從去年約 15 萬美元跳到今年約 600 萬美元。這種變化很直接,無人機威脅與電子戰升溫,射頻模組和高精度雷達的需求同步抬頭。
M-tron 的營收與毛利先跑,彈藥預算還在等審議
公司最新季度營收約 1,510 萬美元,毛利率 43%,調整後 EBITDA 利潤率 22%。訂單待交量一年內成長 37%,長期營收成長目標也從 10% 上修到約 12%。財務面,手上現金約 9,500 萬美元,過去半年又透過認股權與權利發行籌資約 7,000 萬美元,資金主要投向擴產、自動化,以及併購射頻零組件業者。
這些動作顯示,公司想把自己從單一零件供應商往模組與子系統推進。功率放大器、低噪聲放大器、波導、可調濾波器與天線,都在擴張範圍內。精準制導彈藥與電子戰系統的零組件需求,正好給這條路徑提供了需求側支撐。
但管理層也講得很清楚,真正放大營運的還在後面。執行長 Cameron Pforr 說,公司已被多家主承包防務商邀請投標,並參與其中「過半」計畫,飛彈支出增加要到 2027 年才更明朗,並可能在 2028 年開始對營運產生「有意義的影響」。這代表現在看到的是接單與產能準備,後面還要等聯邦預算走完流程。現階段是暖身賽,後面的主場在預算案。
光罩需求跟著先進製程走,Photronics 卡位 7 奈米以上
Photronics(PLAB) 的故事,則是半導體製程最上游。公司在 Midwest IDEAS Conference 說,策略明確往高階光罩與先進製程集中,最新季度中,高階半導體產品已占整體半導體業務 44%,創歷史新高。光罩是晶片設計轉成實體電路的模板,每一款晶片設計都要對應一整套光罩,製程越先進,層數越多,單案價值也越高。
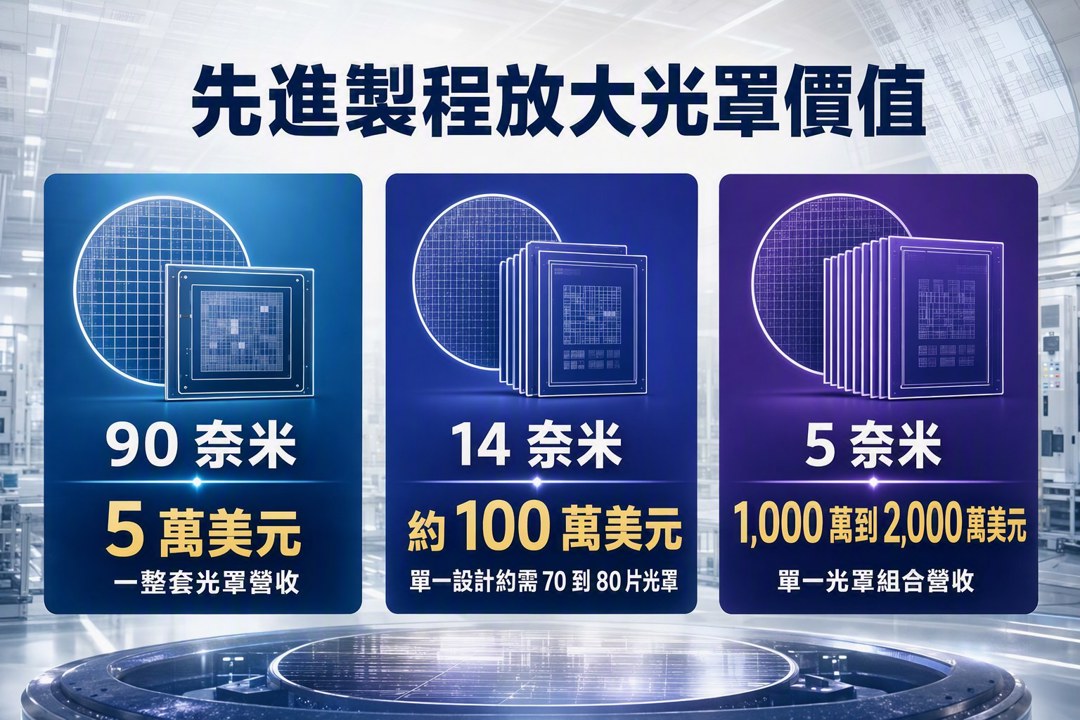
公司引用 Morgan Stanley 報告指出,90 奈米一整套光罩約帶來 5 萬美元營收;到了 14 奈米,單一設計可能要 70 到 80 片光罩,一套可創造約 100 萬美元收入;到 5 奈米,單一光罩組合營收可達 1,000 萬到 2,000 萬美元。這組數字講得很清楚,先進節點越往前,光罩價格與複雜度都同步上升,價值密度也跟著放大。
Photronics 目前在美國 Boise 廠可量產到 7 奈米,並朝 4 奈米能力升級中。雖然這項能力還沒轉成營收,但它說明公司已經在卡位未來外包機會。美國德州 Allen 廠正從 180/130 奈米升級到 65 奈米,這會分流部分 Boise 產能,讓 Boise 專攻 7、10、14、22 奈米高階光罩。韓國廠也在擴建,目標支援到 8 奈米,預計約一年內完工。
美國晶圓廠回流,EUV 光罩門檻也把節奏卡住
管理層對美國晶片製造回流抱有期待。TSMC(TSMC)、GlobalFoundries 與 Samsung 都在美國擴建晶圓廠,本地光罩需求有機會跟著上升,美國營收占比在 2027 財年可望小幅提高。這條線的邏輯很直,晶圓廠回來,周邊供應鏈也要重新配置。
但最先進的 EUV 光罩市場,Photronics 仍走選擇性投入。副總 Ted Moreau 提到,EUV 光罩多由晶片廠自製,外包機會有限,加上完整投資計畫成本可能高達 3 億美元,財務壓力不小。公司目前全球營收約 80% 來自亞洲,美國占約 17% 到 19%;顯示器光罩市占約 28%,半導體光罩整體市占約 10%。資本支出也從過去約占營收一成,近年明顯提高,目的是支援德州與韓國擴建,以及老舊設備汰換。擴產在走,財務紀律也還在守。
日本三家公司,分別押在記憶體、顧問與光纖
如果把視野拉到日本,Kioxia Holdings、Baycurrent 與 Furukawa Electric 分別代表 AI 基礎設施的三個方向。Kioxia 的約 3.8 兆日圓營收全數來自 Memory Business,主攻 NAND flash 與 SSD,直接綁定雲端平台、資料中心與 AI 硬體。分析師預期未來幾年盈餘成長強勁,淨利率與股東權益報酬率都亮眼,公司還宣布最高 8,000 億日圓庫藏股,管理層對長期需求與資本效率的態度很鮮明。
但波動也很大。近期股價劇烈震盪、財測下修,加上記憶體本來就屬於高循環產業,這是一條高槓桿成長線。Baycurrent 則是 AI 顧問與數據轉型服務,約 1,586 億日圓營收全部來自日本本土 Consulting Business,聚焦 AI、智慧自動化與雲原生專案。分析師估未來三年營收與獲利年複合成長約 21%,淨利率在兩成中段、ROE 接近 40%,屬於輕資產、高效率模式。
Furukawa Electric 走的是光纖與光纜。公司市值約 2.7 兆日圓,產品還涵蓋寬頻設備、能源基礎建設與汽車線束等。分析師預估未來三年盈餘年成長約 20.8%,受惠於光纖與資料中心建置潮,近年也有產能擴張與獲利率改善。不過,現金流對債務覆蓋仍偏緊,最近財報還有大型一次性項目,股價也很震盪。成長與風險,在這幾家公司身上都很直接。
上游戰場先成形,能否放大還看預算與資本結構
把這些公司放在一起看,主軸很一致。美中科技戰、國防預算、AI 算力擴張,以及晶片與資料中心回流美國,正在把上游供應商推到前線。M-tron 卡在精準武器與雷達系統核心,Photronics 盯住先進製程光罩,日本的 Kioxia、Baycurrent 與 Furukawa 則分別切入記憶體、顧問與光纖網路。
這條線能不能繼續往前,還有三個觀察點。第一,國防訂單是否跟著預算審議落地,M-tron 的飛彈支出時程已經講到 2027 到 2028 年。第二,EUV 光罩與高階記憶體這類生意資本密集,擴產速度和財務結構要一起看。第三,AI 需求要從短期熱度變成長期基建,資料中心、晶圓廠、光纖與射頻模組都得同步吃到訂單。上游先熱,放量靠時間。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

