


高利率改寫資金去向,國防與SaaS誰先拿到估值


聯準會再升息,估值折現率再往上調
美聯準會今年9月再升息1碼,把基準利率區間推到3.75%至4.00%。同步上修的點陣圖,直接把「高利率更久」寫進市場定價。這種環境下,股市先調整的通常是遠端現金流,最先被壓縮的就是高成長故事股。
最新預測也很直白。2026年底聯邦基金利率中位數上修到4.1%,2027年維持4.1%,2028年仍有3.9%,長期利率假設微升到3.2%。核心PCE通膨要到2029年才回到2%。零利率時代已經退場,企業估值要用更高折現率重算。
房市與車市先感受到資金成本壓力
利率走高先打到最吃信貸的部門。30年期固定房貸利率升到6.76%,舊屋銷售已連三個月下滑,房市需求明顯降溫。汽車市場也在承壓,新車平均售價突破5萬美元,平均利率約7%,二手車貸款利率更高到10.6%,平均月付來到765美元。
這些數字指向同一件事:消費端槓桿空間正在縮小。依賴貸款拉動的耐久財、信用卡循環與大宗消費,營收壓力會先反映在訂單與成交量上。利率不是背景音,現在已經是實際的經營變數。
RTX把澳洲NASAMS做成戰備可用
在這種利率環境下,國防科技反而更容易被市場重新定價。RTX(RTX)旗下 Raytheon Australia 完成澳洲陸軍新版 NASAMS 防空系統的交付與整合,並宣布具備「combat-ready」能力。這套系統把多雷達、指揮中心與機動發射車串起來,能偵測並攔截飛機、無人機與巡弋飛彈。
這筆消息的重點在執行,不在新合約數字。系統還整合了澳洲本土 CEA Technologies 雷達與挪威 Kongsberg 的指揮系統,代表 RTX 的在地化整合能力已經落地。短中程防空與彈藥補充需求也在地緣風險升高後同步擴大,這類訂單往往比單次設備出貨更有現金流能見度。
Lockheed與L3Harris做的是低成本升級
Lockheed Martin(LMT)這邊,焦點放在空中作戰感測。公司在亞利桑那州做飛行測試,讓兩架 F-16 透過 Legion 紅外線搜尋追蹤系統與 L3Harris Technologies(LHX)的 HiveLink 通訊系統,在不開啟雷達的情況下共享標定資訊。
這種做法的價值很清楚:既有裝備加上資料鏈與軟體定義無線電後,就能把被動感測能力拉上來,還能減少飛行員負擔。Legion 已在美軍戰機上服役,現在看的只是升級速度與擴散範圍。以升級代替買新機,對預算吃緊的國防部門更符合財務現實,對 LMT 與 LHX 也代表較穩定的改裝收入。
鐵路資本支出偏向制度修補與技術投資
關鍵基礎建設也在做類似選擇。Canadian National Railway(CNI)旗下美國鐵路子公司與 Amtrak 結束長達十年的糾紛,雙方達成八年營運協議,調整績效獎懲制度,並推動 Onboard Shunt Enhancer(OSE)技術上車。
這類協議看起來偏制度,實際上是在把監管壓力轉成長約現金流。鐵路業本來就屬於重資本產業,準點、平交道安全與貨客運協調都要靠持續投資來換。長約、技術、現金流三者一起出現,對這類資產的評價方式就會更接近公用事業,而不是短線景氣股。
SaaS開始分化,能省錢的公司比較吃香
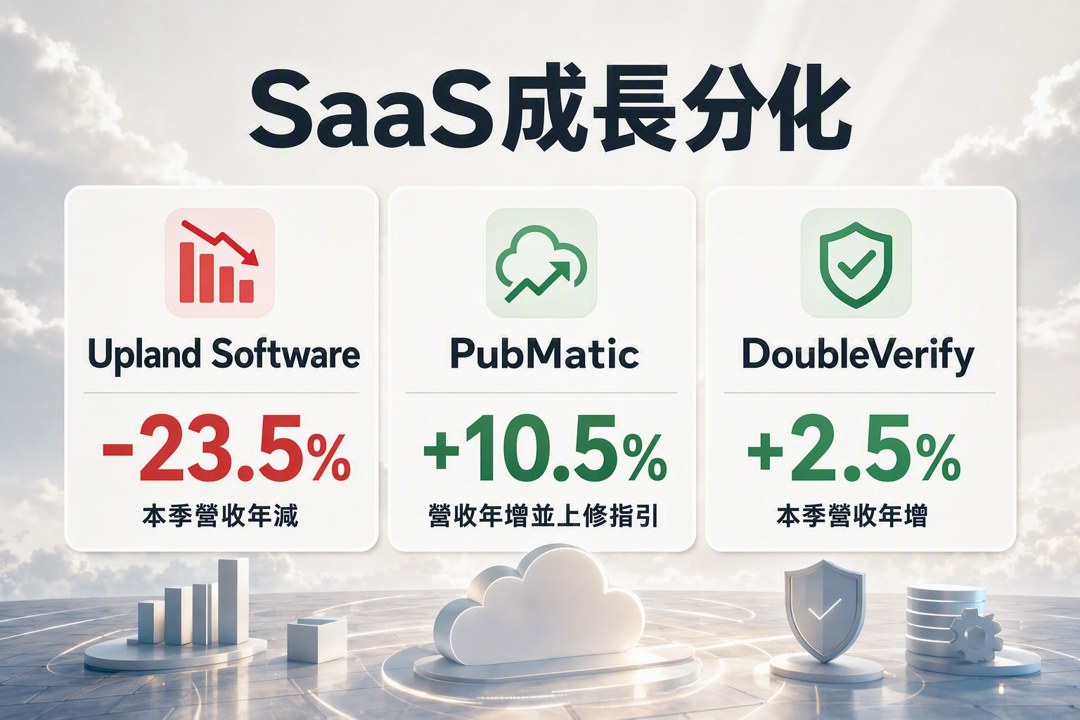
高成長軟體股這邊,分化已經很明顯。銷售與行銷軟體族群今年第一季營收平均雖略優於預期,但下季展望普遍保守,反映企業客戶在高利率環境下壓縮 IT 與行銷預算。Upland Software(UPLD)本季營收年減23.5%,EBITDA 與未來營收指引也明顯落後,財報後股價重挫逾三成。
對照組就很清楚。PubMatic(PUBM)營收年增10.5%,還同時上修未來季度營收與 EBITDA 指引,股價上漲逾二成。Freshworks(FRSH)與 LiveRamp(RAMP)也交出較穩健的營收與營運獲利表現。DoubleVerify(DV)本季營收只年增2.5%,略低於預期,股價仍上漲逾一成,市場看的已經是品牌安全與廣告反詐騙需求。
這裡的篩選邏輯很實際。能直接證明投報率、能縮短銷售週期、能替客戶省錢的 SaaS,估值承壓會小一些。缺乏獲利與自由現金流支撐、又沒有明確效率證據的公司,折現率一上去,收縮會最劇烈。
資金往安全與現金流移動
整體來看,聯準會的高利率路徑已經在改寫產業排序。國防科技、關鍵運輸基礎建設,以及能量化節省成本的企業軟體,正在吸收從高成長故事股流出的資金。地緣風險、國防預算、效率工具這三條線,現在都比純想像空間更容易拿到定價權。
接下來要盯的,不是升息這件事本身,而是高利率維持多久、通膨回落多慢、企業與政府預算怎麼切。利率長期停在4%上下,市場會持續偏好現金流與安全邊際;成長還能被買單的公司,得先拿出省錢或防禦的證據。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

