


SpaceX財報前目標價升到275美元,中期展望能再推高估值嗎?


財報前先看中期展望,SpaceX估值再往上推
Evercore ISI 把 SpaceX(SPCX) 的目標價從 230 美元調到 275 美元,維持「優於大盤」評級。這代表該機構對公司長線敘事的信心,已經直接反映到估值上。以近期收盤價計算,報告給出的潛在上漲空間接近 85%。
分析師 Kutgun Maral 的描述很直白。他形容市場對 SpaceX 長期計畫的質疑,常常把公司講得像科幻小說,實際財務模型卻跟不上想像;但他認為,這些計畫的落地速度比外界原先估得更近。這種寫法很典型,先承認市場懷疑,再把懷疑拉回可驗證的執行節奏。
11月初財報要看的,是2027年前的營運曲線
SpaceX 預計在 11 月初公布第三季財報。LSEG 調查顯示,華爾街目前預估營收 127.38 億美元,每股盈餘 0.14 美元。Evercore ISI 對營收與 EBITDA 的預估還高於市場共識,顯示該機構已把較強的營運假設放進模型。
這次財報的重點,放在當季數字之外。分析師認為,市場會更關心中期營運預估如何重新定價,尤其是財報後到 2027 年之前的投資情緒。這也是 SpaceX 與一般航太公司的差別:一次財報只是一個檢查點,後面跟著的是發射節奏、衛星部署與新業務驗證。
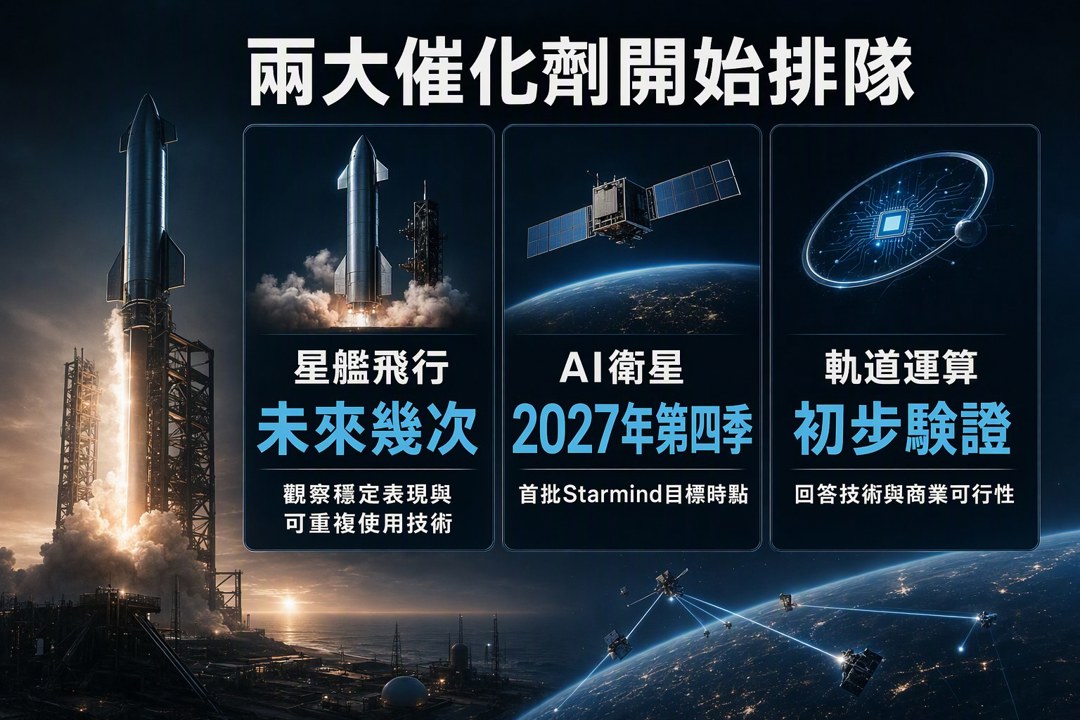
星艦發射節奏與AI衛星,明年催化劑開始排隊
報告點名的第一個催化劑,是星艦帶動的多項衛星部署任務。分析師認為,只要未來幾次飛行能維持穩定表現,並持續證明可重複使用技術,華爾街就會開始給予認可,不必等到極端長期的驗證數量。這句話的重點很清楚:市場要看的,是飛行表現連續性,還有重複使用能否持續縮短成本曲線。
第二個催化劑,是馬斯克把首批 Starmind AI 衛星目標放在 2027 年第四季。這件事的市場意義,在於它會初步回答軌道運算的技術與商業可行性。若進度真能推到那個時間點,SpaceX 的故事就不只停在發射與衛星,還會往太空端運算延伸。
分析師共識已偏多,股價先反映一部分長線期待
LSEG 統計顯示,目前覆蓋 SpaceX 的 42 位分析師裡,有 33 位給出「買進」或「強力買進」評級,等於八成以上都站在同一邊。這種共識不保證後面一路平順,卻代表市場對公司長期價值的理解已經相當集中。
股價過去三個月上漲約 13%,也說明資金已經開始把這套長線敘事往前折現。接下來真正要看的,還是 11 月初財報能否把中期營運假設講得更具體,星艦發射是否維持穩定節奏,以及 2027 年第四季的 AI 衛星計畫能否照表推進。這幾個節點會決定,估值上修只是先行反映,還是後面還有第二段。
關於作者

1
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
2
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
【基本面】贏勢股 APP選股TOP5-202601016
anhour ago
🔥台股跌破短均!強勢股24→30檔,3檔資金逆勢集中📈
2hours ago
上班族型交易者-起漲週風箏 策略文
12hours ago
上班族型交易者-週趨勢風箏 策略文
12hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2026-10-16 22:27
收藏內容 讓好文不錯過

