


漢高完成14億美元收購,美髮業務能否帶動估值上修?


漢高的美髮業務,市場還沒完全算進去
漢高(Henkel)今年把美髮產品組合一路補強,巴克萊(BCS)的重點很明確:市場對這塊業務的成長速度,還放得不夠大。消費者支出轉趨謹慎,日常用品承壓較明顯,但自我護理相關花費仍有韌性,這讓漢高的美髮線有更好的擴張條件。
漢高旗下有寶瀅(Persil)、樂泰(Loctite)與施華蔻(Schwarzkopf)等品牌,近一年也透過併購把美髮版圖拉大。巴克萊在週三報告中提到,漢高重組消費品牌部門後,決策與執行速度更快,業務也從傳統染髮、造型,往更大的美髮保養市場延伸。這代表公司成長來源開始改變,市場若仍用舊框架看它,容易低估未來幾年的變化。
14億美元收購Olaplex後,版圖補得更完整
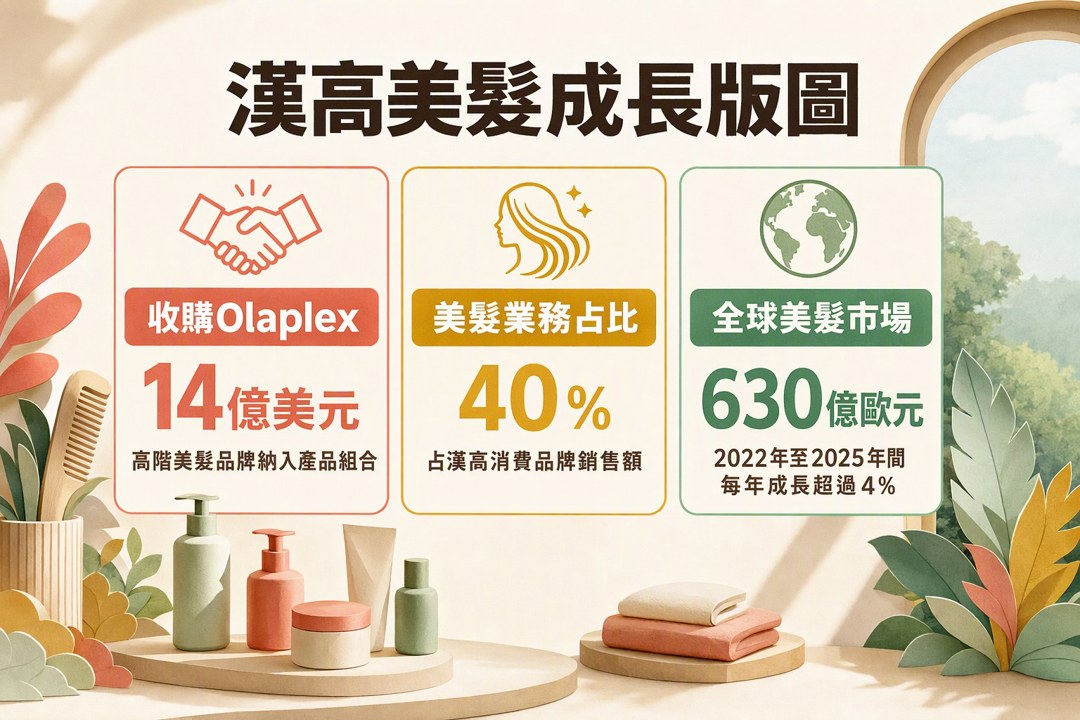
漢高今年七月完成以14億美元收購高階美髮品牌Olaplex(OLPX),四月也收購了美髮與造型品牌Not Your Mother's。再往前看,沙宣(Vidal Sassoon)與資生堂在亞太地區的專業美髮業務,也已加入產品陣容。這些動作讓漢高的產品線從單點品牌,變成更完整的組合。
巴克萊因此上調漢高美髮業務至2028年的成長預測,並預期成長動能會在2027年第三季進一步加速。分析師認為,若漢高能把更強的品牌組合與在地創新能力,持續轉成市占率提升,市場對這項業務的評價會跟著提高。這段話的重點在執行能力:併購完成只是起點,後面要看品牌整合與產品推新速度。
美髮已占消費品牌銷售額40%
巴克萊也提醒,市場過去多半用較成熟的洗衣業務來看漢高的消費品牌部門,實際上美髮已經是同一部門裡規模最大、吸引力也最高的領域之一。目前美髮與洗衣護理業務,各自占漢高消費品牌銷售額的40%。這個比例很重要,因為它顯示美髮已經從補充角色,變成公司組合裡的主力之一。
我會把這個變化理解成組合結構的重心移動。若未來美髮持續擴張,漢高的成長驅動會更依賴高階化、產品創新與區域滲透率,而不只靠成熟品類守成。對投資人來說,這種轉換通常比單季營收數字更能提前反映公司體質的變化。
630億歐元市場,韌性來自消費習慣與原料依賴較低
巴克萊估算,全球美髮市場價值約630億歐元,約704億美元,2022年至2025年間每年成長超過4%。成長動力來自更細緻的護髮習慣、產品創新與高階化趨勢。相較於洗衣與家庭護理產品,美髮業務對原物料的依賴度較低,對獲利率的支撐也更穩定。
報告還指出,歐洲等地經濟環境雖然充滿挑戰,但在美髮領域,常見於家庭用品的消費降級與自有品牌替代現象相對少見。消費者即使支出更保守,仍願意在化妝品、香水與髮品這類能帶來愉悅感的商品上花錢。這種口紅效應,讓美髮比很多民生品類更能守住需求。
美國、中國、墨西哥會是下一段觀察重點
巴克萊把漢高美髮業務視為下一個大成長引擎,最看好的市場在美國、中國與墨西哥。這三個地區若能同步放大,漢高的品牌組合就有機會從「品項更多」走到「市占率更高」。接下來要看的,是新收購品牌能否持續轉成實際銷售,以及在地創新能否維持上架與滲透速度。
我認為,這篇報告傳達的訊號很清楚:漢高的消費品牌故事正在往美髮傾斜,市場評價仍有補位空間,但後續驗證點也很明確。未來幾季若美髮營收與市占率同步改善,估值敘事會更完整;若整合速度跟不上,併購帶來的期待就會先停在預期層。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

