


油價站回107美元,台股連假後先看PCE與就業數據


荷莫茲海峽變數把油價與通膨預期一起推高
中東供應鏈再度卡在地緣政治風險上。美國官方拒絕伊朗提出、關於重新開放荷莫茲海峽的停火提案後,國際原油供應疑慮延續,布倫特原油價格反彈超過3%,重新站回每桶107美元以上。這種走勢直接拉高進口成本,也讓全球通膨壓力再度升溫。
我會把這段行情先當成能源價格主導的風險事件來看。原油一旦往上,對運輸、製造與終端售價都會形成連鎖影響,市場對後續物價走勢的敏感度也會同步升高。油價的波動幅度越大,對企業成本預算與消費端支出都越不友善。
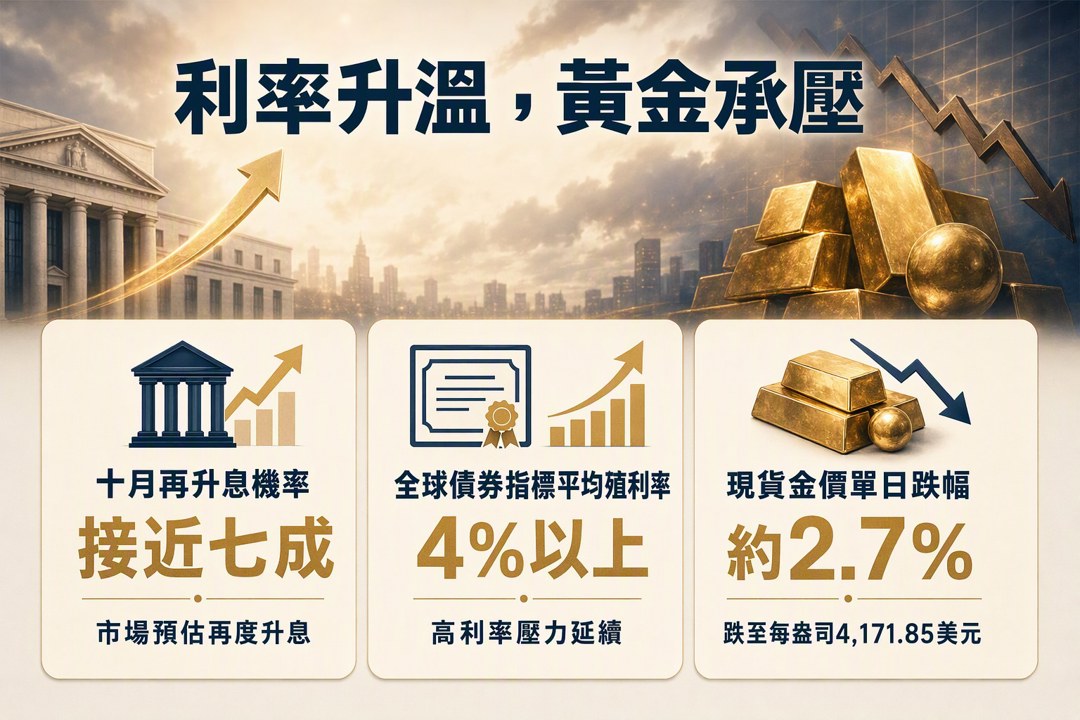
Fed升息預期升高,金價先承壓
通膨預期抬頭後,聯準會續升息的機率也被往上調。聯準會本月稍早升息一碼後,依芝加哥商品交易所數據,市場目前預估十月份再度升息的機率接近七成。高利率環境把全球債券指標平均殖利率推升到4%以上,對無息資產與高評價資產的壓力都更明顯。
黃金的反應很直接。現貨金價單日急挫約2.7%,跌到每盎司4,171.85美元,創下自今年8月初以來新低,美國黃金期貨也同步跌2.7%至4,204.30美元。這代表市場在通膨與利率兩端都先選擇回到現金流與殖利率較高的資產。
亞洲股市同步承壓,印度對油價更敏感
殖利率走高、原油上漲,亞洲股市的壓力也跟著放大。韓國KOSPI指數下跌2.7%,日本日經225指數下滑0.73%,印度股市也因原油進口成本上升而出現明顯回落。這種表現顯示,市場先反映的是成本壓力與資金風險偏好下降。
我會把這段解讀成全球資金正在重新評估通膨與利率的組合。對需要大量進口能源的經濟體來說,油價上漲會比單純的利率變動更快反映到企業成本與經常帳壓力上,股市自然先受影響。
台股連假前後的籌碼調整,先看PCE與就業數據
台股這邊,連假前後的籌碼變動也反映市場對外部風險的戒心。近期法人資金在休市前已陸續調整相關供應鏈持股,友達(2409)、台達電(2308)、聯發科(2454)都出現在市場交易範圍內。這類調整通常先反映資金對短線環境的再配置,後續還要看外部數據能否把預期拉回來。
接下來市場焦點會轉向美國即將公布的個人消費支出物價指數與就業數據。PCE會直接影響通膨與升息路徑的預期,就業數據則會影響景氣與薪資壓力的判讀。這兩項數據如果持續偏熱,油價與殖利率帶出的壓力就會延續;若數據轉弱,資金對風險資產的態度才有機會重新修正。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
anhour ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

