


楓葉食品(MLFNF)EPS跳升至0.44加幣,13%利潤率能否延續?


第二季營收小幅增長,EPS 跳升更快
楓葉食品(MLFNF)最新第二季交出一份偏穩的成績單。營收來到 10.2 億加幣,年增 2.0%,成長幅度不大,但獲利端的變化更有看頭。調整後 EPS 升到 0.44 加幣,去年同期是 0.33 加幣,獲利成長明顯快於營收。
我會先看這組數字的組合。營收維持正成長,代表基本盤還在;EPS 拉升幅度更大,通常反映產品組合、成本控制,或營運效率有改善。這一季的訊號,偏向獲利質量提升,而不是單靠銷量放大。
EBITDA 利潤率回升,成本控管開始反映在財報
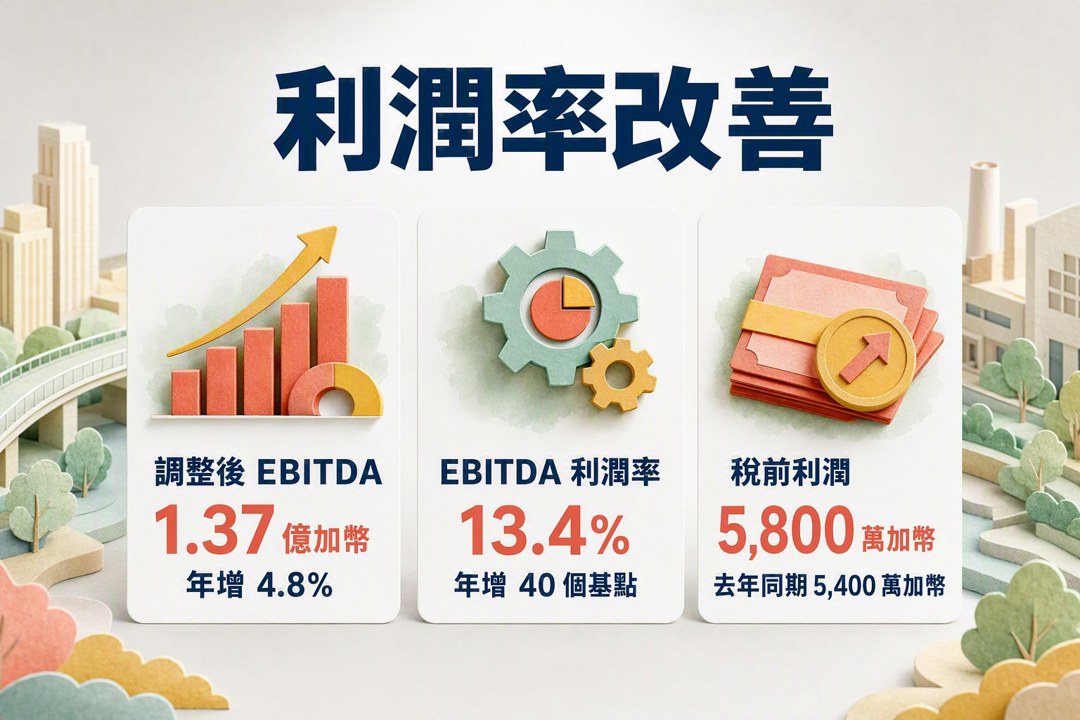
調整後 EBITDA 年增 4.8%,達到 1.37 億加幣,增速高於營收。更關鍵的是 EBITDA 利潤率升到 13.4%,比去年同期多 40 個基點。這代表公司在成本端與營運效率上,確實有把壓力消化掉一部分。
稅前利潤也從 5,400 萬加幣升到 5,800 萬加幣,來自持續經營業務的收益則到 4,100 萬加幣,每股 0.33 加幣,高於去年同期的 3,900 萬加幣、每股 0.31 加幣。這組數據和 EBITDA 的改善方向一致,顯示改善範圍不只停在單一層級。
淨債務 10.7 億加幣,槓桿仍在可控範圍
財務體質這邊沒有出現明顯變形。截至第二季末,淨債務為 10.7 億加幣,淨債務對過去十二個月調整後 EBITDA 比率是 2.2 倍,去年同期為 2.1 倍,只有小幅上升。就這份財報來看,槓桿壓力仍在相對穩定的區間。
這個位置代表公司仍有債務管理空間,但後續要持續盯現金流與獲利延續性。若 EBITDA 利潤率能維持,債務比率就有機會守住;若營收成長停滯,槓桿感受度會更快浮現。
我看到的是獲利先行,接下來看營運效率能否延續
這一季的重點很清楚:營收只有溫和增長,獲利與利潤率改善較亮眼。對食品公司來說,這類組合通常比單純營收放大更重要,因為它更直接反映毛利與費用控管的成果。
後續我會持續看兩件事。第一,營收能否維持低雙位數以下的穩定增長節奏;第二,EBITDA 利潤率能否站穩 13% 以上。只要這兩項沒有轉弱,這種獲利改善就比較有機會延續。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
30minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
33minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
36minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
37minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
43minutes ago
收藏內容 讓好文不錯過

