


消費品股重回資金視野,高配息名單誰能把股息一路加下去?


消費品股為什麼又回到資金視野
在這種波動拉高的環境裡,消費品股會先被拿出來看。原因很直接,日常用品與必需品的需求通常較穩,配息紀錄也容易成為資金的觀察重點。我會先看兩件事:公司能不能把派息維持住,還能不能持續往上加。
十檔高配息成長評級名單
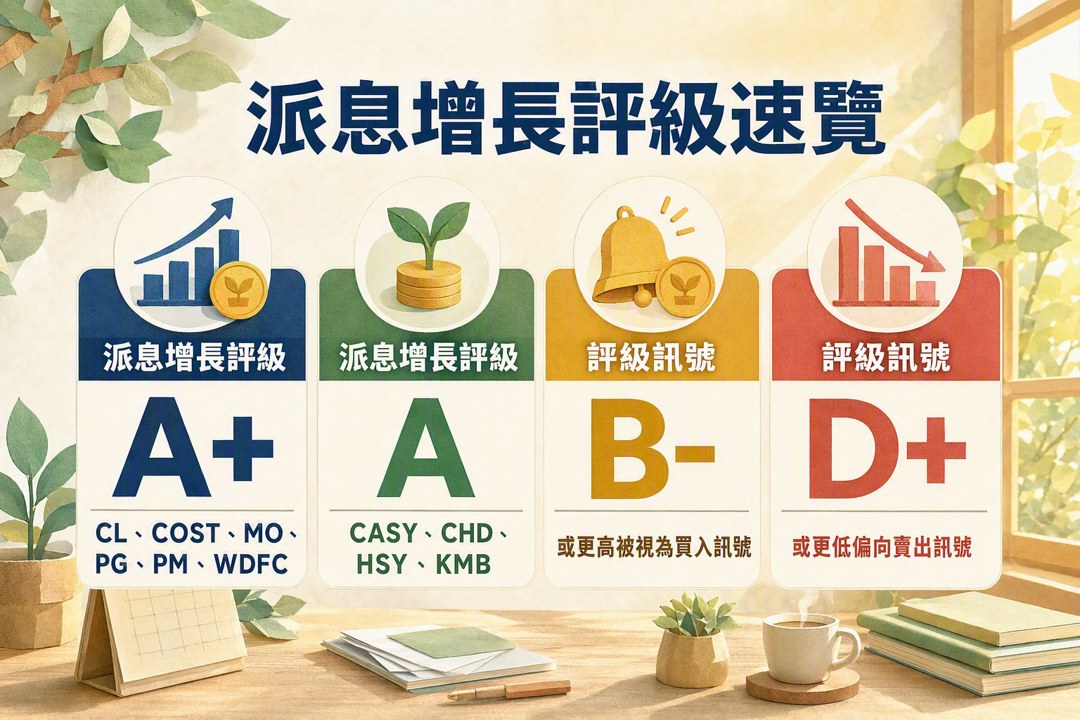
這份名單把消費品公司按派息增長評級排序,最高的是A+。拿到A+的有科爾蓋-帕莫利夫(Colgate-Palmolive, CL)、好市多(Costco Wholesale, COST)、艾爾特里亞集團(Altria Group, MO)、寶僑(Procter & Gamble, PG)、菲利普·莫里斯國際(Philip Morris International, PM)與WD-40(WDFC)。A級的則有凱西便利商店(Casey's General Stores, CASY)、教會與德懷特(Church & Dwight, CHD)、雜湊巧克力(Hershey, HSY)與金佰利(Kimberly-Clark, KMB)。
這個排序反映的是派息增長的一致性與規模。也就是說,評級系統在看公司是否長期維持配息成長,而不是只看單一年度的股息數字。文中也提到,B-或更高被視為買入訊號,D+或更低則偏向賣出訊號,這讓評級同時帶有篩選與追蹤功能。
配息紀錄背後,看的是獲利與現金流
我會把這類名單再往下拆一層,看公司能不能用現金流支撐配息。文中已經點出,未來能否繼續提高派息,取決於盈利能力、現金流與財務狀況。這個判斷很重要,因為配息成長若脫離獲利與現金流,後面通常很難長跑。
以消費品股來看,市場願意給它們溢價,往往是因為需求相對穩定,加上現金分配紀律清楚。像COST、PG、CL這類公司,配息成長與營運穩定性常常是放在一起看的;MO與PM則還要再看產品組合與現金創造能力。這些公司都屬於成熟型企業,投資重點會落在營運是否持續支撐股東回饋。
我會怎麼追這條線
如果後續要追這一組消費品股,我會先看兩個層次。第一層是公司本身的獲利與現金流,這決定配息能不能延續。第二層是評級名單是否持續維持A+或A,這會反映它們在派息增長上的穩定度。
今天這份資料提供的是一個偏篩選型的觀察框架,重點放在配息成長紀律與財務支撐。接下來若要判斷這些股票能不能繼續留在領先名單,還是要回到營運數字與現金流表現。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

