


富達低期限債券ETF(FLDB)配息將發放,但退休配置真正該看的是穩定性


我看 FLDB 這種短天期債券 ETF,重點不是「高不高」,而是穩不穩
我常說,退休金規劃不是只盯著股市漲跌,現金流怎麼來、風險怎麼控,這兩件事更重要。最近富達低期限債券 ETF(FLDB)公告,將在 2026 年 8 月 3 日 發放每股 0.165 美元 的月度股息,確實會讓不少偏保守的投資人多看一眼。
不過我自己會提醒大家,看到配息先別急著興奮,還是要回頭看:這筆配息背後的資產品質、期限結構,還有它適不適合你的資產配置。
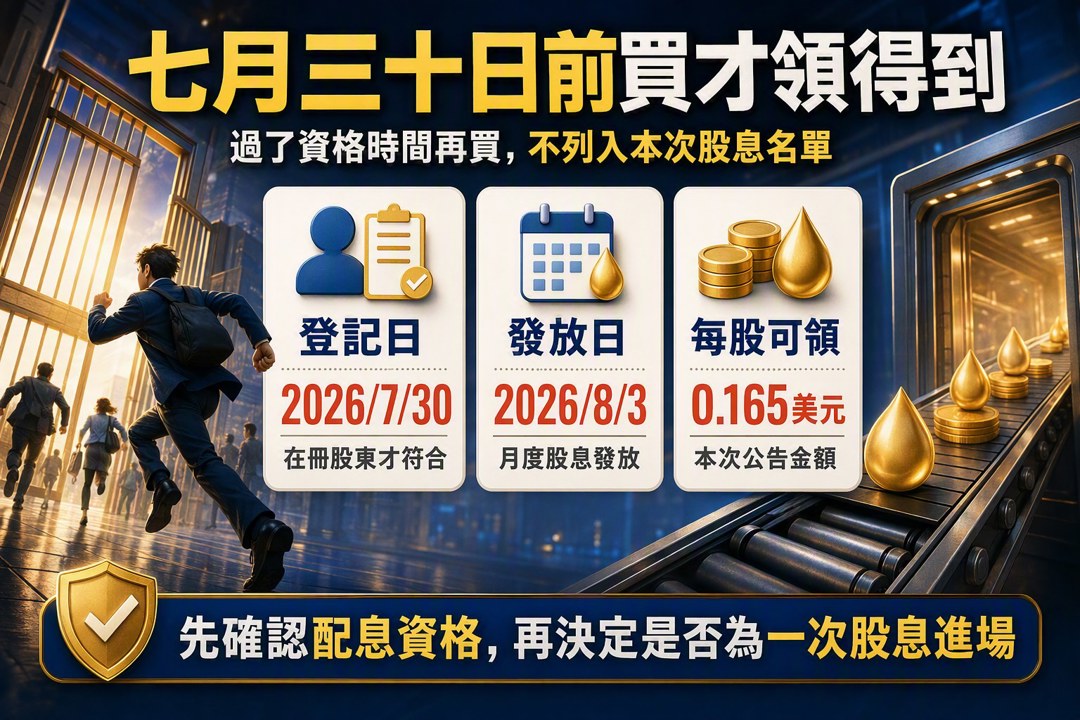
2026 年 7 月 30 日前買進,才有這次股息
這次 FLDB 的股息是針對 2026 年 7 月 30 日登記在冊的股東 發放,也就是說,2026 年 7 月 30 日前的交易 才能享有這次配息;過了這個時間點再買,就不會算進這次的股息資格。
這種資訊很多人會只看「每月配多少」,但我自己比較在意的是:
你拿到的配息,能不能長期維持?基金本身的波動大不大?
因為退休族最怕的,不是少拿一點利息,而是本金忽上忽下,搞到心情跟現金流都不安穩。
短天期債券的價值,在於降低利率風險
FLDB 的特色是低期限、短天期,這點很關鍵。債券投資最怕什麼?很多人第一個想到利率上升,但其實對債券來說,存續期間越長,受利率變動影響通常越大。
所以像 FLDB 這類短天期債券基金,通常比較能把利率風險壓低一些。不是說完全沒風險,而是它的波動特性,會比長天期債券相對溫和。對我這種比較重視退休現金流的人來說,這種產品的角色,通常不是拿來拼暴利,而是拿來做資產配置裡的穩定器。
我自己常講,投資不是只選「會漲的」,也要配置一些「比較不會讓你晚上睡不著的」。
月配息吸引人,但不要被殖利率迷惑
很多投資人一看到「月配息」就很有感,因為心理上會覺得每個月都有錢進來,特別像退休收入。這沒有錯,但我還是要老話重提:
配息高,不等於總報酬高。
有些人只看殖利率,結果忽略了價格波動、費用率、債券品質,甚至忽略了配息裡有沒有包含本金的成分。這些才是長期能不能持有的重點。
我不反對配息型商品,也不會一概否定高股息 ETF 或債券 ETF。像 0056、債券 ETF 這類工具,本來就有它的位置。只是我一直強調,先看總報酬,再看配息;先看風險,再看數字,這樣才不會被表面的殖利率騙了。
這種基金適合什麼人?
如果你本來就是走退休配置路線,手上已經有股票部位,想再放一部分到比較穩定的資產裡,像 FLDB 這類短天期債券 ETF,確實可以拿來當作一部分防守配置。
但如果你是年輕人,手上資金還不多,或者你追求的是長期資產成長,那我通常會更傾向先把核心資產放在整體分散的股票 ETF,像 0050 這類追蹤大盤的工具,先把資產長大,再慢慢加入債券部位。
我自己一路走來也不是一開始就懂投資。我 40 歲才開始認真做資產配置,那時候才慢慢體會到,退休不是等你有很多錢才開始想,而是你要先建立一套能長期走下去的方法。
投資重點不是嚇自己,而是把生活安排好
我最近更有感的是,投資真的不能只盯著報酬率。人一旦身體出狀況,很多原本覺得重要的數字,突然都沒那麼重要了。對我來說,健康、現金流、風險控管,這三件事,常常比短期績效更值得優先處理。
所以看到 FLDB 這次公布每股 0.165 美元 的月配息,我的解讀很簡單:
它是一個偏穩健、偏防守的債券工具,適合放進資產配置裡參考,但不是拿來幻想快速致富的。
退休理財這條路,真的不用把自己嚇到說要幾千萬才能開始。**重點是你有沒有提早布局、有沒有分散、有沒有讓現金流慢慢建立起來。**這樣走,心比較安。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

