




ETF單日賣超爆量,自營商調節會延續到0050與0056嗎?


10月30日ETF賣超集中,自營商占了主要比重
2026年10月30日,三大法人合計買超最多的ETF為主動元大AI新經濟(00990A),買超1,233張。外資買超915張,自營商買超318張,兩類法人方向一致。主動統一全球創新(00988A)則獲外資買超2,183張,但三大法人合計買超僅380張,代表其他法人有反向操作。
賣超端的數字大得多。主動中信台灣收益(00406A)遭三大法人合計賣超970,382張,其中自營商賣超901,847張,外資賣超68,534張。凱基台灣TOP50(009816)合計賣超185,059張,主動統一台股增長(00981A)賣超176,847張,主動統一升級50(00403A)賣超160,313張。
這份榜單最清楚的訊息,是賣超高度集中於自營商。ETF交易常牽涉造市、申購買回與庫存調節,大量張數不能直接解讀成法人全面看空。若缺少成交金額、受益人數與基金規模變化,單靠一天張數很難判斷資金是否長期撤離。
0050與0056同遭賣超,法人方向仍有差異
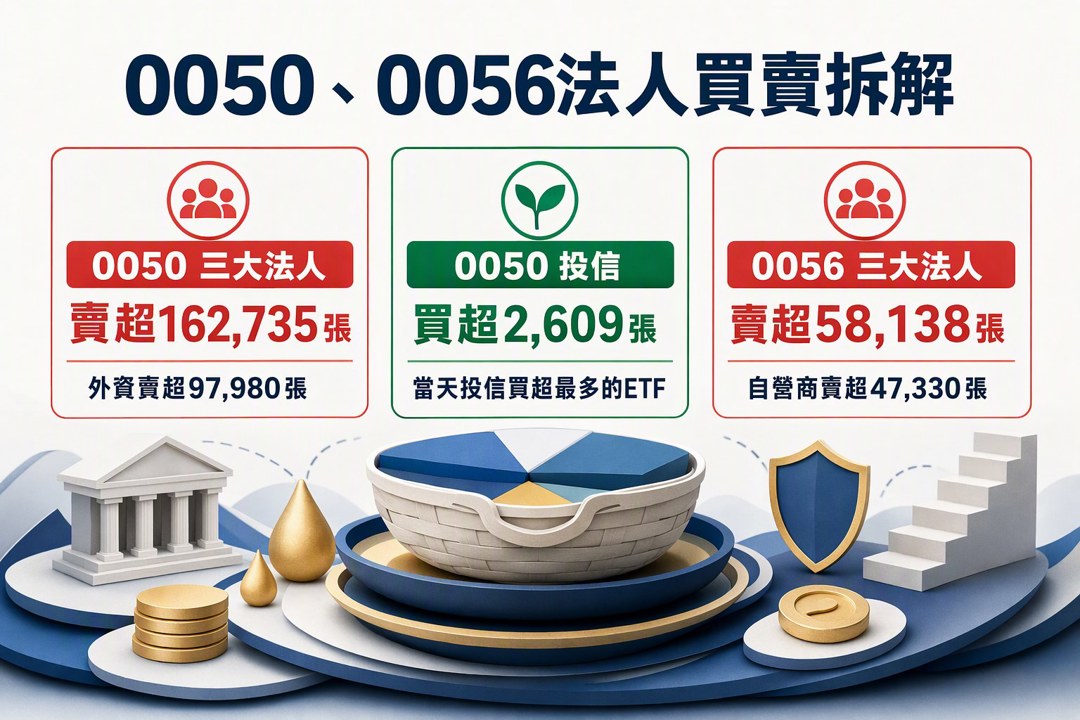
元大台灣50(0050)在2026年10月30日遭三大法人合計賣超162,735張,排名合計賣超第四。外資賣超97,980張,自營商賣超67,364張;投信則買超2,609張,並且是當天投信買超最多的ETF。
元大高股息(0056)合計賣超58,138張,外資賣超11,109張,自營商賣超47,330張,投信買超300張。國泰永續高股息(00878)與復華台灣科技優息(00929),也分別遭合計賣超73,331張與65,397張。
同一檔ETF內,不同法人可以同時站在買賣兩側。合計數字會遮住法人差異,投資人若只看排行榜,很容易把交易活動放大成一致性的市場判斷。當天資料較適合用來了解籌碼流動,還難以延伸成中長期報酬預測。
主動式ETF買盤集中,單日資料仍缺少延續性
合計買超榜中,來源列出的ETF僅有00990A與00988A,買超分別為1,233張與380張。外資買超也集中在這兩檔,00988A為2,183張,00990A為915張;自營商買超榜則只有00990A,買超318張。
這反映當天主動式ETF有局部買盤,範圍仍相當窄。單日買超只能確認當天方向,後續還要搭配連續數日法人動向、成交量及基金規模,才能看出資金是否持續進入。主動式ETF的持股調整也由經理團隊決定,投資人仍需了解選股範圍、費用與績效基準。
退休配置回到總報酬與現金流需求
我常說,退休準備看的是多年累積,單日法人買賣很難改變一套配置。0050提供大型權值股曝險,0056、00878這類高股息ETF偏向現金流需求;兩者可以依退休階段搭配,仍要把股息、價差、費用與稅負一起計算。
高配息能讓退休生活較容易安排,但殖利率不能代替總報酬。配息來源、淨值變化與長期含息績效,都會影響資產能否支撐多年支出。我自己看退休金,會先估生活費與緊急預備金,再決定股票、債券及現金的比例。
2026年10月30日的籌碼資料顯示,自營商大額賣超主導多檔ETF榜單,外資與投信在0050、0056等商品上也有不同方向。這些數字適合當作短期交易紀錄;退休配置仍應建立在分散、費用、總報酬與可承受波動之上。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.01 選股一點通手把手帶你盤後做功課
4hours ago
2026/10/27~10/30 大盤週報
4hours ago
🔥台股重挫1,156點!趨勢股30→12檔,2檔逆勢走強📈
9hours ago
【美股週報】費半跌破年線之後:歷史給的答案
14hours ago
【宏觀週報】台股現在站在哪裡?盯住三個數字
14hours ago