


美股逼近歷史高點,第三季財報能把漲勢擴散到能源股嗎?


美股高檔由科技權重與獲利預期支撐
截至今年10月9日,油價上漲,美國公債殖利率持續攀升,美股主要指數仍接近歷史高點。市場暫時承受住總體環境的壓力,支撐主要來自科技股權重、企業獲利預期、信用市場、能源價格傳導速度,以及就業與消費。
我常說,股市與經濟走勢可以出現一段時間的落差。指數反映的是成分股獲利與市場預期,民眾感受到的物價、利率與生活壓力,傳到大型企業財報通常需要時間。美股高檔有五項支柱,每一項也都有清楚的適用邊界。
科技股占標普500約四成,七巨頭三個月上漲11%
標普500指數(SPX)約有四成權重集中在科技股。高利率增加經濟放緩風險後,資金偏向資產負債表穩健、現金流較充足的大型企業,科技七巨頭因此成為主要受益者。
這些大型科技股今年初一度表現平淡,截至今年10月9日往回計算三個月,合計反彈約11%。高權重讓它們對標普500與那斯達克指數(IXIC)產生明顯支撐,也讓指數暫時降低對週期性壓力的敏感度。
道瓊指數(DJI)較貼近實體經濟,成分股對油價與殖利率也更敏感。截至今年10月9日,道瓊仍較今年8月初的歷史紀錄低逾6%。這項差距顯示,美股漲勢仍高度集中,指數接近高點,市場內部的感受可能差很多。
對ETF投資人來說,這也代表名義上的分散,可能仍含有很高的科技股曝險。配置時需要看清楚成分與權重,不能只看ETF涵蓋多少家公司。
第三季獲利估增逾29%,能源類股可望擴大漲勢廣度
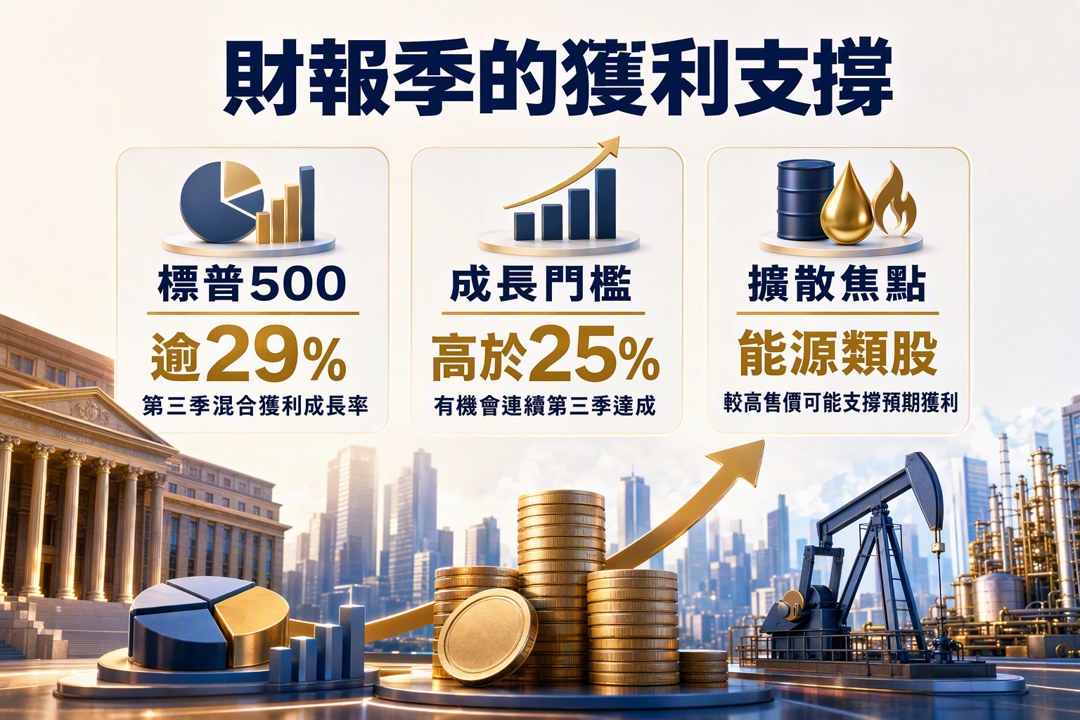
市場對即將公布的第三季財報抱持高度期待。FactSet估計,標普500成分股的混合獲利成長率將超過29%,有機會連續第三季高於25%。
這組數字支持年底行情的基本面期待。若企業同時提出樂觀展望,投資人注意力可能回到營收、獲利與訂單,市場漲勢也有機會從大型科技股擴散到更多產業。
能源類股的預期獲利成長尤其突出。油價上漲會壓縮部分企業與家庭的支出空間,能源公司則可能從較高售價受益。獲利成長能否擴散,會影響這波行情能走多廣,財報結果也需要和企業展望一起判讀。
高殖利率尚未擊穿股市,融資成本仍會逐步累積
截至今年10月9日,美國10年期公債殖利率已觸及2002年以來高點,資金成本明顯升高,美股仍未受到實質重擊。部分投資人把殖利率上升視為人工智慧基礎建設快速擴張的伴隨成本,另一些交易員則認為,目前水準較接近長期歷史常態。
信用利差是企業債殖利率與公債殖利率的差距,可用來觀察市場承擔企業信用風險時要求多少補償。當時信用利差仍窄,顯示信用市場尚未反映重大衰退壓力,也可能限制公債殖利率繼續急升的空間。
這項支撐帶有條件。殖利率若長期攀升,企業借款、房貸與消費信貸成本都會提高,獲利率也可能逐步受到侵蝕。高利率的影響具有遞延性,短期股價穩定無法消除後續壓力。
油價需要在高檔維持數月,壓力才會全面傳導
截至今年10月9日,布蘭特原油期貨約為每桶106美元,西德州原油(WTI)約為93美元。高油價先壓縮中低收入家庭的可支配所得,加油與運輸成本也會逐步傳到商品及服務價格。
Russell Investments加拿大策略主管BeiChen Lin評估,油價需要在每桶100至120美元區間維持數個月,才可能對整體股市造成顯著傷害。短暫突破100美元後迅速拉回,對企業獲利與經濟活動的衝擊相對有限。
因此,觀察油價需要同時看高度與持續時間。若能源價格長期停留高檔,家庭消費、企業成本與通膨預期可能一起受到影響,聯準會的利率政策也會更難轉向寬鬆。
就業與消費守住經濟底線,退休配置仍需保留緩衝
美國民眾的經濟信心已降到十多年低點,最新零售銷售數據仍顯示消費具有韌性。企業雖然放慢徵才,失業率截至今年10月9日仍維持4.2%,旅遊與休閒體驗支出也持續支撐經濟活動。
我看退休投資,會把這些資料放回資產配置。股票部位參與企業獲利成長,債券與現金則負責支付生活費及降低波動。指數位於高檔時,退休金規畫更需要確認科技股集中度、股債比例與現金緩衝,避免把整套計畫押在單一市場情境上。
美股支撐仍有明確條件:科技巨頭維持獲利、財報成長向更多產業擴散、信用利差保持穩定、油價未長期停留警戒區間,就業與消費也沒有同步轉弱。若殖利率與油價持續上升,並開始壓低企業獲利與家庭支出,主要指數承受的壓力便會明顯增加。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
18minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
anhour ago
【每週精選】2026/10/12-10/16 多空鎖股清單
anhour ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

