


【美股焦點】AI 泡沫真正引爆點?「晶片折舊」將是關鍵


未來五年,全球科技巨頭將砸下超過一兆美元建構 AI 資料中心。這是科技史上規模前所未見的資本支出浪潮,從 GPU、伺服器、網路基礎建設到整座資料中心,都在瘋狂擴建。然而在這股狂潮背後,一個原本不起眼的小項目,正逐漸成為市場最不安的變數——AI 晶片的折舊年限,到底該算多久?
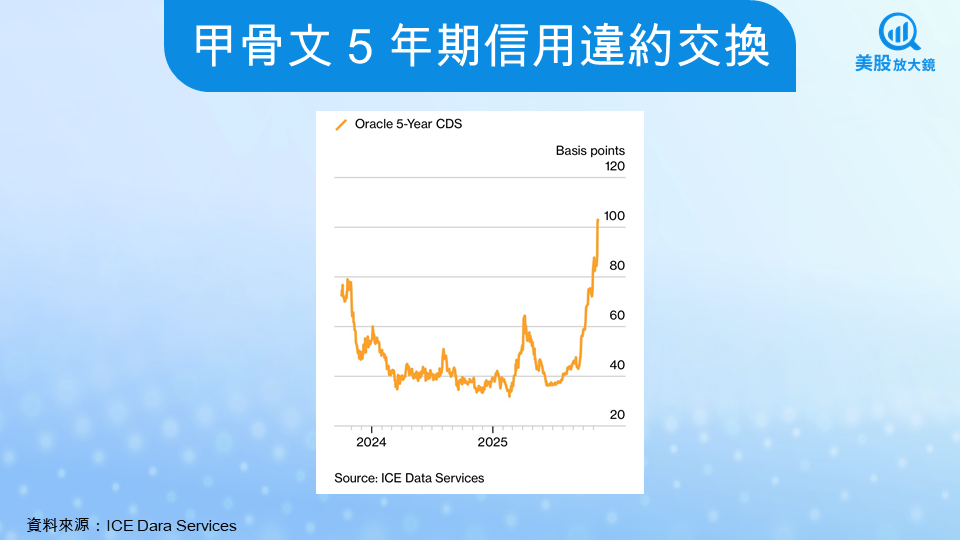
折舊看似只是財報中的技術欄位,卻牽動 EPS、估值,甚至整個 AI 投資循環能否持續。電影大賣空主角 Michael Burry 在 X 上發出多篇文章警告:如果企業高估晶片壽命,就等於在用會計方式虛增獲利。而目前債市中的信用違約交換(Credit Default Swap, CDS)交易量更急速上升,顯示市場對「AI 投資能不能回本?」的集體焦慮正在醞釀。
什麼是折舊?為何 AI 晶片折舊影響這麼大?
折舊的概念其實不複雜。企業買硬體設備後,不能一次把成本算掉,而是要分幾年攤提。例如,一台價值 1,000 萬的伺服器,如果企業設定能使用 5 年,每年就只需認列 200 萬的折舊費用。
折舊年限越長,當年的成本就越低,EPS 越漂亮;折舊年限越短,成本就越高,EPS 就會被壓縮。這在傳統重資產產業中早已是既定規則,但落到 AI 晶片上時,情況完全不同,因為沒有人知道這些晶片能撐多久。輝達(NVDA)的資料中心 GPU 才從 2018 年開始在市場普及,而真正 AI 熱潮從 2022 年才全面爆發。市場上根本沒有足夠的「歷史使用資料」來證明 GPU 能不能撐滿 5 年,甚至連 3 年都沒把握。在這樣的不確定環境下,折舊年限成了科技巨頭最容易調整、也最能影響獲利的槓桿。
科技巨頭與空頭的折舊大戰:6年 vs 3年
現在市場出現了兩大陣營,兩邊的主張差距極大。
一邊是科技巨頭,包括谷歌(GOOG) 、微軟(MSFT)、甲骨文(ORCL),都宣稱伺服器與 GPU 的折舊年限可達 4-6 年。微軟甚至給了一個「2-6 年」的寬幅。GPU 雲端租賃企業 CoreWeave(CRWV)更直接採用 6 年折舊週期,並以實際案例佐證:2020 年推出的 A100 晶片至今仍租滿;2022 年的 H100 合約釋出後更能以原價 95 折重新租出。他們認為 AI 晶片仍具備高價值,不會迅速被淘汰。對這些企業而言,折舊越久越有利,因為能讓財報更漂亮。
另一邊則是空頭與審計派。Michael Burry 直言,伺服器真正有效運作的壽命恐怕只有 2-3 年,尤其在輝達一年一代的競爭節奏下,舊晶片很快就會沒有經濟價值。美國審計師團體也指出,AI GPU 完全缺乏長期使用紀錄,企業延長折舊年限的依據非常薄弱。如果企業用過長折舊,不僅是不精準,甚至可能是刻意地把獲利「美化」。
輝達一年一代的迭代速度,讓長折舊變成不可能?
折舊年限是否合理,一切都取決於 AI 晶片巨頭輝達的產品迭代速度。過去輝達大約每兩年推出一代資料中心 GPU,但從 2023 年後,更新速度變成「一年一代」,性能幾乎每年全面性飆升飆升,像是新一代的 Rubin 架構相比前一代 Blackwell 效能為 13 倍、能耗為 1/4,這種級別的性能躍升,已經不是「自然升級」,而是把舊晶片直接打入淘汰區。
這也意味著,舊晶片不只是落後,而是被全面「碾壓」。今年輝達執行長黃仁勳在發表 Blackwell 時更開玩笑說:「Blackwell 出貨後,Hopper 根本送都送不出去。」這句話其實是暗示著舊晶片價值極快貶損,不再適合放在財報上用長年限來攤提。如果企業仍依賴長折舊政策,那麼帳上的資產價值就會與現實脫節,最終必須面對一次性的資產減損。
而折舊被高估的殺傷力非常具大。假設一家公司買了 600 億美元的 GPU,若採用 6 年折舊,每年認列的成本是 100 億;但如果哪一天被迫調整成 3 年折舊,每年認列的折舊將翻倍到 200 億。EPS 會瞬間被腰斬,估值模型也會跟著大幅重計。折舊不是小數字,而是對科技巨頭 EPS 與 PE 估值具關鍵影響的核心參數。
如今的科技股 EPS 之所以強勁,很大程度依賴「折舊年限拉得很長」這個前提。一旦這個前提不成立,科技股的估值將面臨全面下修。
折舊風暴外溢到債市,CDS 暴增的真正意涵
折舊爭議不只衝擊股市,它正在快速外溢到債市。近期與科技巨頭相關的 CDS 交易量突然暴增。以甲骨文(ORCL)為例,六週內 CDS 交易金額達 42 億美元,是去年同期的 20 倍。臉書(META)、CoreWeave(CRWV)也成為 CDS 的熱門標的。債市的擔心也很直接,科技巨頭用大量債務進行 AI 擴建,如果折舊加速,而 AI 收益成長有限,它們可能會面臨難以償債的壓力。摩根大通(JPM)預估,未來幾年科技公司將發行高達 1.5 兆美元企業債。若 AI 回報不足,這些債務可能會成為新一輪系統性風險。
散戶該怎麼看?
折舊之所以可能成為 AI 泡沫的導火線,關鍵是 AI 的商業化速度遠低於投資速度。麻省理工的調查指出,95%的企業在生成式 AI 計畫上「沒有獲得回報」。也就是說,企業每年不斷加碼購買 GPU,但 AI 服務與 AI 應用帶來的收入並沒有同步上升。當收入追不上折舊費用,美麗的財報就會開始崩塌。如果折舊費用持續加速,而 AI 相關營收還處於緩慢成長階段,那麼企業最終將不得不認列資產減損,EPS 會被壓縮,估值也會明顯下修。
散戶面對這波折舊風暴,有三個最重要的觀察方向。
1. 折舊政策比 EPS 更重要:未來看科技股財報,不能只盯著 EPS。折舊年限、折舊增速、GPU 在資本支出中的占比,才是真正左右獲利品質的核心指標。這些會計項目將比帳面獲利更能反映企業的真實財務壓力。
2. 真正暴露風險的是雲端巨頭:折舊衝擊最大的並非輝達,而是大量購買 GPU 的雲端企業,包括谷歌、微軟、亞馬遜、臉書、甲骨文。這些公司買入的不是能立即變現的產品,而是需要多年折舊的重資產,一旦折舊加速,EPS 與估值都會首當其衝。
3. 折舊風暴的受惠者反而是供應鏈:越不受晶片折舊影響的公司越安全,例如台積電(2330)、伺服器供應商、散熱業者、電力與網路基礎建設供應鏈。它們不必承受折舊壓力,卻能隨著 AI 擴張持續受惠,是本輪折舊風暴中的相對安全板塊。
AI 不會消失,但估值必須回到現實
AI 是確定的長期趨勢,不會因為折舊爭議而終結。但估值一定會因折舊而重新調整。真正的問題從來不是 AI 技術是否發展,而是企業買的這些昂貴 GPU,到底能不能物超所值?當輝達的迭代速度已經進入「一年一代」時代,折舊速度將決定 AI 基礎建設能否真正獲利,也決定科技巨頭的 EPS 是否真實。
折舊,不再只是財報角落的小字,而是左右科技股估值的關鍵準則。AI 浪潮仍將繼續,但接下來市場看到的,或許是「AI 估值回到現實」的時代。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【美股研究報告】美光連 6 黑,是時候進場撿便宜了嗎?
【關鍵趨勢】科技股大逃殺!資金急尋戰火避風港,5大「通訊衛星股」逆勢狂飆
【美股研究報告】ONDS財報炸出634%營收成長!一文看懂國防科技新星
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

