


【美股盤前五點】PPI、零售銷售登場,金融股財報開跑(2026.01.14)


 2026年1月14日美股盤前:PPI與零售銷售雙重考驗,銀行股財報日
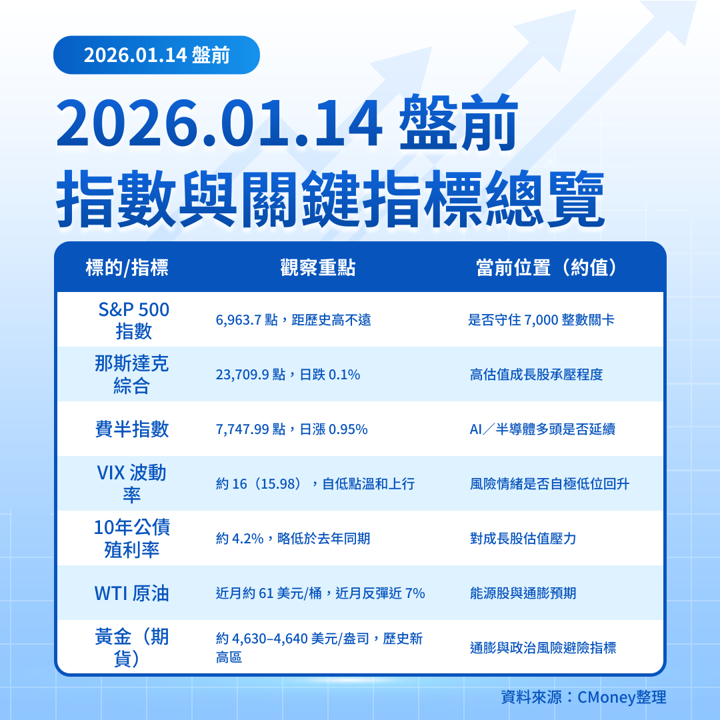
昨夜美股三大指數自歷史高檔小幅拉回,S&P 500 收在 6,963.74 點(-0.2%)、道瓊 49,191.99 點(-0.8%)、那指 23,709.87 點(-0.1%),金融類股在摩根大通財報後領跌,能源受油價續漲撐住跌勢。
今日亞洲股市在日股創新高帶動下續強,MSCI 亞太指數與費半指數約 7,748 點都在高檔徘徊,金價衝上 4,630 美元/盎司附近,顯示避險情緒仍在。
今夜美東時間 08:30(台北 21:30) 將同時公布 11 月 PPI 及 11 月零售銷售,同時大型銀行 美銀(BAC)/花旗(C)/富國(WFC) 盤前揭開財報,對金融股與利率預期將是關鍵測試。對台灣投資人而言,需特別留意:費半與 SOXX、台積電 ADR(TSM 331.72 美元) 是否在高位續強,以及金融股若再修正,對價值股與高股息 ETF 的連動壓力。
五大盤前焦點
總經
一、PPI+零售銷售同場登場:通膨與景氣的雙重體檢
時間:
美國:08:30 ET(PPI Nov、Retail Sales Nov)
台北:今日 21:30
市場預期 PPI 年增約 2.7% 持平,為連續數月維持在 2.6–2.7% 區間;零售銷售月增率預估 +0.5%(前值 0.0%),反映 2025 年底消費旺季仍有韌性。
若 PPI<2.7% 且零售<0.5%,市場可能解讀為「溫和通膨+消費降速」,強化今年至少 降息兩次 的交易,推動 10 年期公債殖利率自約 4.2% 再壓低;反之,高於預期恐再點燃對關稅與通膨二次上升的疑慮。
專業觀察:這組數據會直接影響「成長股 vs 價值股」輪動速度,對已在高位的科技股估值敏感度特別高。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
財報
二、大型銀行齊發 Q4 財報:金融股能否止跌?
時間(盤前 Before Open):
美銀 BAC:06:45 ET 公布財報,08:30 ET 法說會(台北 19:45/21:30)
花旗 C:預計 08:00 ET 前公布(台北約 21:00)
富國 WFC:預計 07:00–08:00 ET(台北 20:00–21:00)
市場共識重點:
BAC:EPS 共識約 0.96 美元,營收約 277–278 億美元,預期獲利為雙位數成長,焦點在 利差收入(NII)壓力與信用成本。
WFC:EPS 約 1.66–1.67 美元,營收年增約 +6%,市場關注 淨利息收入與消金資產品質。
C:EPS 約 1.67–1.77 美元、營收約 205–210 億美元,看點在重組後的 成本控管與資本回饋節奏。
板塊連動與路徑(重點整理):
若三大銀行 同時優於預期且指引穩健:金融類股可望從昨日 -1.8% 的跌勢中反彈,有利道瓊與價值股 ETF,並緩和市場對信用風險的擔憂。
若 獲利符合預期但對利差與信用成本保守:金融股可能維持弱勢橫盤,資金續往 AI、半導體與黃金流動。
若 EPS/指引明顯遜色:可能引發新一輪「金融壓指數」的風險,增加對 2026 年景氣放緩的定價。
盤後(After Close)配角財報:
專業觀察:在摩根大通財報引發金融股下跌後,今晚三大銀行的訊號,幾乎會決定本週金融板塊是「反彈」還是「正式轉弱」。
政策/監管
三、川普信用卡利率上限與「Powell 風波」:金融監管風險升溫
川普日前提出 信用卡利率暫時上限定為 10% 的構想,已讓 Visa/Mastercard 等支付股走弱,同時壓抑整體金融股評價。
另一方面,司法部可能對聯準會主席 Powell 就大樓整建案提出起訴的消息,引發市場對 聯準會獨立性 的疑慮,不過各國央行與市場領袖的公開挺 Powell 聲明,暫時穩住情緒。
期貨市場仍反映 今年至少兩次降息,但若今晚零售銷售與 PPI 超預期,市場可能重新檢驗降息節奏。
專業觀察:短線來看,監管與政治噪音主要壓抑金融股估值上緣,但只要通膨路徑不失控,整體大盤受害程度有限。
國際行情
四、亞洲創高、金銀暴衝:風險資產與避險資產同時火熱
亞洲盤:
日經在「可能提前大選+財政刺激」預期下大漲 逾 1% 創歷史新高;MSCI 亞太指數續創新高。
人民幣與中資股受中國交易所 調高兩融保證金 影響,滬深藍籌略為回檔。
商品:
黃金現貨站上 約 4,630–4,640 美元/盎司、再創新高;白銀突破 90 美元/盎司,今年前九個交易日漲幅已逾 27%。
WTI 原油近月約 61 美元/桶,近一個月漲幅逾 6–7%,主要來自中東與委內瑞拉政局變動。
專業觀察:「股市創高+金銀暴衝」意味 避險與風險偏好並存,反映的是對通膨與政治風險的對沖,而非純粹風險偏好大開。
科技/半導體
五、費半與 AI 族群續創高檔震盪:台積電 ADR 與 SOXX 關鍵觀察
指標走勢:
費城半導體指數 SOX 收 7,747.99 點,+0.95%,續在歷史高檔。
SOXX ETF 約 333.3 美元,日漲 0.9%,今年以來報酬約 +9.7%。
台積電 ADR(TSM)收 331.72 美元,+0.15%,評價已逼近 1.7 兆美元市值。
個股層面,Intel 宣布先進製程量產進展,股價單日大漲逾 7%;Micron 在「記憶體超級循環」論述下,目標價被大幅上調,顯示 AI 相關半導體仍是資金焦點。
然而,近期已有評論提醒:科技股估值拉升、波動回歸,VIX 自低檔回升至 約 16 附近,若今晚數據不利或金融股續挫,科技股也可能出現獲利了結。
專業觀察:台股電子與半導體短線仍受美股強勢支持,但已進入 「好消息需要更好數字才能推升股價」 的階段。
關鍵個股總覽
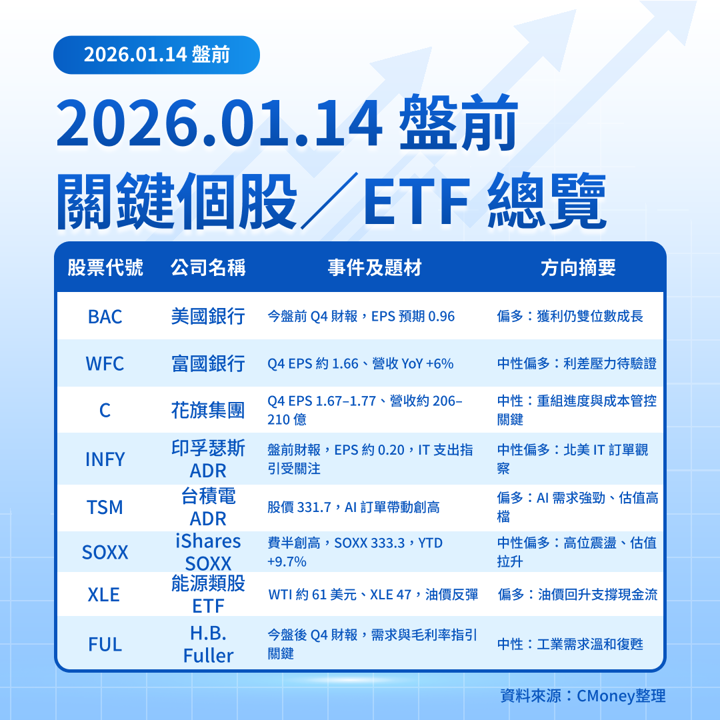
(數字為市場共識或最新收盤價近似值,非投資建議。)
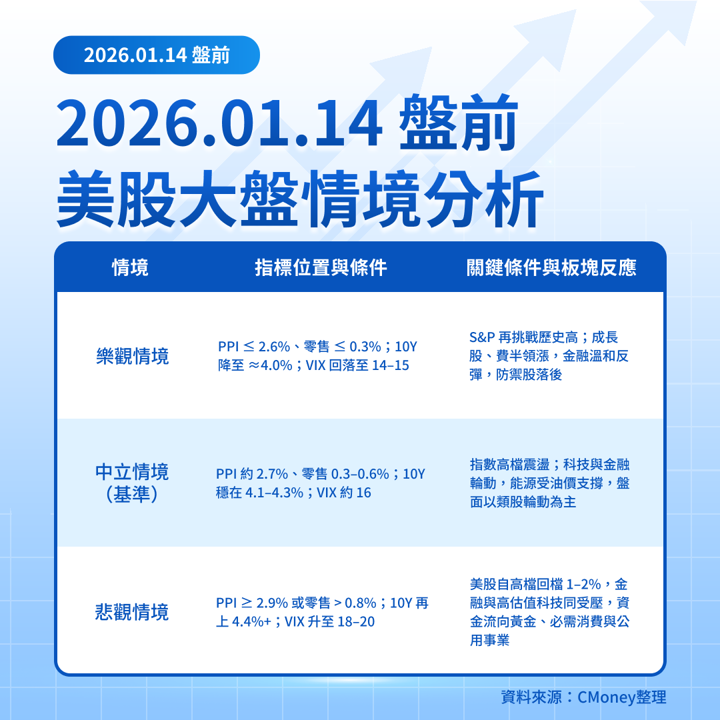
美股大盤情境分析
主要市場觀察指標
哪個情境較可能成為短期主基調?
綜合目前訊號,短線最有機會成形的是 「中立情境」:
利率期貨與債市:CPI 顯示通膨略低於預期,市場已大致消化今年 至少兩次降息,10 年期殖利率在 4.1–4.3% 區間盤整,顯示現階段債市並未大幅定價衰退或再通膨。
VIX 與避險資產:VIX 從 15 下方回升至約 16,而黃金與白銀創高,說明市場在高檔持股同時開始積極對沖風險,而非全面撤出風險資產。
ETF 資金與板塊強弱:科技與半導體(QQQ、SOXX)仍是今年以來漲幅領先族群,能源因油價回升獲資金青睞,金融股則因監管與利差疑慮轉趨震盪,呈現 「科技+能源強、金融偏弱」 的結構。
在這樣的環境下,大盤較可能走向 高檔區間整理+類股輪動:
若今晚 PPI 與零售銷售落在市場預期附近,加上銀行財報「不差不驚艷」,S&P 500 有機會在 6,900–7,050 點間震盪整理,資金在金融、科技、能源之間相互輪動。
若數據超出預期(無論過熱或過冷),則可能短暫把情境往樂觀或悲觀推一格,但目前 高庫存的避險部位(黃金、債券)與偏低的 VIX,都讓市場對劇烈單日崩跌較有緩衝。
總結來看,今日美股風險/機會架構是:
風險:銀行財報若再踩雷,可能拖累金融與整體指數;通膨數據若不如預期,會重新點燃利率與估值壓力。
機會:若數據與財報「剛好合理」,市場有條件維持高檔箱型整理,讓過去領漲的科技股消化估值,同時給金融與能源板塊一些補漲空間。
延伸閱讀:
【美股焦點】川普喊信用卡利率10%震撼彈,為何先買後付大漲?
【美股焦點】非農只增5萬、失業率卻降,這是衰退前兆還是好消息?
【美股焦點】AI基建下一棒在電力!AEP×BE大單,供電族群怎麼追?

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

