


【輝達財報解讀四】輝達網通營收衝110億,第二引擎啟動?


夜市雞排旁邊最賺的是飲料
你去夜市以為雞排是主角,結果老闆笑著說:真正穩定賺錢的是旁邊那排飲料跟甜點。
市場以前看輝達( NVDA ),多半只盯「顯示卡那家公司」。但這次財報後更清楚:它想做的不是只賣一顆引擎,而是把整座「AI工廠」一起包起來——包含算力、網路、機櫃放大、機房外擴。
這次財報把焦點拉到哪裡
台灣時間2月26日清晨(美國2月25日),輝達公告財報:單季營收衝到681億美元、資料中心營收623億美元,仍是全場最關鍵的引擎。
但這一篇要抓的不是「引擎有多大」,而是「工廠的路網有多寬」。
網通單季110億美元的訊號
資料中心裡,輝達把收入拆成兩塊:運算與網路。這季「網路」收入約110億美元,對比去年同季約30億美元,等於一年多了超過3.5倍;占資料中心比重也逼近兩成。
它反覆提到自家高速互連、乙太網平台、以及低延遲網路方案,意思很直白:AI不是只有晶片更快,還要「把晶片們連起來」才算完成。
從賣晶片變成工廠總承包
你可以把AI工廠想成一間超大中央廚房:
算力是爐火與廚具(負責把食材變成菜)
網路是動線與管線(負責把菜端得出去、把原料送得進來)
這次管理層在法說講得更像「基礎建設公司」:他們談的是把一個機櫃做大、再把很多機櫃串成一座工廠,網路就是那條把工廠撐起來的骨架。
為什麼網路會變成第二引擎
AI訓練與推論現在常見的卡點,不一定是「單顆晶片不夠快」,而是「一堆晶片彼此講話太慢」。
當客戶從「買幾台伺服器」升級成「蓋一整座AI工廠」,他需要的是整套標準化方案:機櫃內怎麼串、機房間怎麼連、延遲怎麼壓、功耗怎麼省。輝達把這套整合講得越完整,網通就越像「跟著算力一起放大的必需品」。
多方畫面:外溢資金持續點火
當「網通第二引擎」被市場買單,常見會出現這種畫面:數字很強之外,資金願意往同一條供應鏈擴散。
技術面:輝達不一定天天創高,但網通、光通訊族群能輪流創波段高點,量能跟得上。
基本面:網通收入占比持續墊高,且不是一次性大單,而是跟著「機櫃放大、機房外擴」同步成長。
消息面:法說反覆強調把分散的資料中心整合成「巨型AI工廠」,代表建設規格正在被定型,後面更像基建長跑。
逆風畫面:高基期讓題材降溫
即使數字漂亮,市場也可能轉保守,常見的原因不是「不好」,而是「大家開始挑剔」。
技術面:財報後股價反應偏平、跳空不延續,代表利多更像被消化;波動預期也會下降。
基本面:年增太快造成高基期,成長率回落仍健康,但市場敘事會從「一路加速」變成「輪動、比相對強弱」。
消息面:雲端大廠資本支出被放大檢視,市場更在意「油錢」而不是「引擎」。輝達自己也提到雲端大廠資本支出預期逼近7000億美元等級,越大就越容易引發質疑聲量。
三句話把判斷流程收好
若接下來幾季網通占資料中心比重續升、法說持續用「AI工廠」講整套架構、且相關族群走勢能比輝達更有延續性,則「第二引擎」的說法更站得住,市場的風險報酬會從「只看單一主角」轉向「看整條供應鏈誰接棒」。
若網通占比停滯、敘事回到只談算力、族群外溢縮回主角本身,則市場更可能回到「單一主軸估算」的思維,波動來源會集中在大客戶支出與供應節奏。
用美股K線把族群拉成清單
要追這條「AI工廠=算力+網路」的外溢節奏,投資人可以用《美股K線》的自選股把網通、交換器、光通訊相關公司先放進同一包清單:當出現「AI基建加速、族群量能放大、技術型態轉強」這類畫面時,自選股能協助你用同一套尺,比較誰是主流、誰只是跟風。
美股AI網通八檔對照表
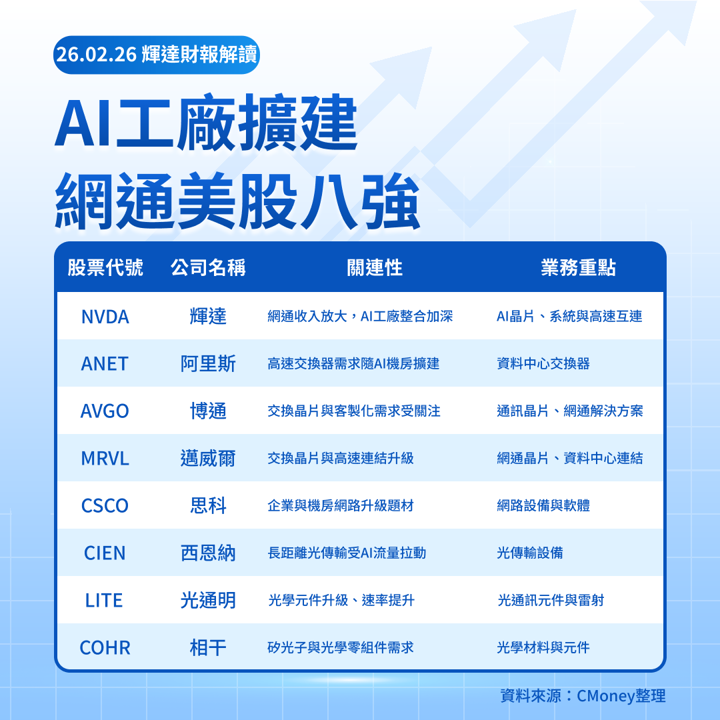
投資人可同步觀察各公司法說對「資料中心網路」的描述,是否跟著輝達的敘事一起變長、變具體。
延伸台股八檔觀察清單
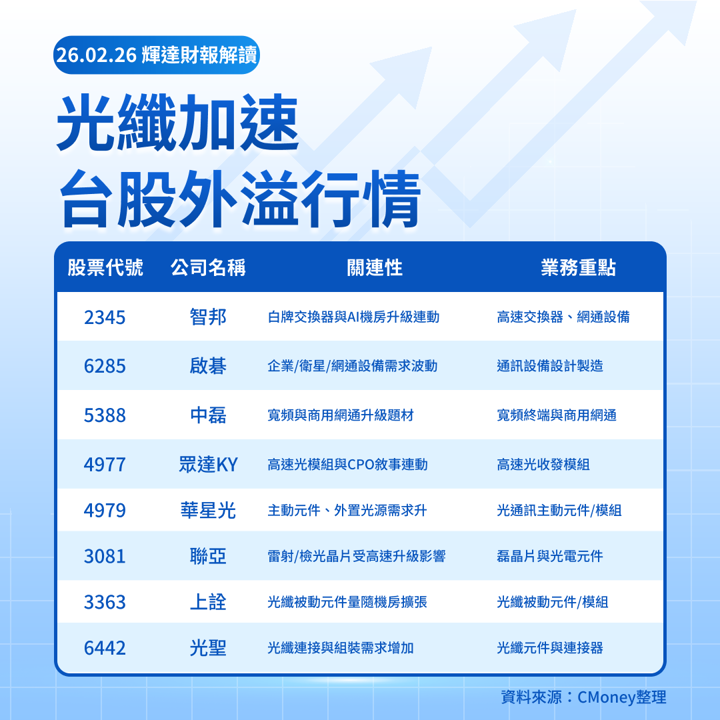
可留意法說與月營收:若光通訊與交換器的需求敘事同步轉強,外溢行情才更像「基建長跑」而非短線題材。
結尾關鍵:引擎之外更要看油錢
把網通視為第二引擎,重點不是多一條產品線,而是輝達把自己放到「AI基礎建設」的位置:一旦AI工廠建設規格被定型,網路、光通訊、交換器就會跟著算力一起變成長期清單。
但市場當下最敏感的仍是「油錢」:雲端大廠資本支出能不能持續、政策變數會不會影響需求路徑,會決定這條外溢行情是延續還是進入輪動期。
延伸閱讀:
【輝達財報解讀三】Blackwell做得不夠快,會卡住成長嗎?
【輝達財報大審判六】三種散戶的生存框架:看懂跳空、回測、資金流
【輝達財報大審判三】Blackwell交付真相:成長會不會斷層?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
研究聲明與揭露:
本文為一般性研究與教育資訊,不構成任何有價證券或金融商品之要約、招攬、買賣建議或交易指示,亦不屬個別投資諮詢、投資顧問契約服務或代客操作;讀者應自行判斷並自負投資風險。作者受僱於全曜財經資訊股份有限公司,文中提及之平台/產品不涉及任何分潤或推薦費,但相關互動/導流表現可能納入作者工作績效指標(KPI),特此揭露。作者/作者關係人可能持有本文所述之相關有價證券或其衍生性金融商品,可能存在利益衝突。本文涉及之價格/市場表現僅反映特定時間點之公開資訊,可能隨時間變動;過去表現不代表未來結果。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

