




【美股研究報告】ASML訂單炸裂132億歐!盤前股價大漲近9%!


 台灣時間1 月 28 日下午 2 時,艾司摩爾 ASML(ASML) 公佈 2025Q4 與全年財報:
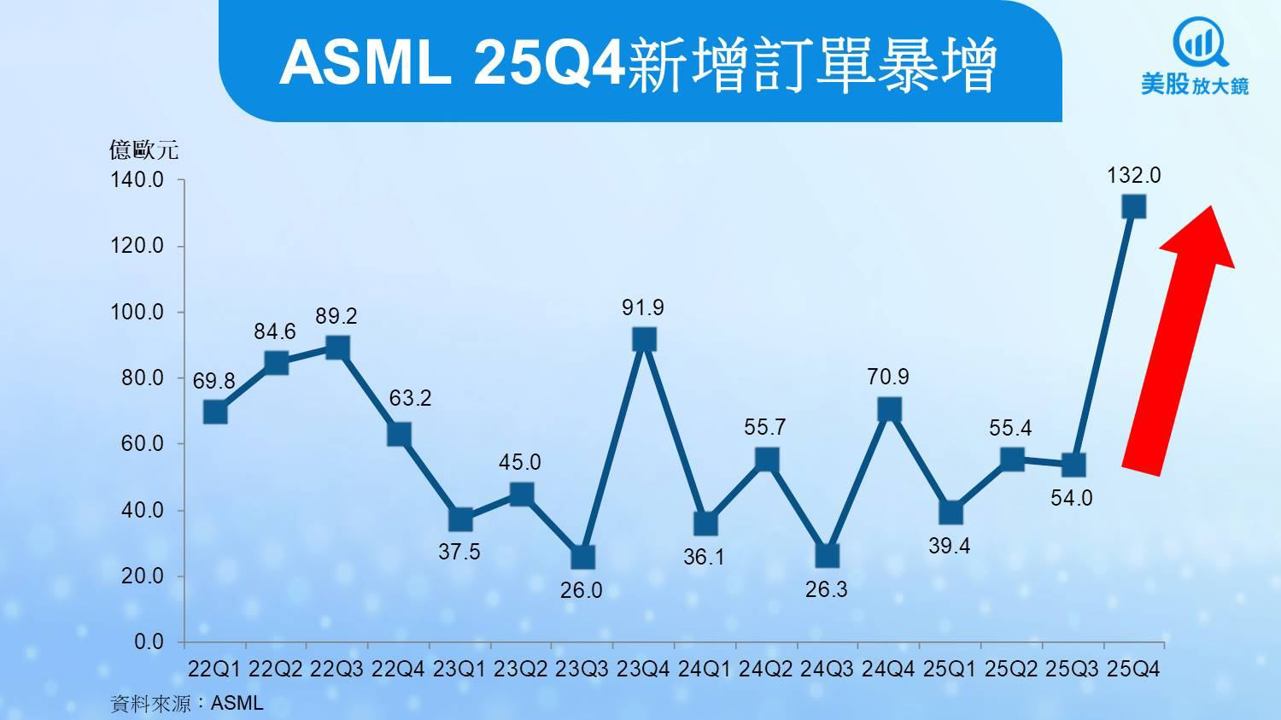
單季營收來到 97 億歐元、毛利率 52.2%、淨利約 28 億歐元,同時接單暴衝到 132 億歐元、創歷史新高。
更關鍵的是——盤前股價大漲近 9%,等於市場用真金白銀替這份財報「蓋章」。
現在投資人心裡大概有三個問號:
訂單這麼猛,AI 擴產能撐多久?
盤前股價都狂飆了,這裡還能不能追?
法說會講的 2026、甚至 High-NA 的長線故事,值不值得我們用更長線的眼光看 ASML?
以下我們用「Q4 現況 → 2026 展望 → 2027 選擇權 → 股價策略」拆解,最後附上美股+台股概念股清單,並示範怎麼用《美股K線》《籌碼K線》實際追蹤。
一、ASML 的定位:從光刻機賣家到 AI 基礎建設「門神」
ASML 是全球唯一能量產 EUV / High-NA EUV 光刻機 的公司,被視為先進製程的「門神」——沒有它,台積電、三星、Intel 想做 3nm、2nm AI 晶片,基本上門都沒有。
這次法說會,把公司長期定位講得更白:
強調 Holistic Lithography(整體光刻):
不只是賣曝光機,而是把 曝光、量測、檢測、軟體、製程控制 串成一套「持續拉高良率與產能」的解決方案。2025 年投入 13 億歐元 與法國 Mistral AI 建立策略合作,等於把 AI 直接嵌進自家研發與服務流程,未來在優化機台參數、預測維護、良率提升上都能跑得比同業更快。
產業地位本來就像「必經之門」,再加上 AI 研發加持,市場更容易把 ASML 視為 AI 時代基礎建設股,而非單純景氣循環設備。
二、2025Q4:營收創高+訂單炸裂,EPS 有小小瑕疵
1️⃣ 營收、毛利、現金流:標準的「數字漂亮」
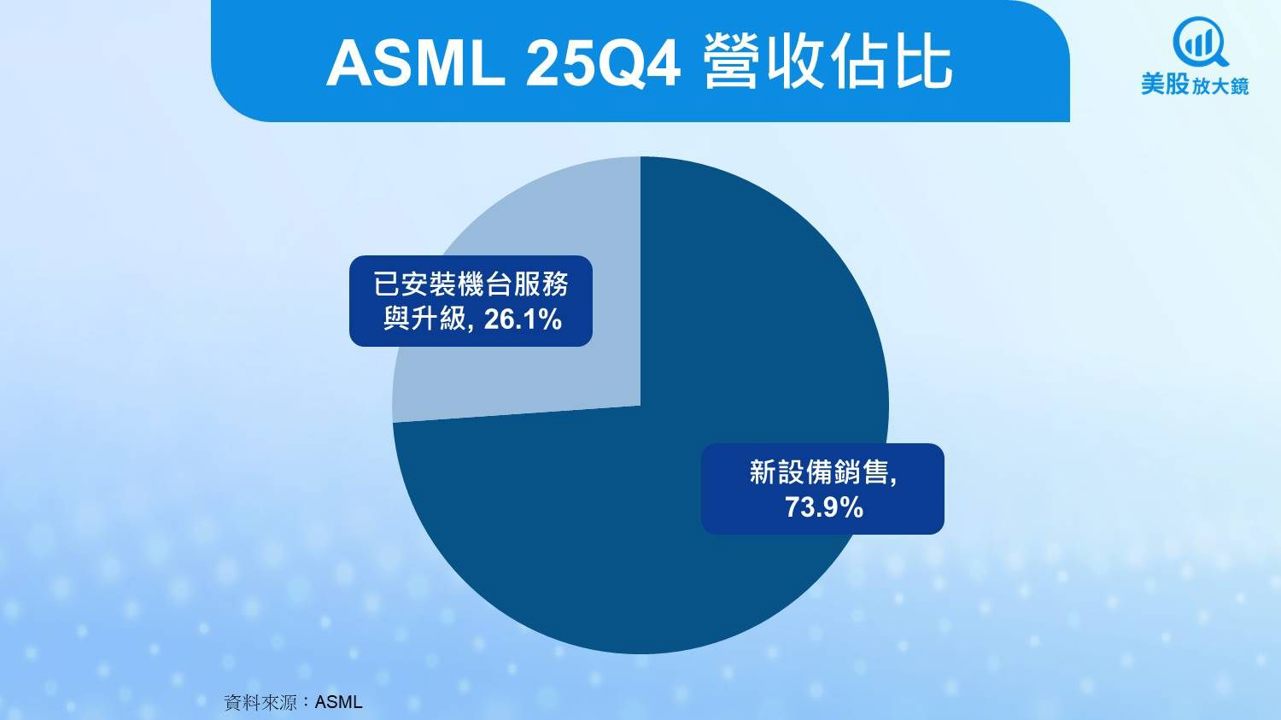
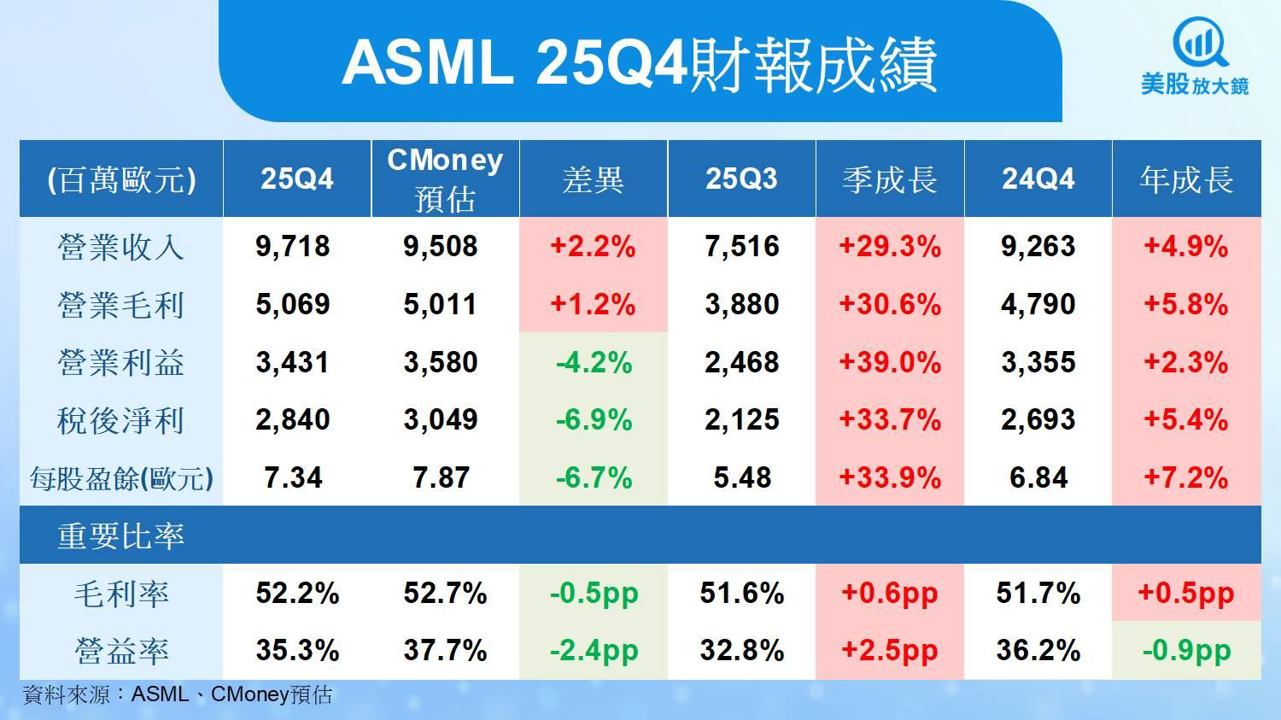
Q4 營收 97.18 億歐元,季增約 29.3%、年增約 4.9%,略優於市場原本預期。
毛利率 52.2%,落在原本指引中高檔。
本季認列 2 台 High-NA EUV 收入,代表新平台從「實驗性」正式踏進商業化。
全年營收 326.67 億歐元、毛利率 52.8%,雙雙創高。
更關鍵的是「訂單+現金流」:
Q4 新增訂單 131.58 億歐元,其中 EUV 訂單 74 億歐元,不只是高於原本市場預期的 60 億歐元門檻,幾乎是「往上多開一整階」。
期末 訂單總額 387.97 億歐元,其中 EUV 約 255 億歐元,大約已經吃滿一年以上的能見度。
Q4 自由現金流 109.4 億歐元,公司自己形容是「創紀錄季度」。
財報本體已經不只是「看起來不錯」,而是用訂單、訂單總額、現金流三組數字,讓市場很難去唱衰 2026–2027 的基本面。
2️⃣ EPS 小幅低於預期:費用+業外吃掉驚喜
Q4 稀釋 EPS 7.34 歐元,略低於市場預估值 7.55 歐元 左右,形成「營收贏、EPS 輸一點點」的情境。
Q4 費用端明顯拉高:
R&D 約 12.62 億歐元
SG&A 約 3.75 億歐元
反映公司積極投資 High-NA、服務與產能。
權益法投資相關獲利,從 Q3 的約 7,890 萬歐元 掉到 Q4 的 1,600 萬歐元,業外也削弱 EPS 彈性。
基本面沒問題,只是短線 EPS 沒帶來「超級驚喜」。
在股價已在高檔的情況下,這個小小落空,可能會讓部分短線資金選擇獲利了結。
三、2026 展望:從「不低於」正式變成「成長年」
1️⃣ 營收 340–390 億歐元:EUV+服務雙引擎
公司給出 2026 指引:
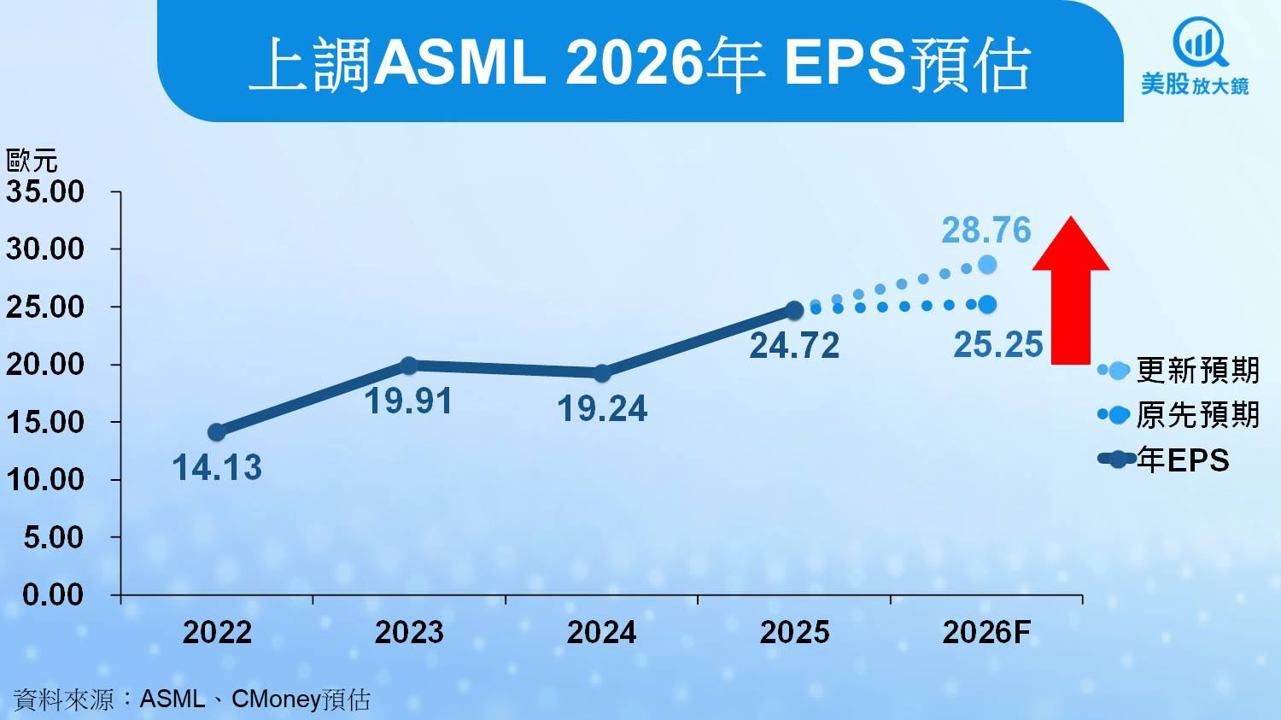
營收 340–390 億歐元(相較 2025 年 326.67 億歐元,明確走向成長區間)
毛利率 51–53%
年化有效稅率約 17%
成長來源拆解:
EUV 系統:隨著邏輯製程從 4nm 向 3nm、2nm 推進,記憶體端 HBM / DDR 新世代節點導入,EUV 層數與機台數都要跟著放大。
Installed Base(服務+升級):
客戶為了最快拿到新產能,會選擇先升級既有機台,所以服務+升級成為穩定成長曲線。
過去語氣是「不低於 2025」,現在直接給「成長區間」,再搭配高毛利與高可見度的服務收入,2026 很難被解讀成保守。
2️⃣ Q1 只是「正常淡季」,不是需求轉弱
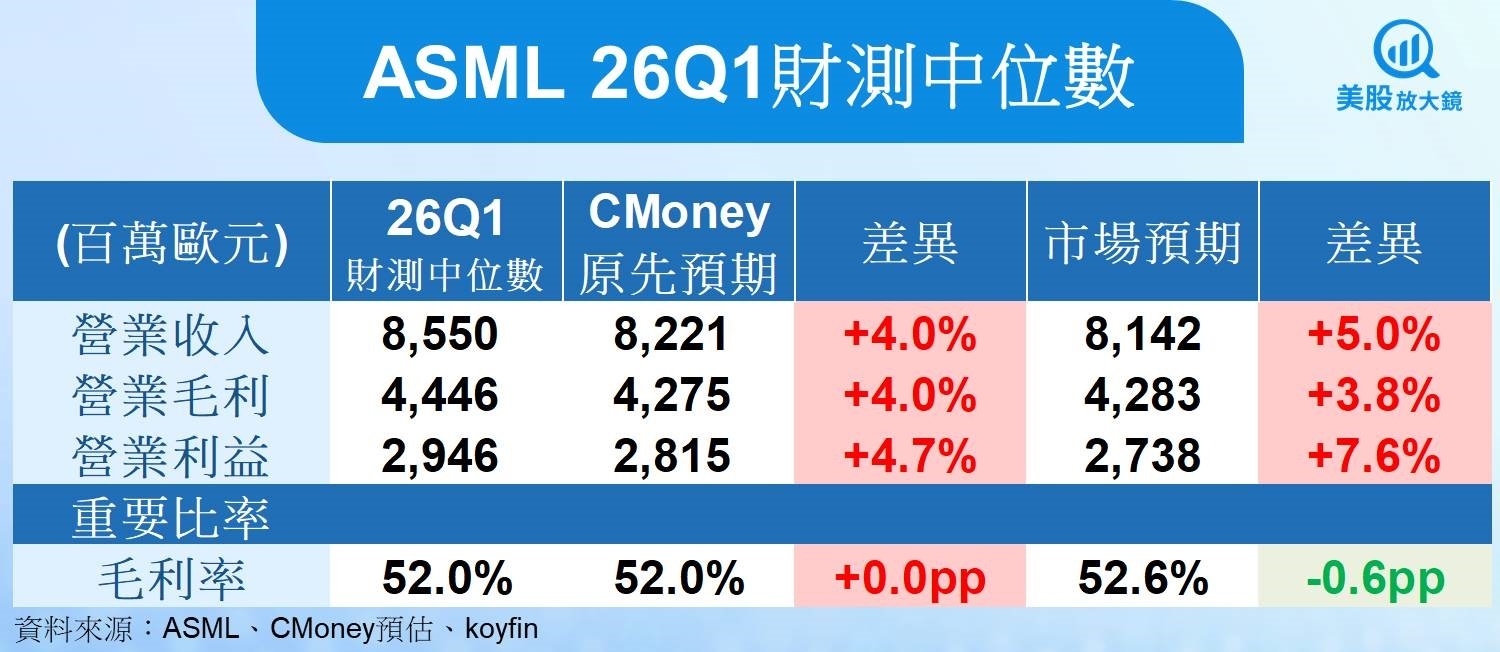
對 2026Q1,公司給出:
營收 82–89 億歐元
毛利率 51–53%
Installed Base 約 24 億歐元
以估計營收可達 86.5 億歐元 來看,大致落在指引中高檔。
意思是:Q1 有季節性回落沒錯,但更像是「正常淡季」、而非需求突然急凍。
四、2027 之後:High-NA + 服務規模化,雙線成長
1️⃣ High-NA 驗證順利,2027 有機會變成放量年
High-NA 進度關鍵幾點:
Q4 已認列 2 台 High-NA 系統 營收,從 Demo 轉向商用的里程碑。
Intel 已公布接收第一台 EXE:5200B,預計用於高量產。
其他先進客戶也在跑資格驗證,2026 下半年有機會看到交付逐步加速。
若 2026 下半年開始,High-NA 出貨與認列節奏明顯提速,那 2027 就可能迎來「High-NA 放量+估值再評價」的關鍵年。
2️⃣ 服務收入成「第二曲線」,降低獲利波動
2025 年 Installed Base 業務(服務+升級)約 81.93 億歐元,年增 26%,成長性已經優於多數成熟設備產品線。
隨著 EUV、High-NA 裝機量擴大,2026–2027 的服務收入有機會:
拉高整體毛利率
讓獲利結構更像「半訂閱制」現金流
降低單季出貨波動對 EPS 的影響
沒有明確 2027 數字(中性),但 High-NA 放量+服務規模化,讓 2027 之後多了一層「成長可能性」。
五、股價與估值:盤前先噴近 9%,更要堅守「只逢低不追高」
1️⃣ 本益比往區間高檔靠攏
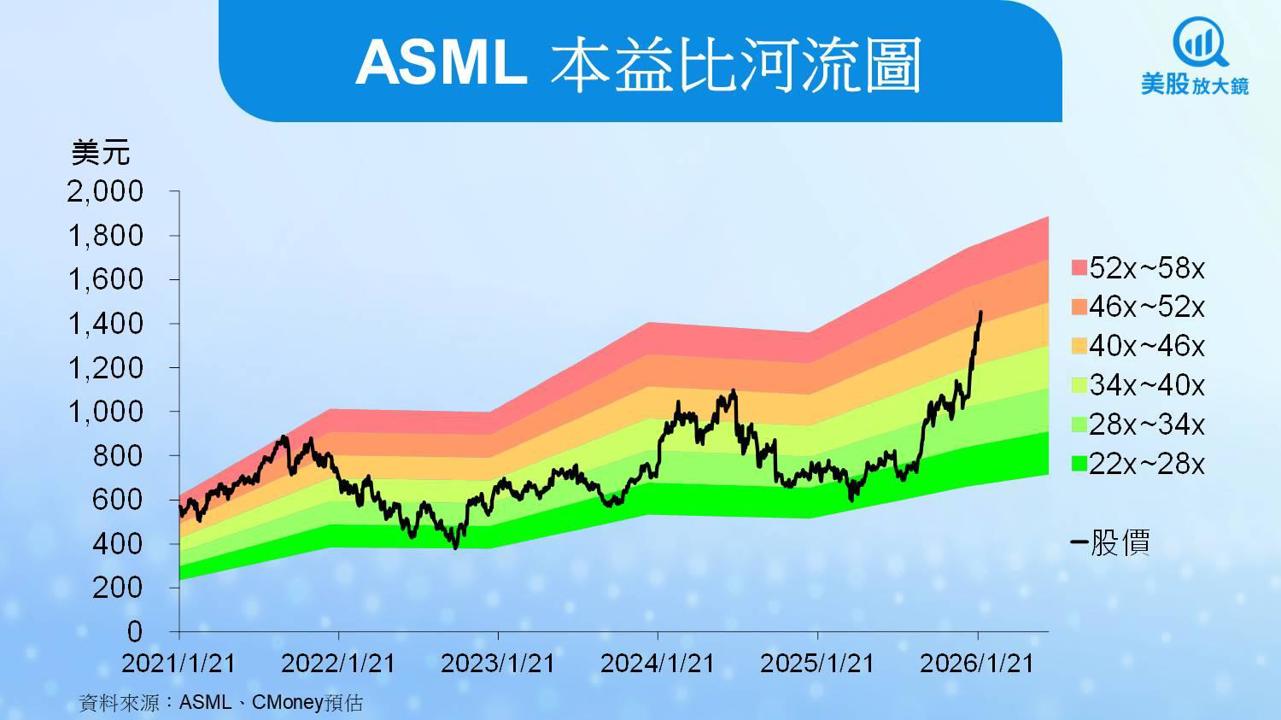
以 1/27 收盤價 1454.59 美元、2026E Non-GAAP EPS 35.37 美元 粗估,本益比約 41 倍,已在過去五年區間 22–58 倍 的中間偏高位置。
若再考慮 盤前大漲近 9%,股價約來到 1585 美元附近,本益比約 45 倍上下,更明顯偏向估值區間的高檔。
結論很直白:
市場已經「先定價」了 AI 擴產+EUV 放量+服務成長。
想再把本益比往上推,要看到的是 High-NA 放量超預期、或 2026 指引上修 這種級別的催化劑。
2️⃣ 投資評等:維持「逢低買進」
在這樣的情況下,研究端對 ASML 的看法是:
投資評等:維持「逢低買進」
原因主要有三點:
接單與 AI 能見度仍極強
Q4 接單 131.58 億歐元創高,其中 EUV 74 億歐元,顯示先進製程需求仍是「硬需求」。
AI 帶動的中期擴產計畫被客戶上修
客戶對中期市場看法「明顯轉正」,AI 需求被視為更具可持續性。
服務+升級成長明確、股東回饋加碼
Installed Base 業務年增雙位數,自由現金流創高,公司亦規劃
2025 年股利 7.50 歐元/股,年增 17%
新一輪 最高 120 億歐元庫藏股計畫(至 2028/12/31),等於用現金幫股價墊出下檔。
目標價假設不變:
目標本益比採 48 倍
對應 2026E Non-GAAP EPS 35.37 美元
推算目標價約 1698 美元
盤前大漲後,風險報酬比更偏向「等拉回再上車」,而不是現在追高。
六、風險因素:中國、High-NA 節奏與 EPS 彈性
1️⃣ 中國營收占比約兩成,政策風險中高
公司預計 2026 年中國營收約占 20%,與在手訂單占比大致相當。
一旦出口管制再升級,或連維修、升級服務都受限,訂單與交機節奏都可能被打亂。
風險判斷:發生機率中、營運影響中~高
若未來 1–2 季看到中國訂單明顯降溫,投資建議可能從「逢低買進」改為「區間操作」。
2️⃣ High-NA 導入延遲,估值可能先修正
High-NA 是市場願意給 ASML 高本益比的重要理由之一。
若資格驗證或量產導入進度落後原本敘事,股價可能先回吐「超前反映」的那一段估值。
建議:
若 2026 下半年仍看不到 High-NA 交付與認列節奏明顯加速,應考慮將目標本益比從 48 倍下修至 40–44 倍區間。
3️⃣ 費用上升+業外波動,EPS 可能不是線性上修
Q4 已經出現「營收很強但 EPS 小幅低預期」的案例。
背後來自:
R&D / SG&A 積極投入
權益法投資與其他業外項目波動
若未來連續兩季出現「接單強但 EPS 持續不如預期」,市場焦點可能從 EPS 轉向 現金流與訂單,對短線股價會有壓抑效果。
七、實戰操作:用《美股K線》《籌碼K線》追 ASML 這條 AI 光刻鏈
1️⃣ 在《美股K線》建立「AI 光刻與設備」自選群組
想跟上 ASML 所在這條主軸,投資人可以在《美股K線》這樣操作:
新增自選群組:「AI 光刻與設備」
加入以下個股:
在《美股K線》裡重點觀察:
日 K/週 K 是否出現 量價齊揚突破 或高檔爆量長黑
成交量、MACD、均線糾結 等技術訊號,確認是健康拉回還是趨勢反轉
財報、法說、出口管制等事件對股價的即時反應
當你看到:
ASML 公布新一輪 High-NA 訂單或 2026 指引上修
AI 伺服器、資料中心 Capex 再度上調
股價拉回接近季線/半年線、量縮守穩
就可以用《美股K線》的自選+警示,抓住「逢低買進」的實際進場點。
2️⃣ 在《籌碼K線》追台股供應鏈:誰先替 ASML 預告?
若要把視角延伸到台股,追蹤 ASML 相關供應鏈,可以在《籌碼K線》建立另一組自選,例如:
在《籌碼K線》裡重點看:
月營收、法說會前後 的股價與籌碼變化
外資、投信、大戶持股比率是否出現「提前布局」
技術面是否領先 ASML 轉強或轉弱
當你發現「ASML 訂單創高+台股供應鏈法人同步加碼+技術面突破整理區」三件事同時出現時,往往就是 下一波行情啟動前的最佳觀察窗口。
八、相關美股概念股整理
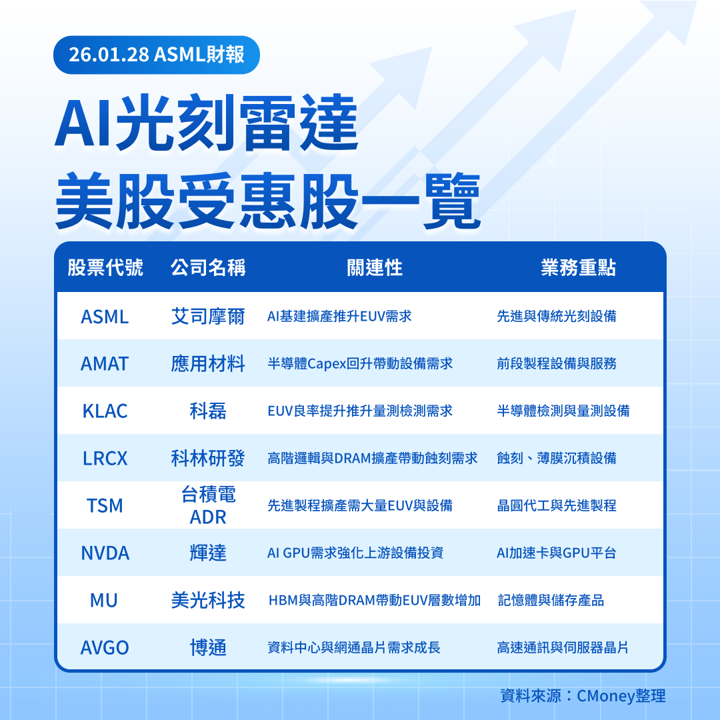
可持續追蹤財報、Capex 指引與總經變化,觀察是否與 ASML 訂單熱度同步。
九、延伸台股觀察個股
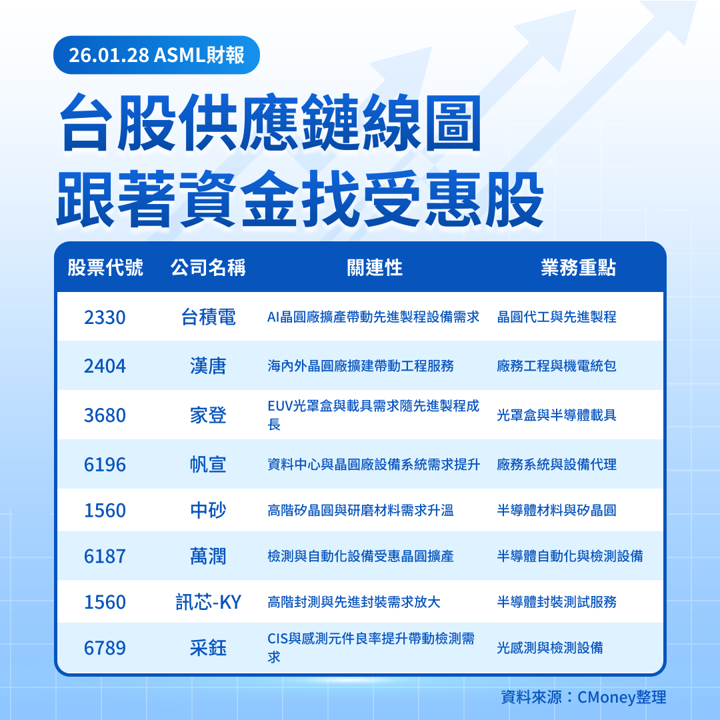
可搭配法說會、月營收與外資/投信動向,觀察是否提前反映 ASML 訂單與 AI 擴產趨勢。
十、總結與策略建議
把這次財報與法說濃縮成一句話:
ASML 用「Q4 訂單炸裂+2026 成長指引+High-NA 進度」證明自己仍是 AI 時代最重要的設備與服務供應商之一,但在盤前股價大漲近 9% 後,買點更需要耐心。
實際策略上:
短線:不追高,等拉回再說
中長線:維持「逢低買進」,分批布局
風險控管:盯緊中國政策、High-NA 交付節奏、EPS 與現金流是否同向增長
最後,把文中提到的美股與台股概念股,通通放進你的《美股K線》《籌碼K線》自選清單,用技術面+籌碼面+事件追蹤,打造一套自己看得懂、操作得動的 ASML AI 光刻雷達。
想第一時間掌握美股族群轉折?下載《美股K線》,設定自選即時追蹤
*本篇為25Q4更新報告,
25Q3 季度更新請見:【美股研究報告】ASML EPS超預期、財測創高,股價能否挑戰前高?
25Q2 季度更新請見:【美股研究報告】ASML訂單回溫然毛利率受壓,反彈行情能否延續?
25Q1 季度更新請見:【美股研究報告】訂單驟減,ASML高成長模式進入盤整期?
24Q4 季度更新請見:【美股研究報告】訂單暴增!ASML賺飽飽,股價還有上漲空間?
延伸閱讀:
【美股焦點】華爾街把門檻拉爆!蘋果財報要怎樣才算「真的好」?
【美股焦點】康寧拿下Meta 60億大禮包!一天爆漲16%!
【美股焦點】Clawdbot一夜爆紅,Cloudflare(NET)直接起飛!
【美股焦點】生技股黑馬逆轉跳漲!SRPT到底是天堂還是地獄?
【美股焦點】利多變利空?輝達投資CoreWeave竟引爆泡沫警報?

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【產業戰報】隊長追蹤的11家優質公司,最新產業資訊更新
6hours ago
2026.10.29 期指實戰錄 - VVIP 限定
8hours ago
10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
10hours ago
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
10hours ago
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
10hours ago