


【美股盤前五點】黃金飆、美債殖利率高檔,耐久財+鋼鐵財報成關鍵(2026.01.26)


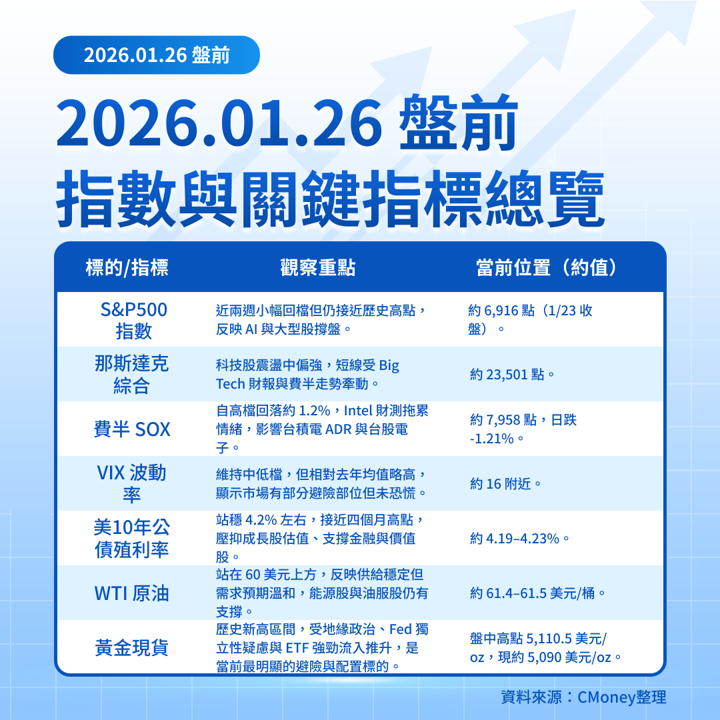
 週五(1/23)美股三大指數分歧:S&P500 +0.03% 報 6,915.61 點、那斯達克 +0.3%、道瓊 -0.6%,受 Intel 財測失望重挫約 17% 影響,整體個股漲少跌多;費半指數(SOX)跌 -1.21% 至 7,957.93 點,科技與半導體氣氛轉趨保守。
今早亞洲股市普遍回檔:日經 -1.8%、韓股約 -0.7%,港股小跌、上證微紅;歐股預期低開,反映市場在聯準會本週會議前偏向降風險。
關鍵宏觀在今日(1/26 週一):
美東 08:30(台北 21:30):美國 11 月耐久財訂單 及核心資本財(前值 -2.2%,市場預期小幅回升)。
同一時段:芝加哥聯準銀行全國活動指數 初值。
10:30(台北 23:30):達拉斯聯準銀行製造業調查、GDPNow 更新與部分國債標售。
財報方面,今日盤前聚焦 Steel Dynamics(STLD),盤後輪到 Nucor(NUE)與 Brown & Brown(BRO),加上歐洲航空龍頭 Ryanair(RYAAY) 早盤已在歐股公布財報,將牽動美股 ADR。
跨資產上,金價飆至歷史新高,盤中最高觸及 5,110.5 美元/盎司,現價約 5,090 美元,上週以來已漲逾 18%,10 年期美債殖利率則維持在 約 4.2% 高檔,VIX 近 16。這對高估值成長股形成估值壓力,也使避險資金轉向黃金與價值股。對台灣投資人而言,需留意:
費半續壓回 是否拖累 台積電 ADR、NVIDIA、科技 ETF(QQQ、SOXX、SMH) 進一步調整;
鋼鐵與保險股財報結果 對景氣循環與金融板塊的輪動訊號;
本週三(1/28,美東 14:00;台北 1/29 03:00)FOMC 決議,FedWatch 顯示本次維持利率在 3.5–3.75% 機率約 97%,今年整體仍計入約 2–3 次降息。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
五大盤前焦點
總經
一、耐久財訂單+央行指標,檢驗美國製造與景氣溫度
今日 美東 08:30(台北 21:30),美國將公布 11 月耐久財訂單、核心耐久財與不含國防航空的資本財訂單,前值為 -2.2%,核心項目前值約 +0.1%,市場普遍預期將出現「由負轉正或小幅回升」的情況,但實際共識區間分散。同時,芝加哥 Fed 全國活動指數 及 非國防資本財訂單 也會在同一時間釋出,被視為企業投資與潛在 GDP 成長的重要先行指標。
專業觀察:若耐久財與核心資本財皆明顯由負轉正,搭配後續 GDPNow 上修,利多景氣循環與工業類股,但在 10 年期殖利率守在約 4.2% 高位 的前提下,市場對「快降息」的想像仍會受到抑制,科技股估值修正壓力不減。
財報/產業
二、鋼鐵雙雄 STLD/NUE 今晚接力,測試製造業循環底部
鋼鐵雙龍頭今天輪番上場,成為盤前與盤後波動焦點:
公司 | 代碼 | 公布時段 | 共識重點與指引 | 板塊連動/波動路徑 |
|---|---|---|---|---|
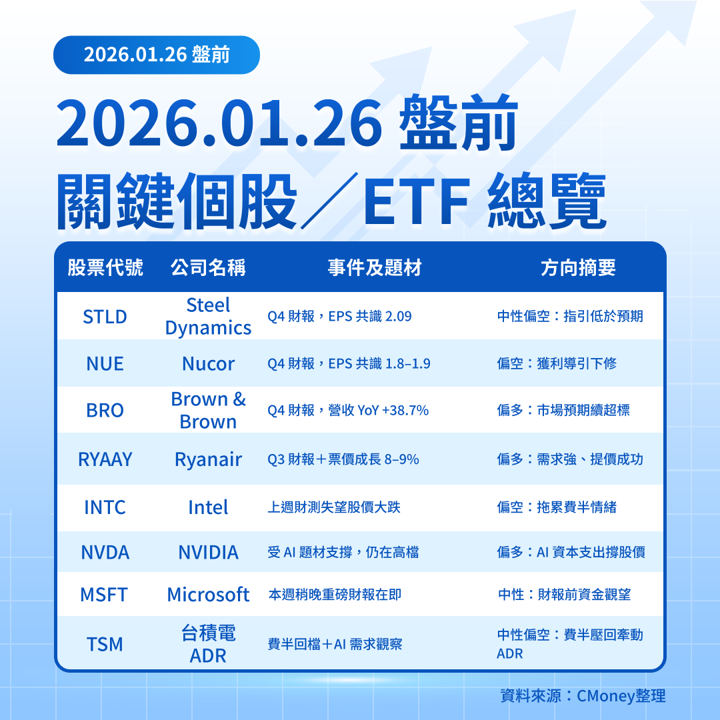
Steel Dynamics | STLD | 盤前(1/26,美東 盤前;台北今晚) | Q4 EPS 共識約 2.09,營收約 46.2 億美元;公司先前給出 EPS 指引 1.65–1.69,低於市場原本預期,並指出鋼價滑落與產線停機壓抑獲利。 | 屬於鋼鐵/金屬循環股風向球,若實際 EPS 仍優於悲觀預期,可能帶動鋼鐵與工業股短線反彈,反之則加劇「景氣尚未落底」的解讀。 |
Nucor | NUE | 盤後(1/26,美東 16:00;台北 1/27 05:00) | Q4 EPS 共識約 1.8–1.9、營收約 79–80 億美元;公司已預告 EPS 在 1.65–1.75 區間,較去年 Q3 下滑,原因為季節性、出貨天數減少與煉鋼廠檢修。 | 若數據與展望皆偏保守,可能拖累整體鋼鐵鏈(含礦商、金屬回收),也會被市場拿來對照本週稍晚的工業與基建股財報。 |
專業觀察:兩家公司先前已發布「獲利不如華爾街原始預期」的警訊,股價已事先修正;若今晚實際數字符合已下修後的共識,加上管理層對 2026 年需求維持樂觀,反而可能形成「利空出盡」的技術性反彈,但需要留意鋼價與新訂單是否同步止跌。
財報/金融
三、保險經紀龍頭 Brown & Brown:利率高檔下的定價權考驗
Brown & Brown(BRO) 預計於 今日盤後(1/26,美東;台北 1/27 凌晨) 公布 Q4 財報。Zacks 共識預估營收約 16.4 億美元(YoY +38.7%)、EPS 0.89 美元(YoY +3.4%),且模型顯示有機會再度「EPS 超標」。主要成長動能來自:
核心佣金與費用:新業務與續保成長、併購貢獻;
分保獎金與投資收益:受惠較高利率環境、資產再配置。
專業觀察:若 BRO 繼續展現強勁的續保率與保費調漲能力,市場可能延伸對整體財產險與再保險板塊的樂觀情緒;反之,若管理層對 2026 年保費成長保守,將支持「景氣放緩+企業保費壓力」的論述。
國際個股/航空
四、Ryanair 財報+調高票價與獲利展望,歐航太股領先反應
歐洲低成本航空龍頭 Ryanair(RYAAY) 今早在歐洲時間公布 Q3 財報並釋出最新展望:
Q3 稅後利潤(排除義大利罰款)約 1.15 億歐元,營收約 32.1 億歐元(YoY +9%),乘客數成長 6%,票價均價約 44 歐元(YoY +4%)。
同步將全年票價成長預期由 +7% 上修至約 +8–9%,全年稅後獲利區間調整至 21.3–22.3 億歐元,明顯高於去年 16 億歐元。
RYAAY ADR 的財報時間顯示為 美股盤前公布,美股開盤前市場已可完全消化訊息。
專業觀察:Ryanair 在機位供給受限(波音交機延宕)下仍能調高票價與獲利預期,對歐洲航空與旅遊股是正面訊號,也為美股機票與線上旅遊平台(如 DAL、LUV、BKNG、EXPE)提供相對樂觀的需求參考,但需留意義大利罰款與歐洲潛在關稅風險的後續發展。
跨資產/風險情緒
五、黃金創歷史新高+殖利率高檔,Fed 按兵不動下的「保值 vs 成長」拉扯
在美國政治不確定(政府關門風險、關稅威脅)、Fed 獨立性疑慮與中東局勢升溫之下,金價今晨一度衝上 5,110.5 美元/盎司,現報約 5,090 美元,2025 年漲幅約 64%,今年迄今再漲逾 17%;銀價亦創歷史新高。各大報告指出:
央行買金連續 14 個月、黃金 ETF 2025 年淨流入創紀錄,顯示官方與機構資金同時加碼。
同時 美 10 年期公債殖利率在約 4.19–4.2%,接近四個月高點,市場仍計入 2026 年約 2 次 25bps 降息,FedWatch 顯示本週會議 按兵不動機率接近 97%。
專業觀察:「黃金創高+殖利率不跌」的組合代表市場對通膨/地緣風險的擔憂大於對景氣衰退的恐懼,成長股估值將持續受到折現率與風險溢酬上升的雙重擠壓,資金有機會延續向價值股、能源與原物料類股輪動的趨勢。
關鍵個股總覽(事件&潛在波動)
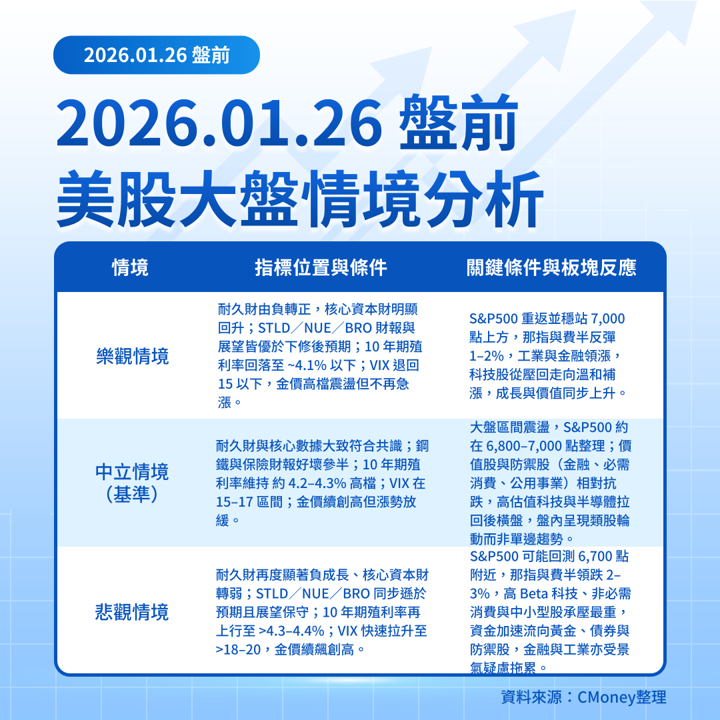
美股大盤情境分析
主要市場觀察指標(約值)
哪一個情境較可能成為短期主基調?
綜合目前資訊,短線最可能的主基調偏向上述 「中立情境」,理由包括:
利率預期相對穩定:
FedWatch 與相關期貨/預測市場顯示,本週 FOMC 維持利率 3.5–3.75% 的機率接近 97–99%,真正的焦點在 3–4 月之後的降息節奏;目前市場與 Fed 本身都大致計入 今年約 2–3 次降息,差距有限,短期不易出現「政策驚喜」。經濟數據「不強不弱」,難以扭轉既有走勢:
今日的 耐久財訂單與資本財數據,雖然可以修正對製造業的悲觀或樂觀程度,但屬於「硬數據中的一環」,而非就業或核心通膨等決定性指標;在 Fed 已連續三次降息、但仍維持偏緊實質利率的框架下,除非數據顯著意外,否則多半只會微調對 2026 年經濟成長的曲線,而不會立刻逆轉市場方向。ETF 資金與板塊輪動:
報導與資金追蹤顯示,黃金相關 ETF 在 2025 年錄得歷史性淨流入,2026 年初仍延續,搭配央行持續買金,代表避險與長期配置資金尚未退潮。
另一方面,自去年第四季以來,美股資金出現從高成長科技向景氣循環與價值股輪動的跡象,銀行、能源、工業等板塊相對大盤表現偏強,而「七巨頭」整體進入高波動整理期。
波動率與信用市場尚未顯示系統性壓力:
雖然 VIX 在 16 上下、金價創高,顯示避險需求升溫,但公司債利差與短天期融資利率目前仍維持在可控範圍,沒有明顯「流動性收縮」的訊號;這更偏向「防禦性調整與輪動」而非全面性拋售。
綜合以上,短線大盤較可能延續「高檔震盪、板塊輪動」:
機會:景氣循環股(鋼鐵、工業、部分能源)、保險與部分價值股,若財報與展望穩健,在利率高檔但穩定的環境中,可能持續吸引資金相對集中。
風險:費半與高估值 AI/雲端股,面臨 殖利率高檔+金價創高+政治風險 的三重壓力,任何財報或指引不如預期,放大的股價波動將容易牽動整體科技指數。
對台灣投資人而言,今日與本週的關鍵架構可簡化為:
先看今晚的耐久財與資本財 → 判斷製造業/景氣循環的谷底是否接近;
再看 STLD/NUE/BRO/Ryanair 等財報 → 觀察實體經濟與需求端的具體證據;
持續追蹤費半與台積電 ADR 走勢 → 作為台股電子與 AI 相關個股風險溫度計。
在這樣的框架下,中立情境(高檔震盪+輪動) 仍是目前最合理的短期假設,投資人可將重點放在:辨識「哪一些板塊在壓力環境下仍能交出穩健財報與現金流」,並據此調整風險曝險,而非試圖預測指數的短線點位。
延伸閱讀:
【美股焦點】光刻王ASML財報在即:是再創天價,還是引爆洗盤?
【美股焦點】APLD一天噴8.5%!430MW搶電戰正式開打?
【美股焦點】H200「解封」傳聞炸鍋!輝達一拉、AI全線暴衝
【美股焦點】Fortinet突拉7%,資安資金回來了?下一檔輪到誰
【美股焦點】蘋果營收達標不夠!真正讓股價暴走的是這三個數字!
【美股研究報告】Intel財報全線超標,為何股價從天堂摔回人間?

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
17minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
34minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

