


【美股盤前五點】關稅風暴壓抑期指(2026.02.23)


 關稅風暴可能決定你下一支 iPhone 的售價
這一兩天打開新聞,關稅、制裁、報復性關稅幾乎天天出現,但對多數人來說,這些字眼聽起來還是有點「離日常生活很遠」。其實不然:美國對進口電子產品、鞋服、家電加徵關稅,最後多半會轉嫁到終端售價──你下一支 iPhone、接下來想換的筆電、甚至是在電商平台排進購物車的球鞋與小家電,都可能因為今晚華府的一句話、華爾街的幾個波動而悄悄變貴。
對投資人來說,這不只是消費端的荷包壓力,更牽動到科技股、運動品牌、家電鏈的成本結構與獲利預期;對上班族來說,訂單與獲利又會回過頭影響年終與加薪空間。也因此,今晚國際市場對關稅風險的反應,其實某種程度就是你未來幾個月在電商平台按下「結帳」時,會看到什麼價格區間的前傳。
在這樣的背景下,我們回到今晚(美東 2/23)美股盤前的重點,從指數表現、亞洲與歐洲盤勢,到即將公布的關鍵經濟數據與財報,一起整理出影響台灣投資人與實際生活成本的幾個關鍵線索。
關稅風暴壓抑期指,今晚看美國信心與房價數據
上一交易日(美東 2/20)美股三大指數在最高法院否決部分關稅後溫和收高:S&P500 收 6,909.51(+0.7%)、那指 22,886.07(+0.9%),道瓊 49,625.97(+0.5%),中小型股 Russell 2000 小跌。
今日亞洲股市在「關稅撤回+新 15% 全球關稅」的混雜訊號下走勢分化,香港大漲、台股約漲 0.5%,日本與中國休市;歐股與美股期指則普遍下跌,美股期貨顯示:S&P500 期指約跌 0.7%、那斯達克 100 約跌 0.9%,恐慌指數 VIX 期貨小升。
今天(美東 2026/02/23,台北同日+13 小時)重點在晚間 CB 消費者信心、多項房價與區域製造業指標,以及一連串聯準會官員談話;財報端雖無超大型權值,但有公用事業、餐飲、防禦工業與油服等族群公布。台灣投資人需特別留意:費半指數上週五再漲 1.07% 至 8,260 點、 台積電ADR 續漲 2.82% 收 370.54 美元,在關稅與 AI 情緒交錯下,半導體與科技 ETF 可能出現較大波動。
五大盤前焦點
總經/政策
一、關稅風暴再起,美股期指走弱、資金轉向避險
美東週末後,最高法院裁定去年大部分「緊急關稅」違憲,隨後川普宣布新的 15% 全球關稅,細節仍高度不確定,市場擔心「砍舊關稅、加新關稅」的反覆循環。目前 S&P500 期貨約跌 0.7%、那指期貨約跌 0.9%,歐洲 DAX 期貨亦近 -0.7%。
亞洲股市多數上漲(香港漲逾 2%、台股約 +0.5%),反映短期關稅壓力對亞洲出口商反而有紓緩預期,但美股期指與美元回落、黃金站穩 5,100–5,200 美元/盎司 上方、WTI 原油回落到 65.5–66 美元/桶 附近,顯示風險偏好轉向謹慎。
專業觀察: 關稅議題短線主導情緒,但真正衝擊需看未來幾週細則與國會互動,目前市場仍視為「噪音偏多於實質基本面改變」,但波動加劇有利短線交易、增加對沖需求。
總經/數據
二、今晚 CB 消費者信心+房價+區域調查,一口氣反映美國內需強弱
根據經濟日曆,今日美東主要美國數據與事件集中在:
08:00 ET(台北 21:00):Fed Waller 發表談話
09:00 ET(台北 22:00):FHFA 房價指數、Case-Shiller 房價(12 月,YoY 共識約 +1.5%)
10:00 ET(台北 23:00):
Richmond Fed 製造業指數(共識 -4,前值 -6)
CB 消費者信心(2 月共識約 86,前值 84.5)
批發庫存 MoM(共識 +0.2%)
10:30–13:00 ET(台北 23:30–翌日 02:00):Dallas Fed 服務業指標、M2 貨幣供給、2 年期公債標售
上週十年期美債殖利率收在 4.09%,10Y–2Y 利差約 +0.60 個百分點,代表曲線已回到正斜率但仍偏平。
專業觀察: 若 CB 信心與房價同步上行,市場可能解讀為「內需韌性+房市不再拖累」,在關稅不確定下,對股市屬中性偏多;反之,一旦信心或區域製造業再度疲弱,市場可能加深對 美國聯準會 降息時點延後的疑慮,壓抑金融與週期股。
財報/總覽
三、盤前以公用事業與餐飲為主,觀察內需與防禦股體質
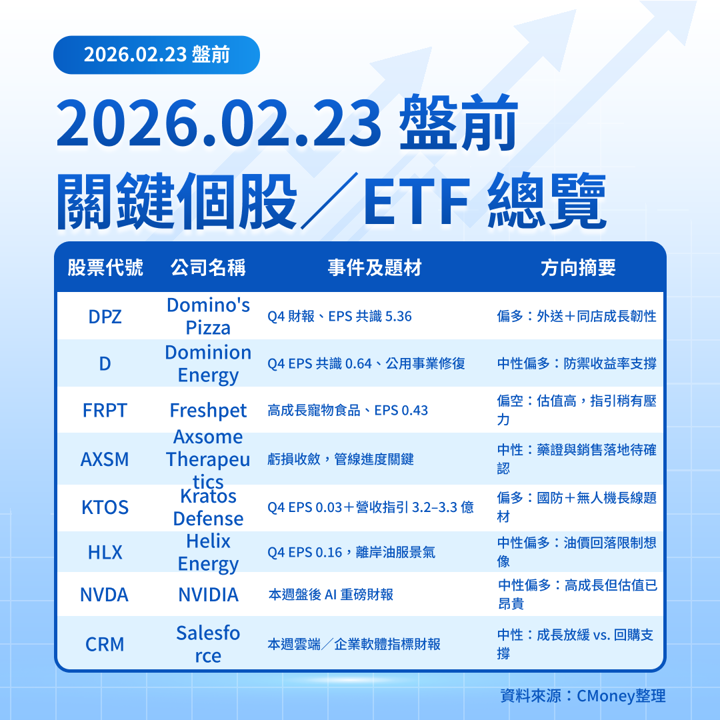
根據財報預告,以下公司預計於今日盤前公布財報(大致落在 08:00–09:00 ET/台北 21:00–22:00):
公司 | 代碼 | 時段 | EPS 共識 | 重點 / KPI |
|---|---|---|---|---|
Dominion Energy | D | 盤前 | 0.64(YoY 約 +10%) | 公用事業獲利修復、資本支出節奏 |
Domino's Pizza | DPZ | 盤前 | 5.36(YoY 約 +9.6%) | 同店銷售與外送成長 |
Freshpet | FRPT | 盤前 | 0.43(YoY 約 +19%) | 高成長寵物食品、毛利率 |
Axsome Therapeutics | AXSM | 盤前 | -0.70(虧損縮小) | 中樞神經用藥銷售進展 |
GeneDx | WGS | 盤前 | 0.11(YoY 大幅衰退) | 基因檢測毛利與現金流 |
文中 D、DPZ、FRPT 等對指數權重不大,但可作為檢視「公用事業修復、消費動能與高成長消費股估值」的觀察窗口。
專業觀察: 若 Domino's Pizza 與 Dominion Energy 同時優於預期,可能有利支撐「內需與防禦股」相對表現,幫助大盤在關稅雜訊中維持穩定;反之,若高估值成長股(FRPT、AXSM)指引保守,成長股估值壓力恐再被放大。
財報/個股+本週展望
四、盤後防禦與能源小型股,並提前布局本週 AI 與雲端財報鏈
財報日曆顯示,今日盤後(約 16:00 ET/台北翌日 05:00)美股將有多檔中小型股公布:
Kratos Defense(KTOS):Q4 EPS 共識 0.03,營收指引 3.2–3.3 億美元,為無人系統及防禦股,與國防預算與無人機需求高度連動。
Helix Energy(HLX):Q4 EPS 共識 0.16,受惠離岸油氣服務景氣,對油服族群有參考價值。
其他如 ADUS(居家護理)、BOOM(工業)、INVX 等也在盤後。
同時,市場目光已轉向本週稍晚的重量級科技財報,包括 NVIDIA、Salesforce(CRM)、Snowflake(SNOW)、Dell、Zscaler、Intuit 等,尤其 NVDA 預期獲利與營收仍有 60–70% YoY 的高成長共識,被視為 AI 與費半行情能否延續的關鍵。
專業觀察: 今日盤後本身對指數影響有限,但因屬國防、油服、醫療照護等「防禦或景氣循環尾端」產業,若整體指引偏保守,可能強化市場對關稅與地緣政治的防禦需求,資金自高估值軟體與成長股轉向防禦股的風格輪動風險需留意。
市場與資金面
五、費半與台積電 ADR 強勢,黃金與油價透露風險偏好降溫
費城半導體指數上週五再漲 1.07% 至 8,260 點,連續多日站穩歷史高檔附近;同時 台積電ADR 單日上漲 2.82%,收 370.54 美元,反映 AI 伺服器與先進製程需求仍強。
資金面上,最新一週美股基金呈現約 117.7 億美元 流入,其中科技與工業類 ETF 各獲逾 10 億美元 的淨流入,顯示在 AI 修正後,資金重新檢視成長股但仍偏向逢低布局高品質科技。
大宗商品方面,WTI 原油在前一周觸及近六個月高點後回落至約 65.6 美元/桶;黃金現貨維持在 5,100–5,150 美元/盎司 上方,金期貨最新約 5,155 美元/盎司,顯示避險需求仍強。
專業觀察: 半導體與台積電 ADR 仍是台灣投資人最直接的風險/機會來源;在關稅與地緣政治交織下,黃金與油價的拉高意味波動率可能維持在較高區間(VIX 約 19),短線不排除科技股內部出現「AI 高估值 vs. 防禦型科技」的結構性輪動。
關鍵個股總覽
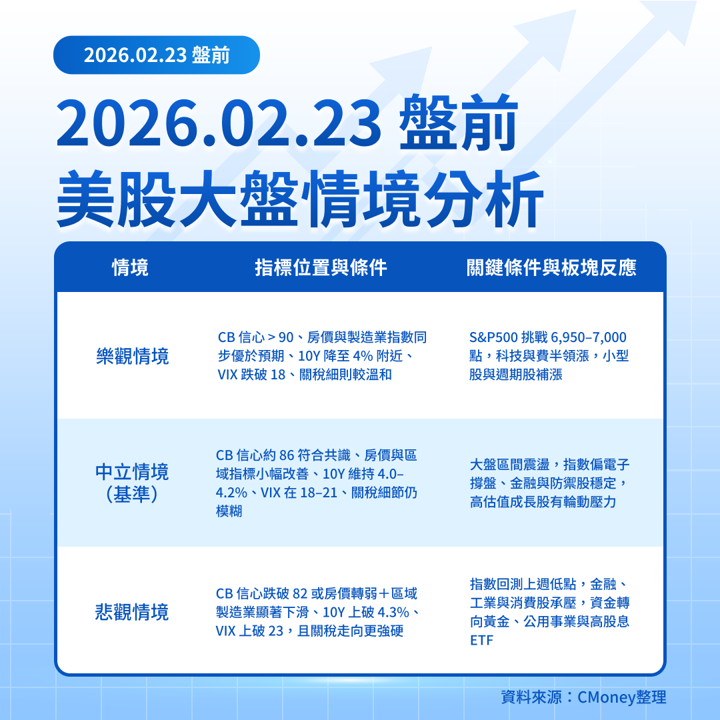
美股大盤情境分析
主要市場觀察指標
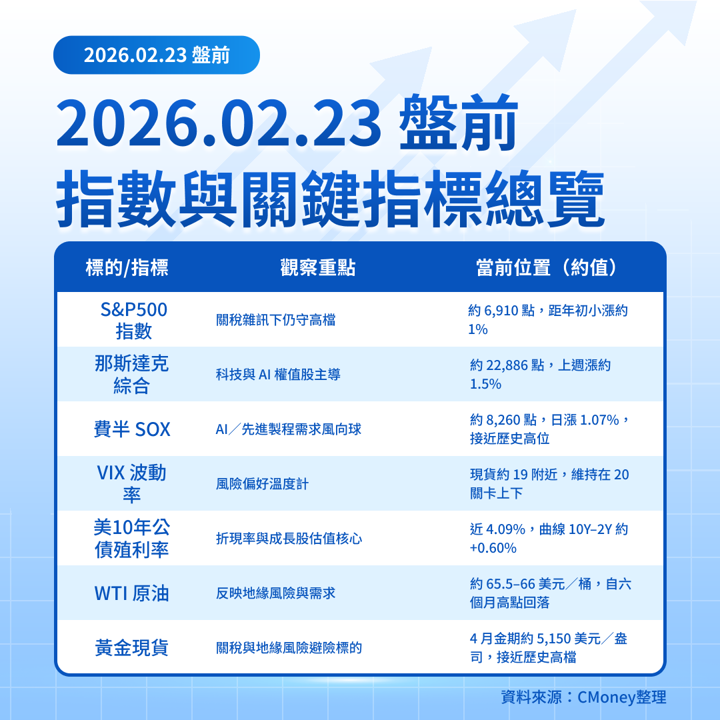
*數值為約略區間,實際價格請以盤中報價為準。
哪一個情境較可能成為短期主基調?
綜合目前資訊,短期較可能接近「中立情境」:
利率預期方面,利率期貨顯示,2026 年底前累計降息 50–75bps 的合計機率約在 六成左右,市場並未完全押注激進降息,對利率的定價偏向「溫和、逐步調整」。
殖利率曲線已回到正斜率(10Y–2Y 約 +0.60%),但水位不高,顯示市場認為衰退風險下降,但長期成長預期仍有限。
ETF 資金流呈現「美股整體流入、成長 vs 價值輪動」格局,上週科技類 ETF 仍有淨流入,表示投資人對 AI 與科技長線仍有信心,但會在估值偏高時調整持股。
VIX 大致維持在 高於牛市常態、但低於恐慌區 的區間,對應的是「消息敏感、但尚未恐慌」的環境。
在這樣的架構下,較合理的短期主基調是:
大盤在 S&P500 6,800–7,000 點 間震盪,關稅與地緣政治(伊朗、中東)製造噪音;
半導體與 AI 相關個股在 本週 NVDA 等財報前 可能先行整理,但高品質龍頭(如台積電、美國大型 GPU 與雲端供應商)因基本面強勁仍有相對優勢;
防禦股(公用事業、醫療、必需消費)與高股息資產在黃金走強、利率高檔盤整的環境中,可能提供組合波動度的緩衝。
大盤總結:
短線風險來自「關稅政策反覆 + 本週後段 AI/雲端財報可能帶來的波動放大」,機會則在於:費半與台積電 ADR 仍在高檔,若今晚的信心與房價數據不致明顯轉弱,科技與半導體族群仍有機會在震盪後延續中期多頭;相反地,一旦數據與關稅消息同時偏負面,建議把「波動升溫、風格輪動」視為基準情境,思考如何在持股結構與風險管理上預先留出彈性,而非只單向押注指數方向。
延伸閱讀:
【美股研究報告】應材擊敗預期盤後暴漲,三個關鍵看AI設備新循環!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
研究聲明與揭露:
本文為一般性研究與教育資訊,不構成任何有價證券或金融商品之要約、招攬、買賣建議或交易指示,亦不屬個別投資諮詢、投資顧問契約服務或代客操作;讀者應自行判斷並自負投資風險。作者受僱於全曜財經資訊股份有限公司,文中提及之平台/產品不涉及任何分潤或推薦費,但相關互動/導流表現可能納入作者工作績效指標(KPI),特此揭露。作者/作者關係人可能持有本文所述之相關有價證券或其衍生性金融商品,可能存在利益衝突。本文涉及之價格/市場表現僅反映特定時間點之公開資訊,可能隨時間變動;過去表現不代表未來結果。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
32minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
35minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
38minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
38minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
anhour ago
收藏內容 讓好文不錯過

