




台股崩千點中鋼 (2002) 逆漲填息,0.15元藏什麼訊號?


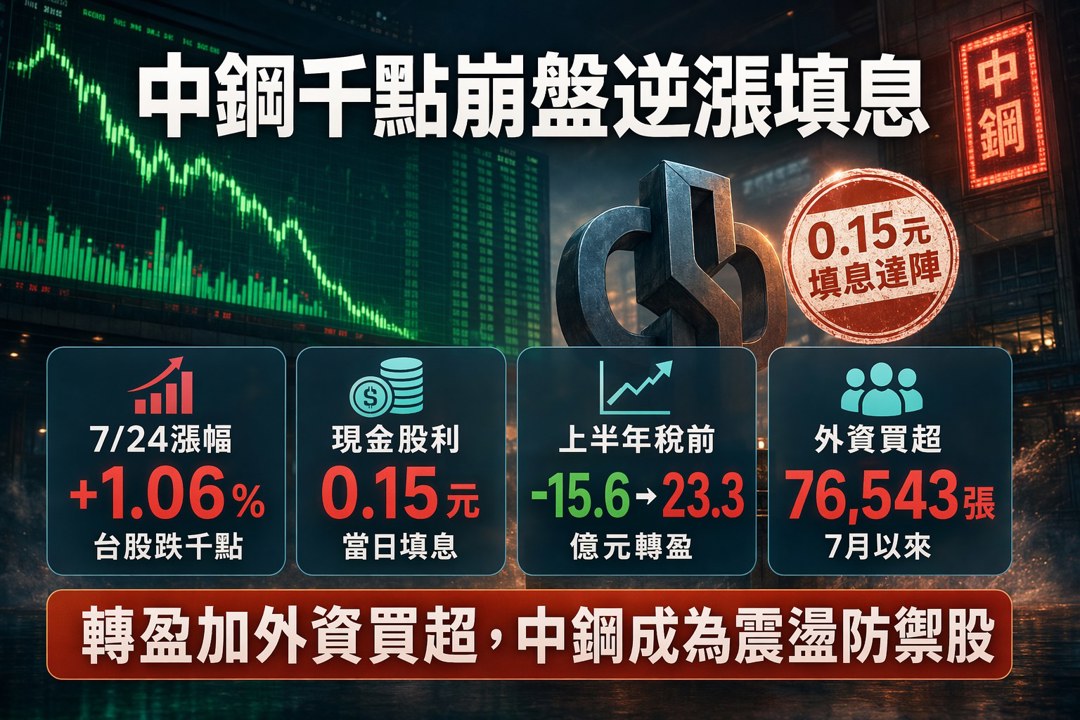
千點震盪中完成填息,市場討論的是中鋼的防禦性重新被定價
市場近期最有討論度的一幕,是Google母公司與特斯拉公布第二季財報後,自由現金流轉負引發股價承壓,台股也跟著下挫千點;偏偏中鋼(2002)逆勢收紅,並完成現金股利填息。這個反差讓市場重新檢視鋼鐵股:當高成長科技股面臨現金流與評價壓力時,低基期循環股只要出現獲利回溫,就可能被拿來重新比較。2026/7/24中鋼收在19.15元,上漲1.06%,股價反應雖然不算強烈,但在大盤劇烈震盪時能站穩,訊號比漲幅本身更值得拆解。
股價沒有貴在淨值,壓力集中在獲利能不能接上
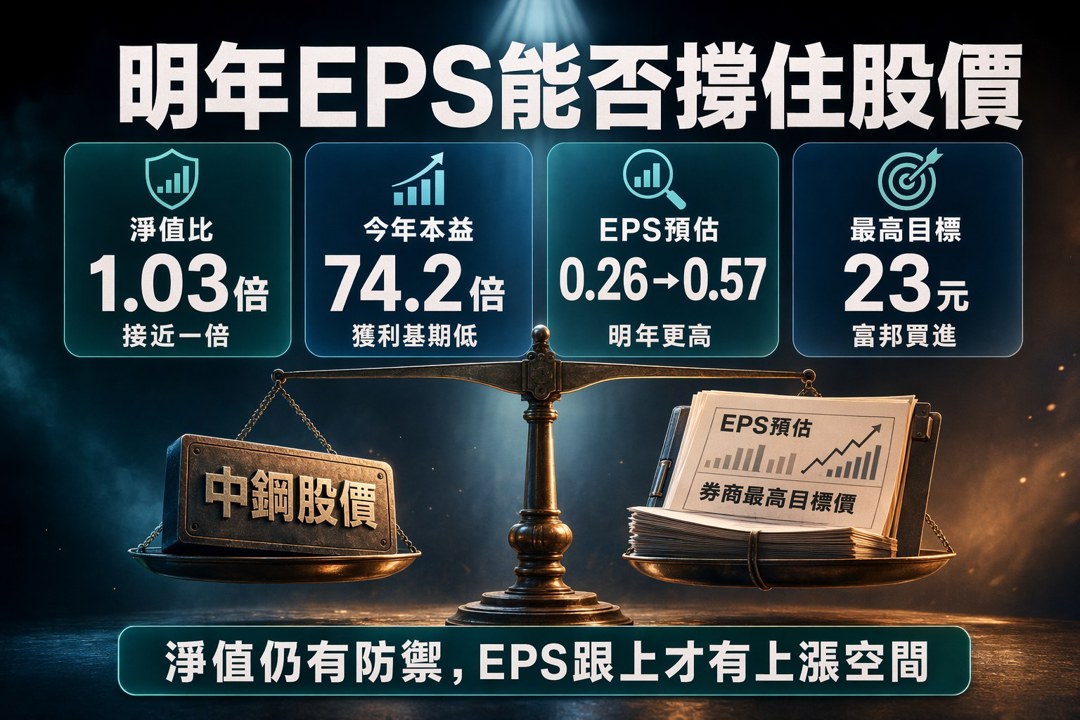
從評價看,中鋼目前股價淨值比約1.03倍,這讓它在大型傳產股裡仍帶有資產股的防禦色彩;但本益比74.2倍也提醒投資人,當年度獲利基期仍低,市場買的不是眼前獲利水準,而是循環回升的可能性。法人最新預估今年EPS約0.26元,明年約0.57元,若明年獲利能往這個方向靠近,預估本益比會降到約33.6倍。看多中鋼的核心,必須建立在獲利從谷底往上修復,而非單純用低股價或高殖利率敘事支撐。
上半年轉盈讓股價有了基本面底氣
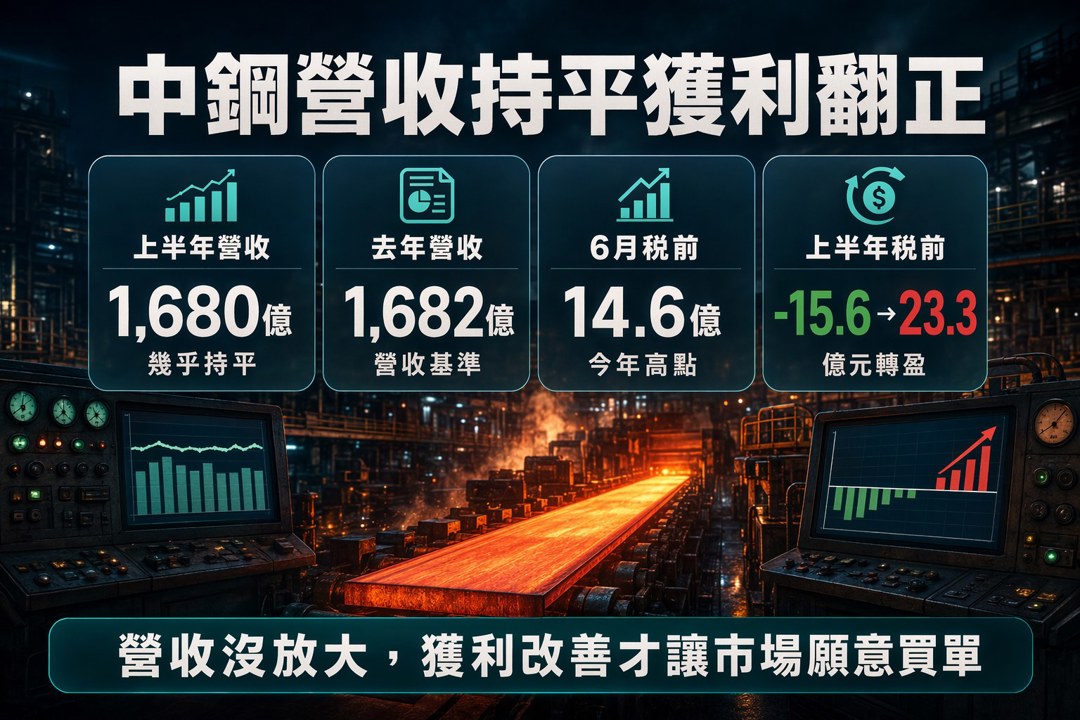
中鋼近期最能支撐股價的數據,是上半年獲利由虧轉盈。公司6月自結稅前盈餘14.6億元,創今年高點;累計上半年稅前盈餘23.3億元,對比去年同期稅前虧損15.6億元,改善幅度明確。公司也說明,6月鋼品銷售單位毛利優於5月,雖然銷量減少,使營業利益與上月差異不大,但股利收入推升業外收益,帶動單月稅前獲利成長。這代表上半年轉盈有營業面改善,也有業外挹注,投資人需要把兩者拆開看。
營收接近持平,獲利改善才是市場買單的主因
中鋼上半年合併營收1,680億元,與去年同期1,682億元幾乎持平,這組數字的意義在於:獲利好轉並非來自營收大幅放大,而是銷售數量、產品組合與成本控制改善後,讓營業利益回升。對循環股來說,營收沒有明顯成長時,毛利與成本效率能否撐住,會比單月營收年增率更影響市場信心。若後續鋼品單位毛利能維持改善,市場可能會把中鋼從「景氣低迷股」重新評為「循環修復股」。
外資近期買盤回流,籌碼偏多但還不到全面一致
籌碼面也配合這次反彈。7月以來外資累計買超中鋼76,543張,近期在上半年轉盈消息公布前後,外資連續加碼的動作讓股價更容易出現支撐。這種買盤通常反映外資先押獲利低點已過,尤其大型傳產股一旦獲利方向轉正,會先吸引部分中長線資金回補。不過三大法人結構並非完全同向,投信今年仍明顯調節,因此籌碼只能解讀為外資態度轉暖,還不能擴大成所有法人都站在同一邊。
高值化四條線,讓中鋼有機會降低一般鋼價競爭壓力
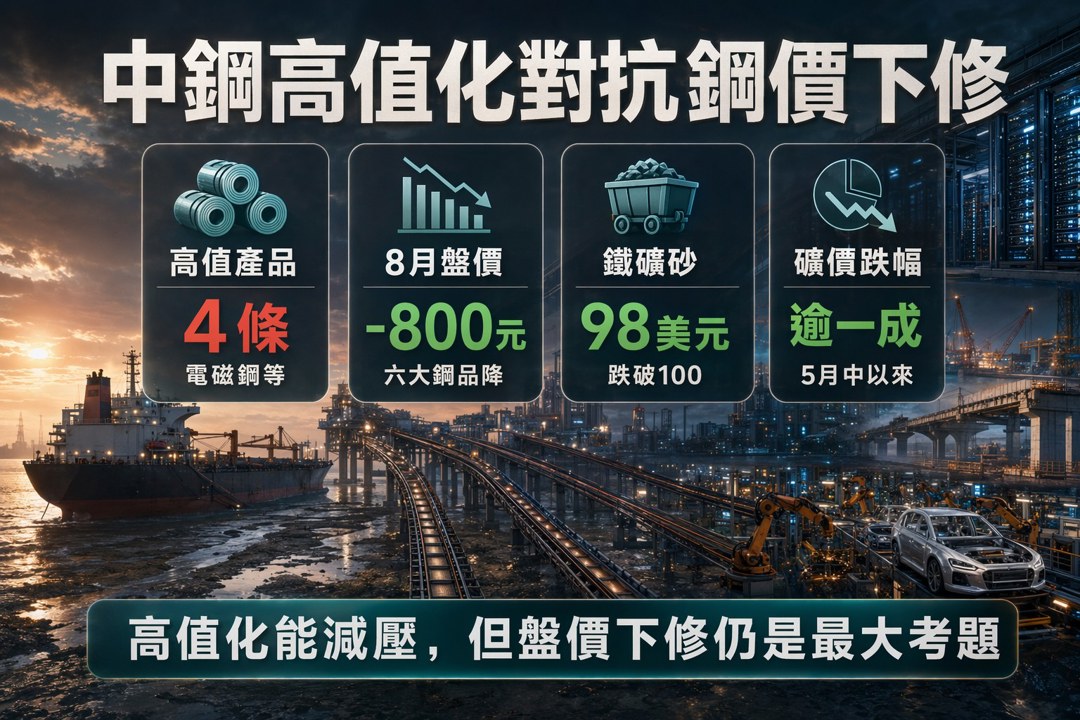
基本面題材上,中鋼持續把營運重心放在頂級電磁鋼片、高強度汽車鋼、能源用鋼與綠色低碳鋼材。這些產品線的共同點,是技術門檻與附加價值較高,能降低一般鋼材價格競爭帶來的壓力。公司對台灣內需展望維持正向,提到科技廠房、商辦大樓、都市更新與橋梁工程等需求仍是支撐用鋼市場的來源;下半年則聚焦AI、公共工程等用鋼需求。這些需求能否轉成穩定接單,會影響市場願不願意繼續給中鋼循環回升評價。
券商目標價偏正向,但中立看法提醒復甦還沒完全穩固
券商看法大致偏正向,但分歧仍存在。富邦證券在2026/7/23給予中鋼「買進」評等,目標價23元,並預估今年EPS為0.21元、明年0.49元;統一證券則維持「中立」,目標價20.8元。這代表市場並非單一路徑看多,差異主要來自對鋼價、需求與獲利修復速度的判斷。以19.15元收盤價來看,部分券商目標價仍高於現價,但投資人不宜把目標價視為必然結果,關鍵仍是後續獲利能否跟上預估。
風險在盤價與需求,獲利修復速度可能被拖慢
中鋼的反方論點很具體:公司今年已二次調降盤價,8月六大鋼品價格全面下調,每公噸下降800元,主因包括鋼鐵需求偏弱、原料與亞洲鋼價下跌。鐵礦砂價格約每噸98美元,已跌破100美元關卡,自5月中旬以來下跌超過一成,表面上原料成本下降可能減輕壓力,但若下跌來自終端需求不足,鋼價下修會先壓抑報價與市場情緒。再加上今年本益比仍高,若明年EPS無法接近目前預估,股價就容易面臨評價修正。
偏多的理由在低基期修復,操作判斷要盯盤價與EPS方向
中鋼這次在台股劇烈震盪中逆勢上漲並完成填息,代表市場開始願意用「上半年轉盈、外資回補、高值化布局」重新評估它。偏多邏輯並不複雜:股價淨值比接近一倍,獲利從虧損轉正,明年EPS預估高於今年,若鋼價降幅收斂、內需用鋼支撐接單,評價有機會修復。保守一點看,中鋼仍是循環股,不能脫離鋼市供需談成長;積極一點看,當科技股評價承壓時,這類低基期、獲利剛轉正的大型傳產股,反而更容易成為資金重新配置時的候選標的。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
1101【AI大數據超級Excel表】VIP 專屬
11minutes ago
【最新消息】玻纖布盤中點火+南亞擴產題材發酵,「8檔PCB上游材料概念股」走強!
anhour ago
緯穎(6669)營收創新高,股價卻下跌?原因是...?
anhour ago
動能app盤後速覽_20261102
2hours ago
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5hours ago