


創新藥大漲逾3%,藥華藥 (6446) 30日數據藏什麼?


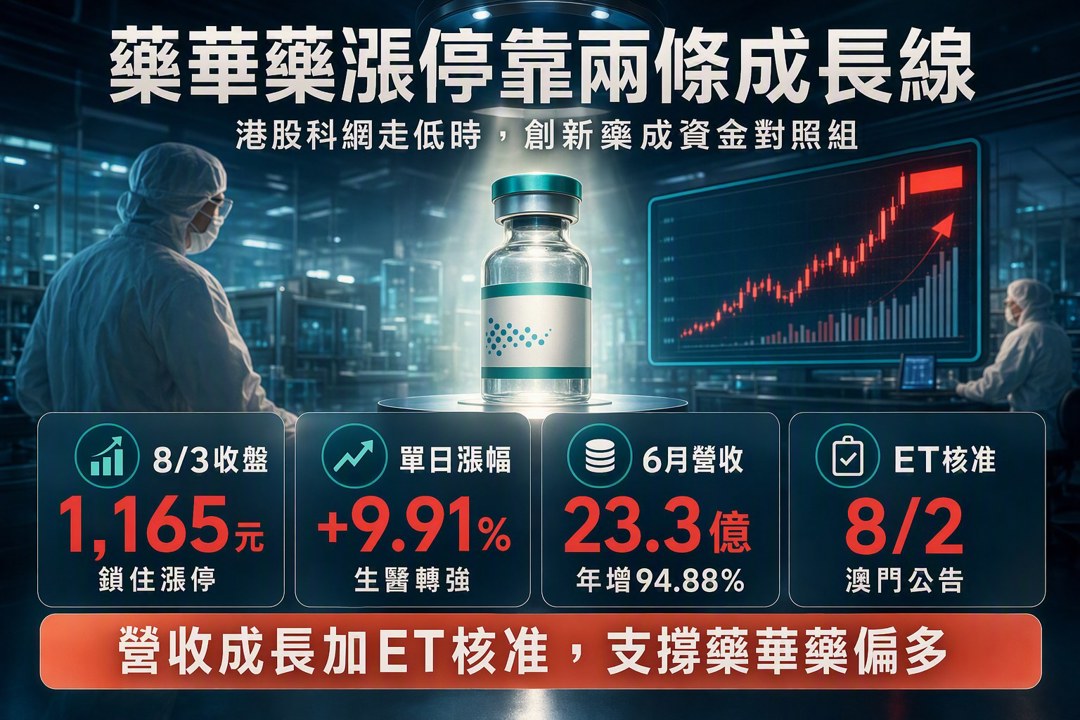
港股科網走低時,創新藥逆勢被拿來比較,藥華藥的關鍵回到藥證變現
市場近期討論的切角很清楚:恒指、恒科指雙雙下跌,科網股多數走低,但創新藥與醫藥股逆勢走強,藥明康德漲停,算力硬體也出現反彈。這種資金切換讓台灣投資人重新看藥華藥(6446),原因在於它已經從新藥故事走到商業化與新增適應症的階段。8/3 藥華藥收在 1,165 元,上漲 9.91%,鎖住漲停;同日生醫族群在藥華藥、晶碩雙雙漲停帶動下轉強,類股指數勁揚近 6%。這不是單純跟著海外醫藥股氣氛走,真正推動股價重新被定價的,是 BESREMi 新適應症開始進入可銷售市場。
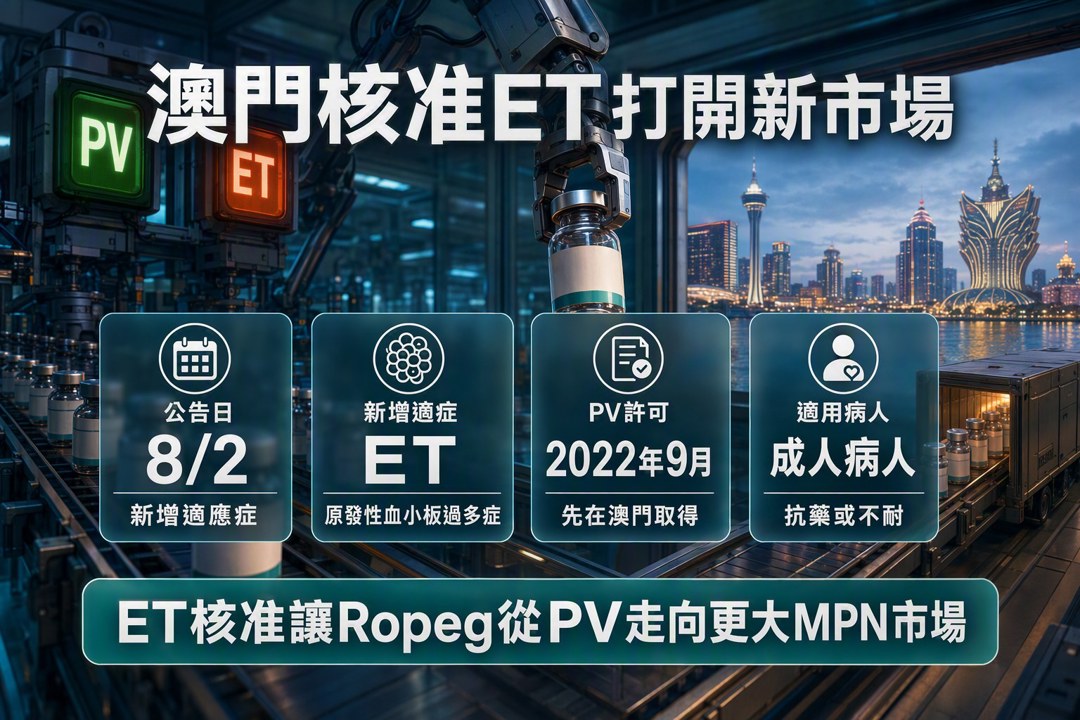
澳門核准 ET 新適應症,Ropeg 從 PV 擴到更大的 MPN 布局
藥華藥 8/2 公告,旗下新藥 BESREMi(Ropeginterferon alfa-2b)已獲澳門藥物監督管理局核准進口藥品預先許可新增適應症,新增適應症為原發性血小板過多症,也就是 ET。這次核准適用於接受 hydroxyurea 治療後有抗藥性或無耐受性的成人病人。公司 Ropeg 先前已在 2022年9月取得澳門真性紅血球增多症 PV 的進口藥品預先許可,這次新增 ET,代表它在骨髓增生性腫瘤 MPN 市場的產品線往外延伸。若其他市場的申請與上市節奏延續,市場可能會把 Ropeg 從單一核心適應症銷售,重新評估為多適應症平台型產品。
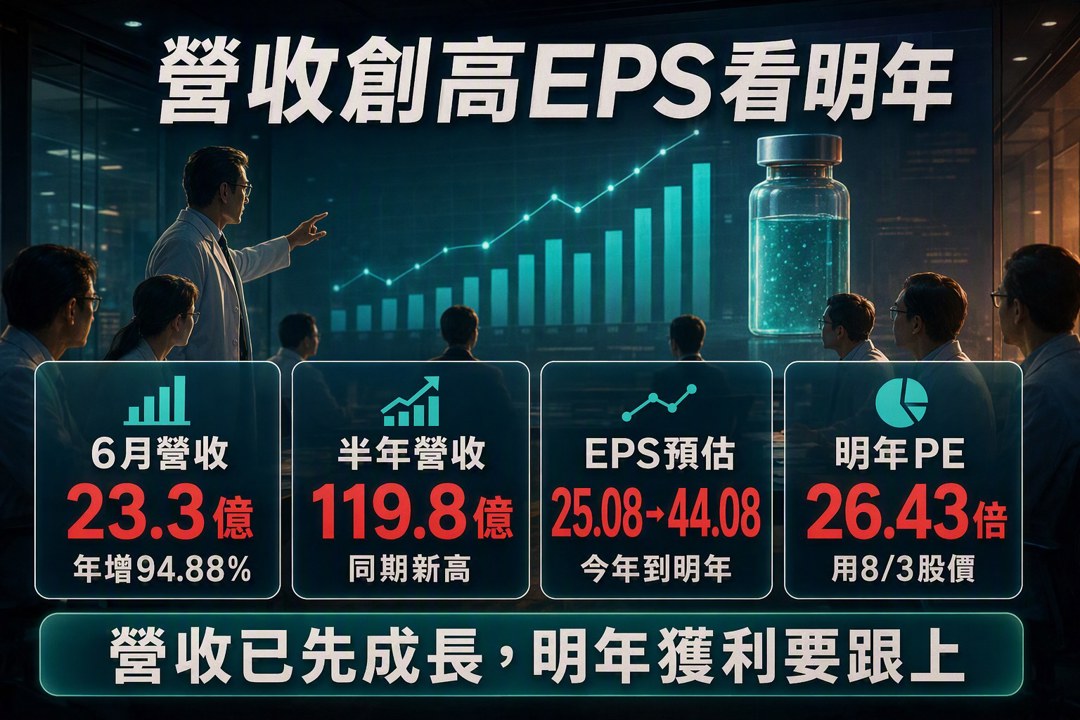
營收已經把核心產品需求推進損益表
藥華藥近期最有說服力的數據來自營收。公司 6月合併營收 23.3 億元,年增 94.88%;今年上半年累計營收 119.8 億元,較去年同期成長逾七成,創下歷史同期新高。公司說明,6月營收不含美國 CMS 資格調整相關金額,主要反映 Ropeg 全球銷售表現;若排除 5月 CMS 資格調整因素影響,6月營收較 5月呈現雙位數成長。這組數字把市場對藥華藥的討論從藥證消息拉回本業驗證:核心產品在全球主要市場的銷售仍在成長,新增適應症若能接上,獲利曲線才有機會進一步被上修。
EPS 與本益比的落差,解釋高價股仍有人願意承接
以 8/3 收盤價 1,165 元來看,藥華藥本益比 46.4 倍,過去四季本益比 83 倍,乍看並不便宜。但市場目前看的是獲利成長速度。最新預估顯示,今年 EPS 約 25.08 元,明年 EPS 約 44.08 元;對應明年預估本益比約 26.43 倍。這也是多方願意給高評價的核心:只要 Ropeg 銷售持續成長、ET 新適應症逐步進入銷售,股價評價的討論就會從過去獲利,往明年與後年獲利延伸。券商看法也偏正向,富邦證券在 2026/7/9 給予 1,983 元目標價,統一證券在 2026/7/22 給予 1,550 元目標價;但元大投顧在 2026/6/23 給予 1,125 元目標價,顯示市場雖偏樂觀,評價區間仍有分歧。
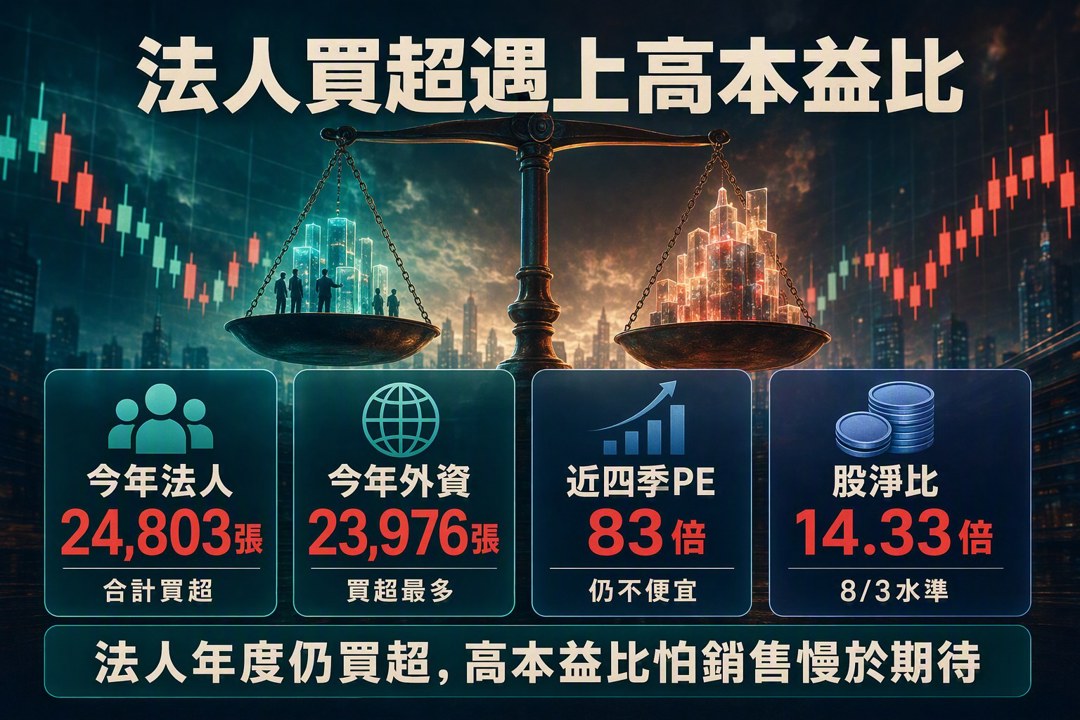
法人籌碼不是一路順風,但年度尺度仍站在買方
藥華藥短線籌碼並非單向買進,7月曾出現外資調節,單日三大法人合計賣超逾 1,400 張,股價也在除權息前後出現劇烈波動。不過拉長到今年以來,三大法人合計仍買超 24,803 張,其中外資買超 23,976 張,投信也維持買超。8/3 股價漲停當天,三大法人合計小幅買超 151 張,顯示追價並未完全來自法人,但年度籌碼仍保留基本面資金的底色。對高價生技股來說,法人買盤不會每天線性增加,關鍵在獲利預估與藥證進度是否能讓中長線持股理由延續。
高評價與銷售節奏,是多方最需要面對的兩個壓力點
藥華藥的反方論點也很具體。第一,估值已經反映不少成長期待,8/3 股價淨值比達 14.33 倍,過去四季本益比仍有 83 倍;若明年 EPS 上修停頓,市場可能先調整本益比,而非等待營收再證明。第二,股價波動已經很大。藥華藥自 5月8日以來曾一路走強,7月創下 1,570 元歷史新高,波段漲幅達 138%,隨後除權息當日一度下跌逾 5%。這代表高價股遇到獲利了結、除權息、類股輪動時,股價反應會被放大。新增 ET 適應症在澳門核准是明確利多,但其他市場的核准、給付與實際銷售仍需要時間驗證,若節奏慢於市場期待,短線評價可能先承壓。
偏多理由在於營收、適應症與獲利預估同時往同一方向走
藥華藥目前更像高評價成長股,投資判斷不能只看單日漲停,也不能只用本益比高低做結論。偏多的基礎來自三條線:6月營收與上半年營收已證明 Ropeg 銷售動能,澳門 ET 新適應症讓產品生命週期延伸,最新 EPS 預估則顯示市場期待明年獲利大幅成長。若 Ropeg 全球銷售維持成長,ET 適應症在更多市場逐步推進,藥華藥的評價有機會維持在成長股框架內;但進場節奏仍要把高波動與估值壓力納入考量。對願意承擔生技股消息面與評價波動的投資人,藥華藥仍是台股創新藥主線中基本面最有數據支撐的代表之一。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

