




日經指數逼近歷史高點該追嗎?日本央行暫緩升息真相、日圓弱勢紅利與投資人自保策略


2026年10月日經指數在出口企業獲利大好與科技股帶動下逼近7萬點歷史大關,加上日本央行於10月底決策會議暫緩連續升息、將政策利率維持在1.25%,引爆大量台灣投資人急著開立複委託或搶進日股ETF。然而表面上的指數狂飆,背後其實隱藏著高價科技股扭曲點數的價格加權盲點,以及日圓若在後續重啟升息引發利差平倉時,實質報酬遭到匯差雙向吞噬的沉重代價。
本文將讓你學到
日經225價格加權黑盒子:少數高價科技股如何扭曲大盤
投資人觀察日本股市時,最常查看的指標就是日經225指數(Nikkei 225)。多數人直覺認為指數大漲代表日本整體產業全面復甦,但這項指標的計算規則其實藏著關鍵結構差異。
台股加權指數或美股標普500指數皆採用「市值加權」,企業市值愈大對指數影響愈深。日經225指數卻沿用歷史悠久的「價格加權」(Price-Weighted)制度,直接以成分股的股價絕對金額作為計算核心。
在價格加權架構下,單一股價高達數萬日圓的企業,哪怕公司總市值遠小於傳統製造業,對指數單日點數起伏的影響力卻能高出數倍。
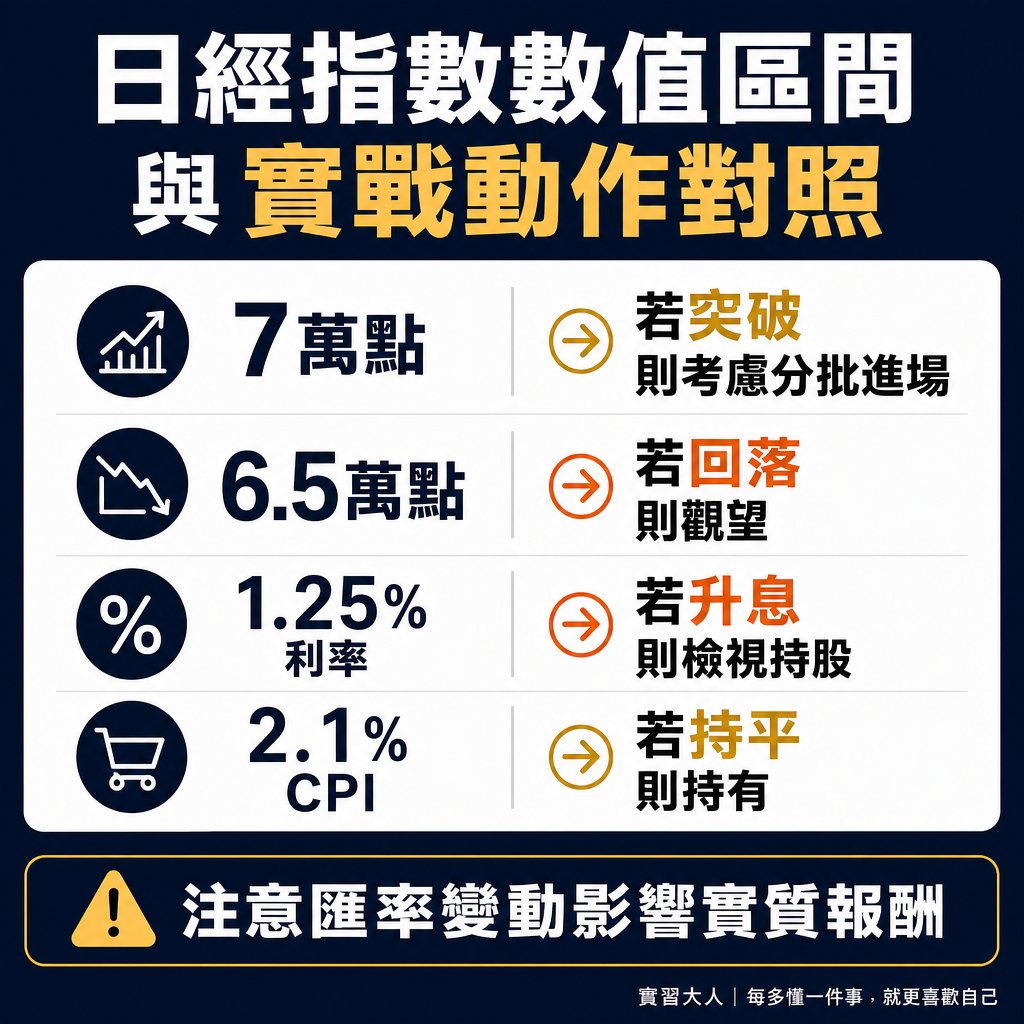
▲ 圖解:日經225價格加權與匯率紅利真相
日本迅銷集團(UNIQLO母公司)、半導體設備龍頭東京威力科創與測試設備廠愛德萬測試,在日經225指數中的合計權重常態超過20%。這些高價科技與消費指標股只要單日波動3%,日經指數就會出現數百點劇烈震盪。
市值高居日本企業龍頭的豐田汽車,因為股價絕對金額較低,在日經指數中的實質影響權重反而不到2%。當豐田獲利亮眼但科技股拉回時,日經指數往往呈現下跌走勢。
如果想掌握日本全體產業與內需景氣,東京證券交易所編製的東證指數(TOPIX)更能反映真實市場。東證指數涵蓋東證主板所有上市企業並採市值加權,金融、原物料與傳統內需板塊佔比更為均衡。
弱勢日圓的虛胖營收與日本央行1.25%利率背後的升息暗湧
支撐2026年日股強勢挑戰歷史新高的核心動能,主要來自日圓匯率維持弱勢震盪。美元兌日圓匯率在2026年10月徘徊於156至157區間,日圓兌新台幣亦落在0.200至0.209低檔水位。
日本大型跨國企業有超過一半營收來自海外市場。當海外銷售收取美元換算回日圓入帳時,弱勢匯率直接放大了帳面營業利益,推動企業財報展現亮眼盈餘。
這種由匯差堆疊出來的繁榮,本質上建立在超寬鬆貨幣環境的保護傘下。一旦外部貨幣政策轉向,帳面獲利擴張速度就會迅速縮水。
日本國內通膨環境正在發生結構性轉變。日本總務省公布2026年9月核心消費者物價指數(CPI,扣除生鮮食品)年增率達到2.1%,雙核心CPI更上升至2.4%,連續多月高於官方設定的2%目標。
日本央行(BOJ)已於2026年9月18日將政策利率調升一碼至1.25%,創下31年來新高。雖然央行在10月29日至30日的例行決策會議中暫緩升息以觀察經濟數據,但市場普遍評估12月再度升息機率極高。
當日本央行推進升息循環,國際金融機構原先借入低利日圓轉投資高息資產的「利差交易」(Yen Carry Trade)便會加速平倉。資金大舉買回日圓結清部位,將帶動日圓短線急速升值並引發全球股市劇烈震盪。
台灣日股ETF與複委託真相:未避險、避險成本與匯差扣減精算
台灣投資人參與日股行情,最常見的管道為證券帳戶複委託或在台股集中市場買進日股ETF。不同管道的匯率避險機制與隱性費用,會對投資人最終到手的報酬產生決定性影響。
在台掛牌的元大日經225(00661)與國泰日經225(00657)皆採原型未避險設計。投資人買進這兩檔ETF時,資產價值等於日股指數漲幅乘上日圓匯率變動。
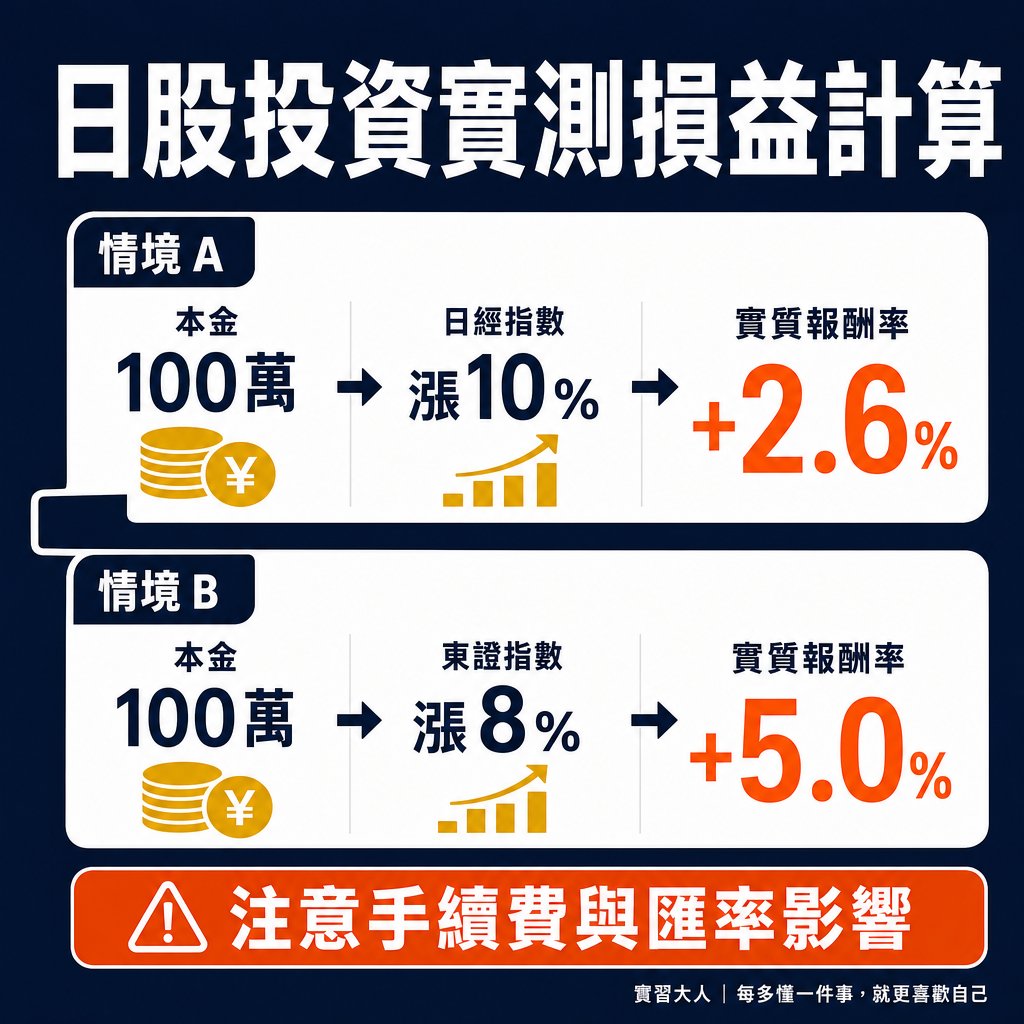
▲ 圖解:日股漲幅遭匯差侵蝕試算
追蹤東證指數的富邦日本(00645)則內建新台幣對日圓匯率避險機制。基金經理人透過換匯換利契約鎖定匯率,讓淨值主要反映東證指數本身的走勢,但避險操作需持續支付利差成本。
以下透過透明算式,精算投資人在不同避險機制下的實際到手淨報酬差異:
投資日股實質到手新台幣報酬精算公式
新台幣實質報酬率 =(1 + 日股指數原幣漲跌幅)×(1 + 日圓兌新台幣匯率變動率)- 1 - 總摩擦成本率
情境 A:投資無匯率避險標的(如 00661 或海外複委託以台幣換匯)
假設條件:
1. 日經指數波段上漲:+10.0%
2. 日圓兌新台幣匯率貶值:-6.0%(由 0.210 跌至 0.197)
3. 交易手續費與ETF經理費:0.8%
計算過程:
實質報酬率 =(1 + 0.10)×(1 - 0.06)- 1 - 0.008
= 1.10 × 0.94 - 1 - 0.008
= 1.034 - 1 - 0.008 = +2.6%
結果分析:日股指數帳面上漲 10%,換回新台幣實質獲利僅存 2.6%,逾七成漲幅遭匯差吞噬。
情境 B:投資具匯率避險標的(如 00645)
假設條件:
1. 追蹤指數波段上漲:+8.0%
2. 匯率變動經合約鎖定:0.0%
3. 遠期外匯換匯點數(避險成本)每年約 2.5% + ETF管理費 0.5%:3.0%
計算過程:
實質報酬率 = 8.0% - 3.0% = +5.0%
結果分析:避開日圓貶值侵蝕,但長線持有仍須承擔台日利差造成的避險成本折損。
掌握算式原理後,投資人可依據自身交易週期與標的特性,檢視各投資管道的運作特質與常犯盲點:
元大日經225(00661)
國泰日經225(00657)
運作真相與隱形成本:追蹤日經225價格加權指數,不進行匯率避險。總內扣費用率約在0.8%至1.2%之間,直接承擔日圓兌新台幣的匯率升貶波動。
散戶致命誤區:誤以為日經指數大漲就一定能全額賺進口袋,忽略日圓若走貶會大幅吃掉帳面漲幅;兩者追蹤同一指數,卻未注意00657費用率相對較高。富邦日本(00645)
運作真相與隱形成本:追蹤東證TOPIX市值加權指數,涵蓋全市場產業。實施新台幣對日圓匯率避險,避險成本受台日雙方央行政策利差直接影響。
散戶致命誤區:誤將其視為日經225的同質替代品,忽視成分股以市值排序、科技股權重較低,且忽略長線維持避險合約產生的利差成本折損。券商海外複委託
(直接下單日股個股)
運作真相與隱形成本:以日圓直接於東京證券交易所交割,具備千檔個股選擇權。單筆交易低消手續費約在0.15%至0.3%(約1,500至3,000日圓),並承擔自選換匯點位風險。
散戶致命誤區:資金部位較小時頻繁進出,導致單筆低消手續費吃掉獲利空間;持股多集中在知名出口權值股,缺乏對日銀利率轉向時的避險規劃。
日股逼近高點的自保策略:空手想追與持股套牢的冷靜清單
當市場充斥日股創高熱情與突破八萬點的樂觀預期時,成熟投資人應回歸資產防護與部位管理,依照自身目前的持股狀態釐清應對方式。
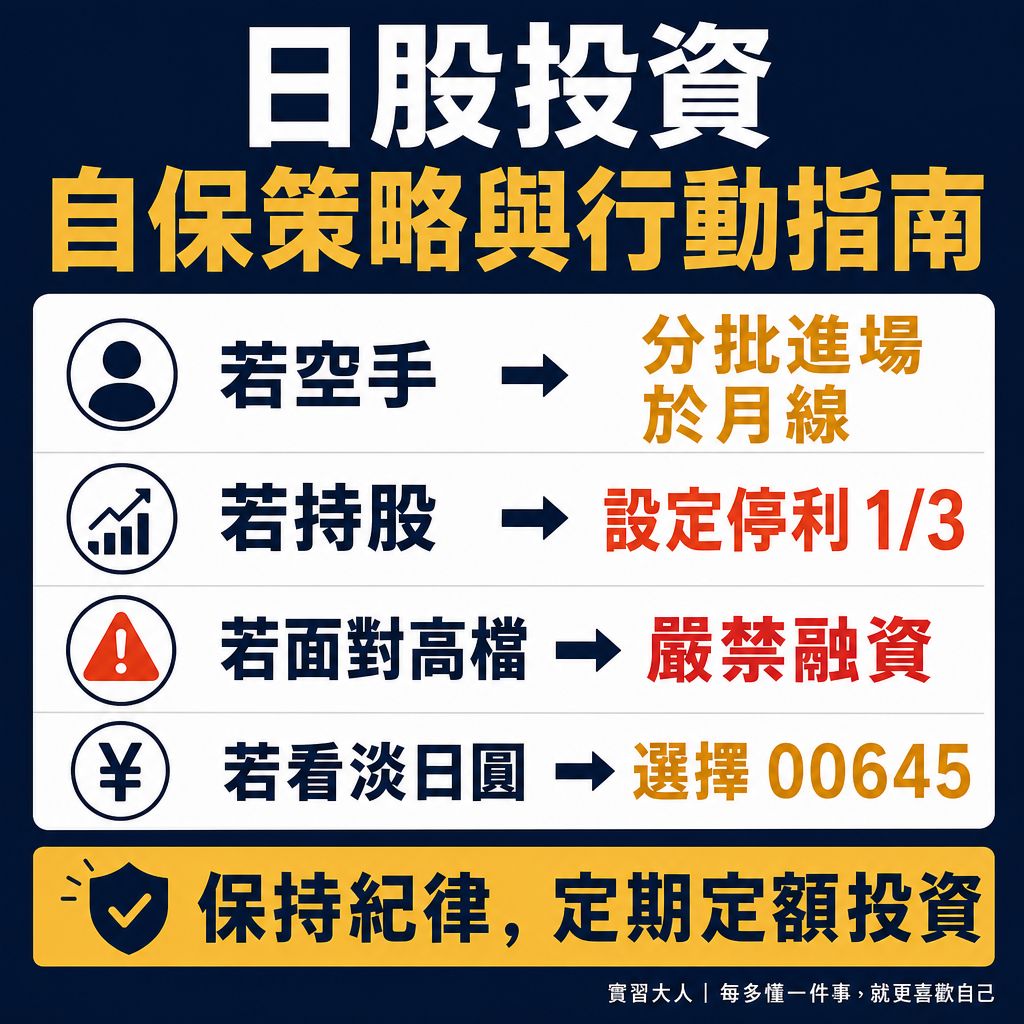
▲ 圖解:大人日股投資防坑決策樹
第一類:目前空手觀望、急於追高進場的投資人
放棄一次性單筆大額重壓:日經指數逼近7萬點高檔,技術面乖離率較大且面臨12月升息預期。分批於指數拉回月線或季線時進場,能有效平攤部位成本。
依匯率預期挑選對應工具:若判斷日本央行後續升息將推升日圓升值,選擇未避險的00661或複委託日圓資產,能同時享有日股漲幅與日圓匯兌收益;若看淡日圓匯率,則以具避險機制的00645為主。
以東證TOPIX配置平衡科技股波動:日經225過度集中於少數高價半導體與服飾股,配置部分TOPIX標的能分散至銀行金融與內需公用事業,降低科技類股回檔時的淨值衝擊。
第二類:目前持有部位、面對高檔劇烈震盪的投資人
落實停利停損防線,嚴禁使用融資開槓桿:海外市場交易存在時間差與匯率變動風險,維持現股持有才能避免極端行情引發融資斷頭追繳。
檢視持股屬性是否受惠升息環境:日本央行逐步引導利率正常化至1.25%以上,傳統高度依賴弱勢日圓補貼的純出口小型股毛利將承壓,具備定價權與海外實體產能的大型龍頭股表現相對穩健。
定期定額投資人維持紀律扣款:長線佈局日本脫離通縮轉型的投資人,毋須因單月央行例會消息中斷扣款,藉由自動化定期扣款淡化短線匯率與指數高檔震盪風險。
參考資料與法規依據
文章相關標籤
本文內容轉載於此
關於作者

布蘭特原油破百能買00642U嗎?原油ETF轉倉正價差耗損與溢價防坑
聯華電子(2303)法說前外資借券大增?成熟製程價格戰與高殖利率存股防坑
景氣對策信號連亮紅燈該出場嗎?國發會燈號「紅燈停」迷思與過熱防坑
- 更多文章
1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
4
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
27minutes ago
動能app盤前速覽_20261028
29minutes ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
anhour ago
ETF、股票、基金算緊急預備金嗎?投資市值與急用現金要分開算
anhour ago
日經指數逼近歷史高點該追嗎?日本央行暫緩升息真相、日圓弱勢紅利與投資人自保策略
anhour ago