


大立光轉型走到哪?從創辦人做塑膠鏡片到CPO光纖陣列


大立光從相機鏡片做到手機鏡頭,如今又投入共同封裝光學(CPO)相關的光纖陣列。大立光轉型已走到客戶認證與建產能階段,手機相機鏡頭仍是目前的營運重心。
這段故事的關鍵,是創辦人林耀英、陳世卿曾把光學設計與量產製程轉向塑膠鏡片,接住手機拍照需求。今天的考題是:同一套精密製造能力,能否在資料中心的光學零件上再次建立穩定生意?
這篇文章你將學到
林耀英、陳世卿如何把公司帶進手機鏡頭市場?
兩位創辦人的第一個關鍵選擇,是把精密光學技術投入可大量生產的塑膠鏡片。這讓公司有機會從傳統相機光學,走向體積更小、需求量更大的電子產品。
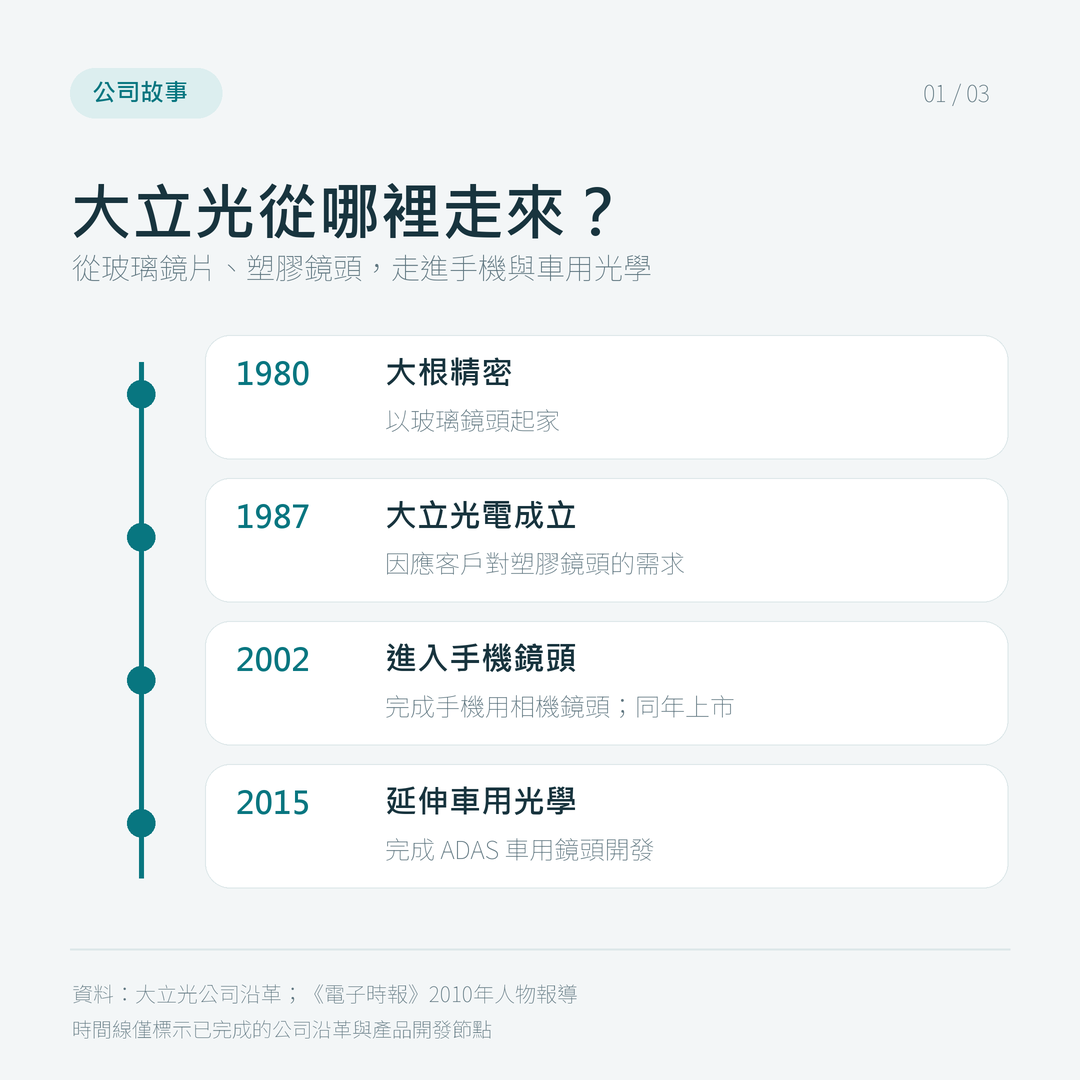
林耀英與陳世卿在1980年共同創立大根精密光學。大立光電則於1987年成立;依公司沿革,2001年合併大根,2002年在台灣上市。談「大立光創業」,要把早期大根與後來的大立光電兩個階段分清楚。
台灣科技產業媒體《電子時報》(DIGITIMES)2010年的報導指出,林耀英負責產品行銷與管理,陳世卿負責光學鏡頭設計與研發。1987年另設大立光電,正是為了服務客戶對塑膠鏡頭的需求。從設計、模具到穩定量產,精度與良率都要一起過關;能做出樣品,距離能按客戶規格持續交貨還有一段路。
後來接班的林恩平是林耀英之子,現任董事長。他帶領下一階段的產品與產能布局,不能把創辦人、創業夥伴與現任經營者混成同一個角色。下圖整理公司光學產品路線的四個節點。
手機鏡頭為何仍是大立光的營運主軸?
公司2025年年報明列:2026年的產銷重心仍集中於手機相機鏡頭。手機從單顆鏡頭走向多鏡頭、高畫素、變焦與潛望式設計,持續要求更小空間、更高精度與量產能力。大立光沿革記載,2002年完成手機用相機鏡頭,2019年完成10倍光學變焦手機鏡頭,2022年完成手機用潛望式變焦鏡頭。
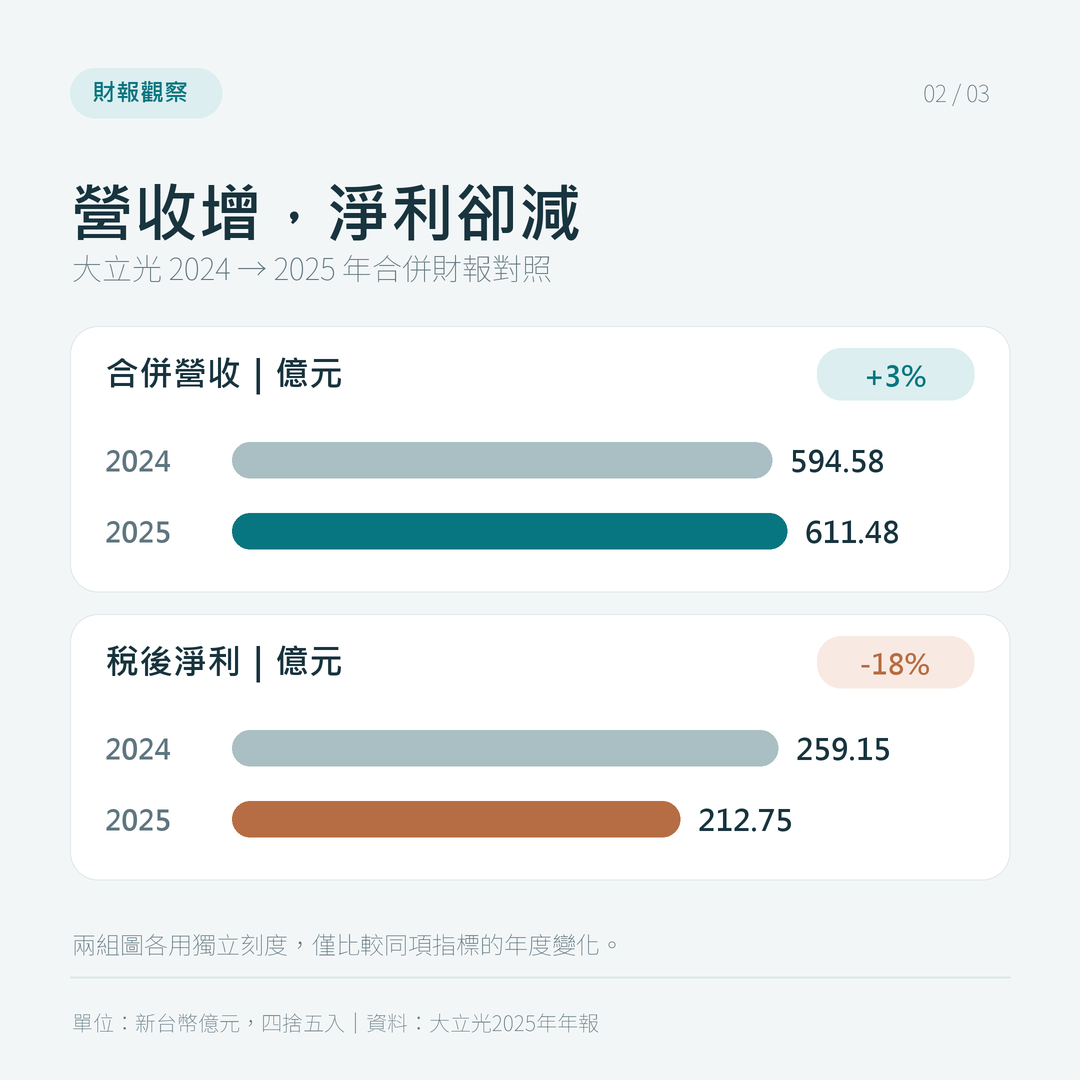
看大立光的財報,先分清「賣了多少」和「最後賺了多少」。2025年合併營收約611.48億元,比2024年成長約3%;稅後淨利約212.75億元,卻年減約18%。銷售規模增加,獲利未必跟著增加。但只看這兩項全年數字,還不能判定是哪一項產品或成本造成落差。
到了2026年第三季,製造端的壓力有了更具體的說明:10月8日法說會公布毛利率為42.2%,較前一季下降7.22個百分點。公司指出,新機良率較差與綠電成本上升是主因。良率是做出來的產品中,符合規格的比例;良率下降或成本提高,都可能壓縮毛利。讀手機鏡頭業務的後續財報,除了看產品規格與營收,也要看良率和毛利率能否改善。
車用光學與CPO,進度差在哪裡?
車用鏡頭是光學技術的既有延伸;CPO相關光纖陣列則正從認證走向量產準備。大立光官網列有車用鏡頭、影像模組及CPO應用。公司沿革顯示,車用先進駕駛輔助系統鏡頭早在2015年就已開發完成,因此車用產品不能當成2026年才出現的新轉型。
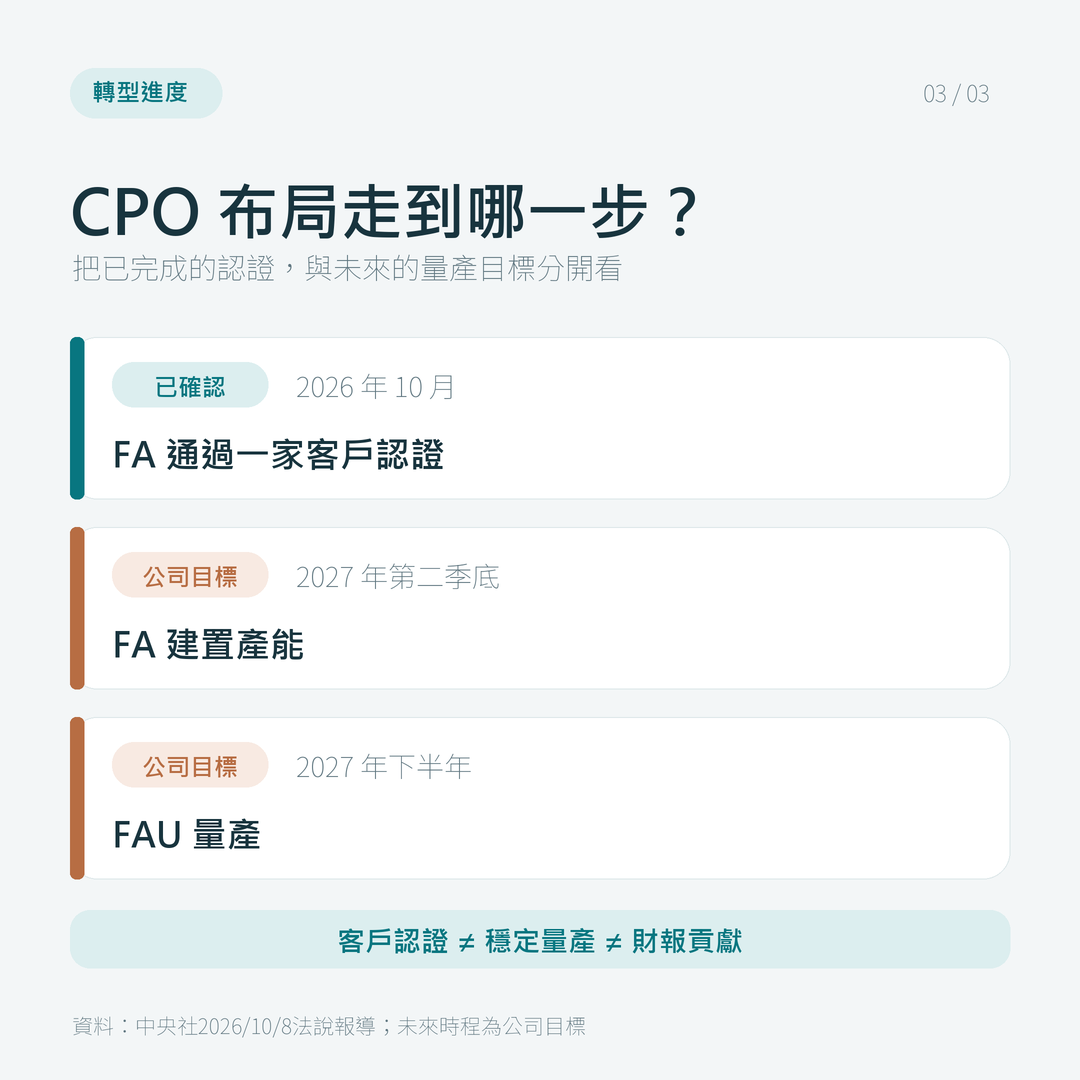
CPO是把光學傳輸元件放得更靠近運算或網路晶片的技術方向,目的是支援大量資料高速傳送。大立光目前著力的FA,是把多條光纖精確排列的光纖陣列;FAU則是把光纖陣列與其他光學零件組成可供客戶整合的單元。這與把整套CPO系統做出來,是不同範圍的工作。
依中央社引述10月8日法說會說法,FA已通過一家客戶認證,公司預計於2027年第二季底建好產能,並朝FAU量產與出貨推進。這些是公司公布的進度與目標;實際量產時程、出貨數量、良率和獲利,仍要由後續公告及財報驗證。
讀者怎麼判斷大立光轉型有沒有變成生意?
看新業務是否從認證、產能、出貨,走到可持續的營收與獲利。把這幾個階段分開,才不會把「客戶有興趣」直接等同於「公司已賺到錢」。
階段 |
已能確認什麼 |
還要觀察什麼 |
|---|---|---|
送樣、認證 |
客戶願意測試,部分規格獲接受 |
是否取得正式訂單、是否擴及更多客戶 |
建產能、量產 |
設備與製程準備擴大生產 |
良率、交期與實際出貨量 |
財報貢獻 |
新產品開始反映在營收與毛利 |
貢獻是否持續、能否覆蓋投入成本 |
還要看「新業務有多大」。用2025年約611.48億元營收作比較基準:假設未來某項新業務一年做出10億元營收,10 ÷ 611.48 約為1.6%。這只是比例示範,並非大立光的訂單或營收預測;新業務對獲利的影響,還取決於毛利率、良率及擴產費用。年報目前把收入列為「光學元件」與「其他」,沒有單列CPO營收,不能從這個分類直接算出新業務占比。
大立光轉型的歷史經驗值得看:創辦團隊曾跨過塑膠鏡片的製造難題。眼前的CPO布局已有客戶認證進展,下一個能改變判斷的證據,是穩定量產與財報中可辨認的貢獻。
常見問答
FA通過客戶認證,代表大立光已量產CPO產品嗎?
沒有。10月法說揭露的是FA通過一家客戶認證,以及後續建產能與FAU量產的目標。客戶認證確認產品符合特定要求;量產還要看良率、出貨與財報結果。
大立光有車用鏡頭,就代表手機業務已被取代嗎?
不能這樣推論。車用鏡頭已列在公司產品與研發範圍,但2025年年報仍把2026年產銷重心放在手機相機鏡頭。年報的「光學元件」收入分類也沒有提供足夠細項,無法直接算出各應用市場的占比。
資料來源
文章相關標籤
本文內容轉載於此
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
【產業戰報】這一檔龍頭股獲得國際大廠認購一千億資金認購ECB,跌破季線需要恐慌嗎?
anhour ago
動能app盤後速覽_20261016
2hours ago
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
5hours ago
大盤大跌回測支撐醞釀反彈,無人機與汽車族群逆勢抗跌 | 2026.10.15 語音直播摘要
7hours ago
動能app盤前速覽_20261016
8hours ago
收藏內容 讓好文不錯過

