


長鑫存儲(CXMT)再擴產,DRAM這輪壓力測試真正卡在能不能打高階市場


CXMT再擴產:中國記憶體供給戰,正在把DRAM市場拉進新一輪壓力測試
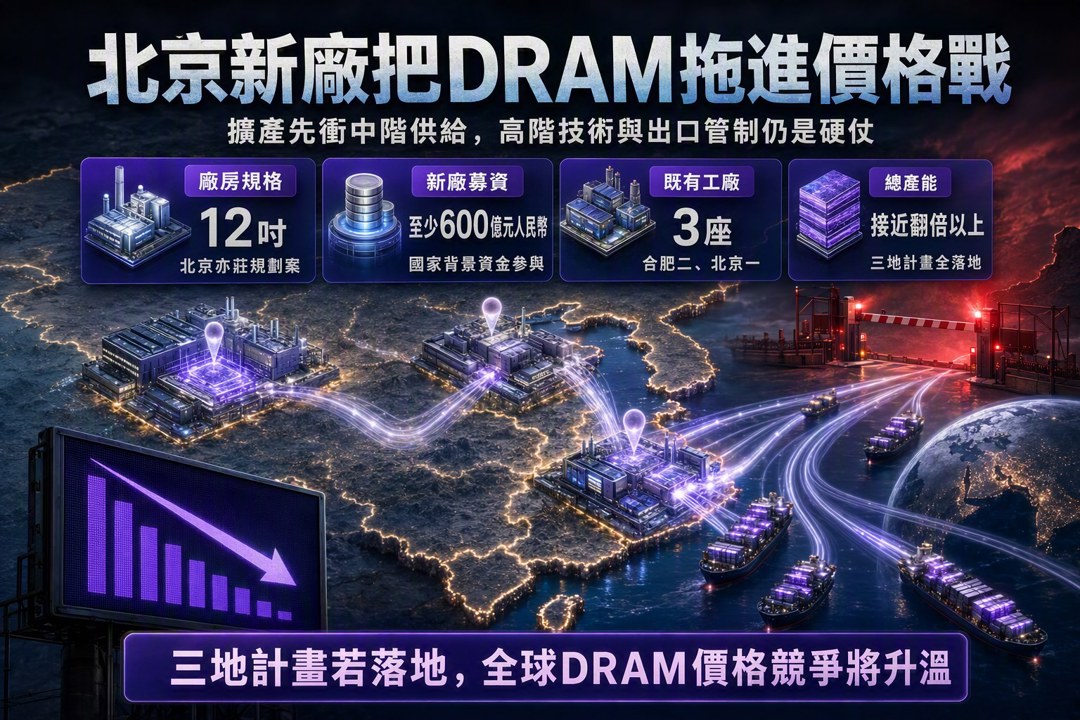
中國記憶體廠長鑫存儲科技(CXMT)最近又把擴產計畫往前推了一大步。根據路透引述消息人士的說法,CXMT正在與北京經濟技術開發區,以及多家帶有國家背景的投資人進行初步協商,準備在北京亦莊再蓋一座12吋記憶體晶圓廠,並且希望募集至少600億元人民幣、約8.9億美元的資金。
這不是單純的單一工廠投資案,而是中國記憶體產業整體擴張節奏的延續。若把北京、上海、合肥等地的既有與規劃案全部算進去,CXMT的總產能有機會出現明顯跳升,甚至接近翻倍以上。對全球DRAM市場來說,這種擴張不是小變化,而是足以影響供需平衡與價格走勢的大事件。
產能不是蓋一座而已,而是整個版圖重整
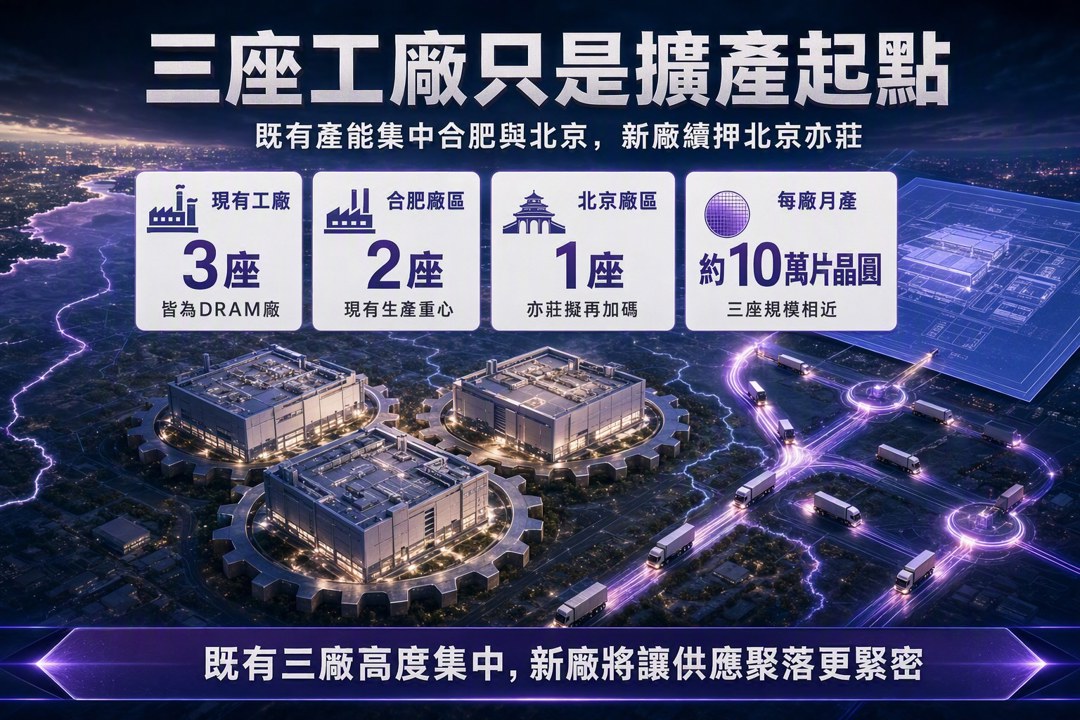
目前CXMT已經在合肥與北京擁有三座DRAM晶圓廠,其中兩座在合肥、一座在北京,每座月產能大約都是10萬片晶圓。這次若在北京亦莊再加碼新廠,等於是把原本就集中在特定區域的供應鏈,進一步做成更緊密的產業聚落。
這種「聚落式」擴張的好處很直接:
- 供應鏈協調更容易
- 建廠與投產節奏更好壓縮
- 物流與管理成本相對較低
換句話說,CXMT不是在零散地補產能,而是在把整套生產系統往同一個方向集中,目標很明確,就是更快把量做上來。
這波擴張,背後是中國記憶體自主化的政策邏輯
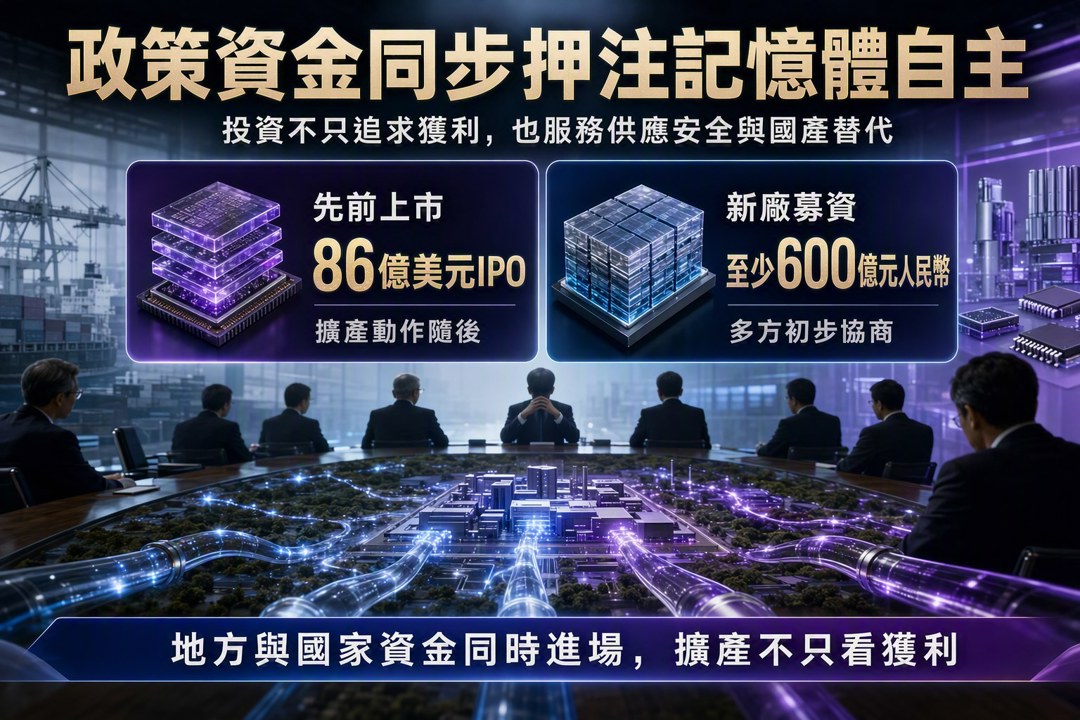
值得注意的是,CXMT這次的動作,發生在其86億美元IPO之後不久。這代表市場資本與政策資本,正在同步對中國記憶體產業下注。對中國來說,這不只是企業擴張,而是「國產替代」政策的一部分:希望在記憶體、邏輯晶片、設備等環節,逐步降低對美國、日本、韓國供應鏈的依賴。
從政策結構來看,地方開發區與國家資本一起出手,除了幫企業分擔資金壓力,也等於把產能投資和地方產業升級綁在一起。這種模式的特徵很明顯:資本不是只看報酬率,也看產業安全與戰略自主。
真正的壓力,不在「能不能蓋」,而在「蓋完能不能打」
就規模而言,CXMT仍然明顯落後全球三大DRAM陣營:
- 三星電子(Samsung Electronics)
- SK海力士(SK Hynix)
- 美光(Micron Technology, MU)
這三家目前仍主導全球DRAM市佔與技術節奏,尤其是在高階產品、製程節點、良率管理與客戶認證等環節,CXMT要追上來,還有一段不短的路要走。產能可以透過投資快速堆出來,但技術、良率、成本結構與客戶信任,不是砸錢就能立刻同步補齊。
也因此,CXMT這次擴產更像是「把戰場面積擴大」,而不是直接宣告技術已經追平。它能否從中低階市場一路往上推,才是接下來真正要看的問題。
如果北京、上海、合肥都落地,DRAM價格壓力會更明顯
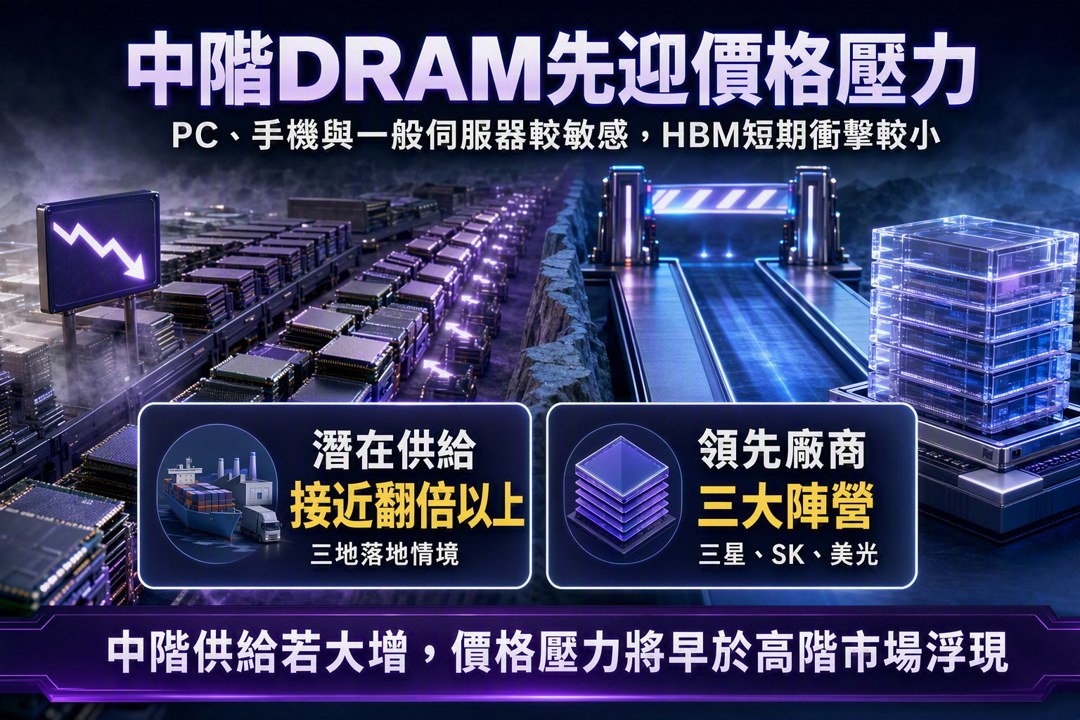
從過去幾輪記憶體景氣循環來看,DRAM市場本來就有很強的週期性。只要大型供應商集體擴產,平均售價往往就會承壓,獲利也容易被壓縮。CXMT若真的把北京新廠與原本規劃中的上海、合肥擴產案都做完,市場上中階DRAM供給增加的幅度,恐怕會讓價格競爭更激烈。
最先受影響的,通常是對價格最敏感的應用領域,例如:
- PC
- 手機
- 一般伺服器
相對來說,AI伺服器與HBM這類高階市場,短期衝擊可能沒那麼直接,因為那本來就不是CXMT目前最強的主戰場。不過,若未來CXMT持續往更高階產品線推進,那就不只是中低階市場的競爭,而是整個DRAM產業結構的再洗牌。
地緣政治風險,仍是CXMT擴張路上的最大變數
這類擴產案最現實的問題,不只是產能能不能蓋出來,而是地緣政治會不會半路卡住。美國對中國半導體技術與設備的出口管制,早已讓先進製程投資充滿不確定性。未來如果管制範圍再擴大,甚至波及記憶體領域,CXMT就可能在設備取得、EDA工具、製程整合上遇到更多瓶頸。
這些限制不一定會立刻讓工廠停工,但會慢慢反映在:
- 良率提升速度
- 生產成本
- 產品一致性
- 客戶導入難度
對國際品牌客戶來說,除了技術條件,還要考慮供應風險與政治壓力。這會讓CXMT要進一步切入高附加價值市場時,面對更多非技術因素的阻力。
對下游來說,更多供應商不一定是壞事
不過,這波擴產也不是只有負面效果。對中下游系統廠、終端品牌,甚至一些雲端與AI運算業者來說,更多記憶體供應代表更多議價空間。尤其在終端需求復甦仍不算穩定的階段,市場如果更競爭,反而有機會幫助成本下降,讓產品配置更有彈性。
以大型科技公司來看,像Microsoft(MSFT)、**NVIDIA(NVDA)**這類高度依賴算力與供應鏈穩定性的企業,如果中階記憶體價格更有競爭力,資源配置上也可能更有空間往高階運算、軟硬整合與AI基礎建設傾斜。
所以,CXMT擴產不是單純「誰被打壓」的故事,它同時也是一場供應重組。對買方而言,供應端更多元,通常意味著成本與談判條件會更有彈性。
結論:這不是一家公司的擴廠,而是整個DRAM戰局在改寫
綜合來看,CXMT在北京新建12吋記憶體廠、並籌資600億元人民幣,釋放出的訊號非常明確:中國記憶體產業正在從「補缺口」走向「拼規模」。如果北京、上海、合肥的計畫後續都順利落地,CXMT不只會把中國本土DRAM供給往上推,也會直接把全球市場拉進更激烈的價格與市佔競爭。
接下來幾年,這件事大致會往三個方向發展:
- 中國本土產能擴大,供給能力更強
- 三星、SK海力士、美光面臨更大價格壓力
- 地緣政治與技術封鎖持續考驗CXMT的長線競爭力
所以,這不是一則單純的擴產新聞,而是全球半導體供需、技術封鎖與產業政策交織下的一次新變局。未來的DRAM市場,恐怕只會更像一場同時在打價格戰與科技戰的長期賽。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
41minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
42minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
43minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

