




AI伺服器先推高記憶體與載板,PC漲價潮會延續多久?


AI 伺服器先推高上游報價
AI 伺服器需求持續放大,記憶體與載板先反映在價格上。這一輪變化把科技供應鏈切成兩個速度,上游零組件先吃到訂單,下游終端品牌先承受成本壓力。
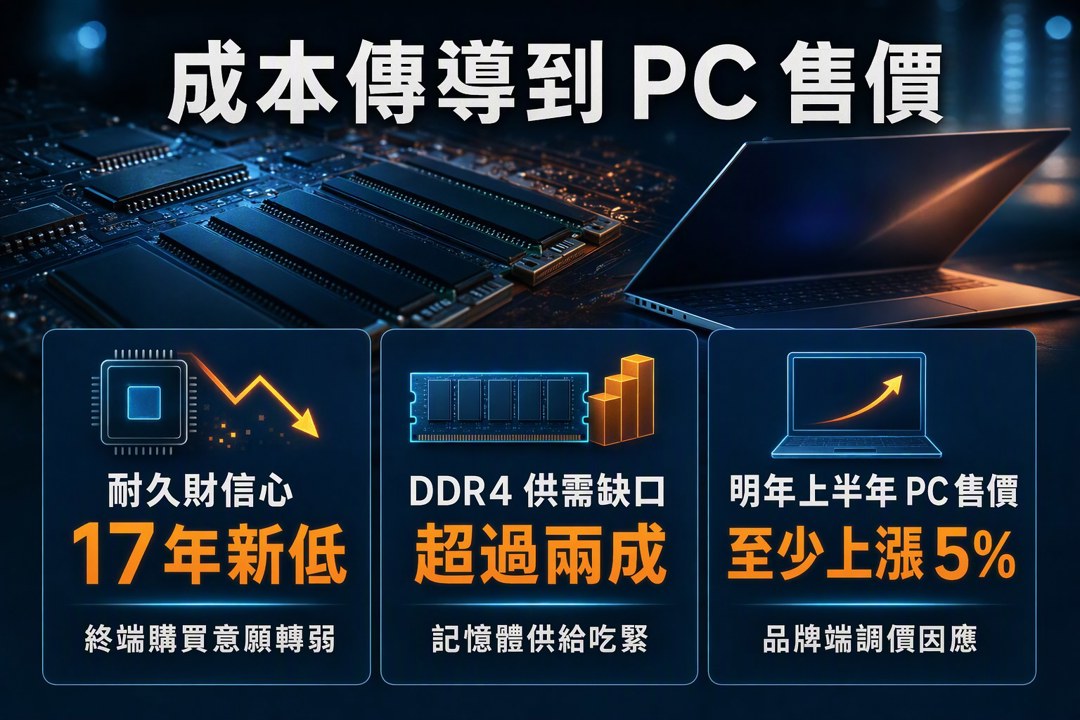
台灣今年10月消費者購買耐久財的信心指標跌到17年新低,和上游零組件景氣形成明顯落差。這個數字的意義很直接:AI 基礎設施建置帶動的需求,已經開始傳到一般消費市場的定價與購買意願。
DRAM 與載板產能吃緊,訂單先集中在上游
記憶體端的壓力最先浮現。法人預估,未來 DDR4 供需缺口會超過兩成,這代表 DRAM 市場仍處在供不應求狀態,南亞科(2408)等記憶體廠的營運動能因此被放大。
載板也走在同一條路上。欣興(3037)等載板廠獲得輝達與超微等國際大廠包下產能,訂單能見度被拉長,產能緊俏成為這一段景氣循環的主旋律。這種情況下,上游廠商先看到的是報價與稼動率,獲利彈性也先反映在上游。
宏碁與華碩先調價格,終端買氣承壓
下游 PC 品牌廠面對的情況就更直接。宏碁(2353)與華碩(2357)都提到,記憶體與固態硬碟漲價後,終端產品必須跟著調價,明年上半年 PC 售價估計至少上漲 5%。
這裡的重點在傳導速度。企業商用市場因為預算提前編列,出貨還能維持韌性;一般消費者面對更高售價,換機決策就會放慢。成本上升先壓縮的是需求彈性,信心指標跌到低點,和這個現象彼此呼應。
產業鏈的關鍵變數,在上游擴產能否跟上需求
AI 基礎設施建置仍在推進,半導體與零組件廠的成長動能也還在延續。真正要觀察的,是上游擴產能否逐步釋放供給,讓報價壓力緩和下來。
如果產能開出速度夠快,記憶體與載板的供需緊俏會慢慢降溫,終端價格壓力也有機會收斂。若產能釋放速度慢於需求成長,現在看到的「上熱下冷」就會延續更久,科技產業的景氣分化也會更明顯。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
主力布局產業解析:機器人——從「會表演」到「能上工」的實體 AI 大革命
43minutes ago
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
2hours ago
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
動能app盤前速覽_20261028
3hours ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
4hours ago