




Seagate(STX)單日重挫,12月季營收能否接近48億美元?


Seagate單日重挫,市場先砍的是AI資本開支預期
Seagate Technology(STX)在週五單日下挫逾8%,收在約642美元,盤中區間落在625.55至678.44美元,成交量約406萬股,明顯高於平常水準。這種走勢先反映的是整體科技股回檔,背後主因是市場對AI支出節奏與資本開支安排的疑慮升高。
同一天,大型科技ETF約跌5%,AMD與QCOM也出現雙位數跌幅。這代表賣壓沒有集中在單一公司,資金先對整條AI交易鏈重新定價。
基本面仍有亮點,短線價格先受風險偏好拖累
Seagate近期公布的訊息仍偏正面。10月26日,公司提到HAMR與SMR高容量配置已獲Broadcom與Microsoft驗證;10月29日又宣布每股0.76美元季度股息,除息日為12月23日,發放日為1月7日。公司同時給出12月季營收約48億美元、非GAAP每股盈餘9.20美元的指引。
這些資料顯示,產品驗證、現金回饋與營運展望都還在。股價當天重挫,更多像是市場先把AI資料中心支出的時點與速度打折,而不是公司當下數字立刻轉差。
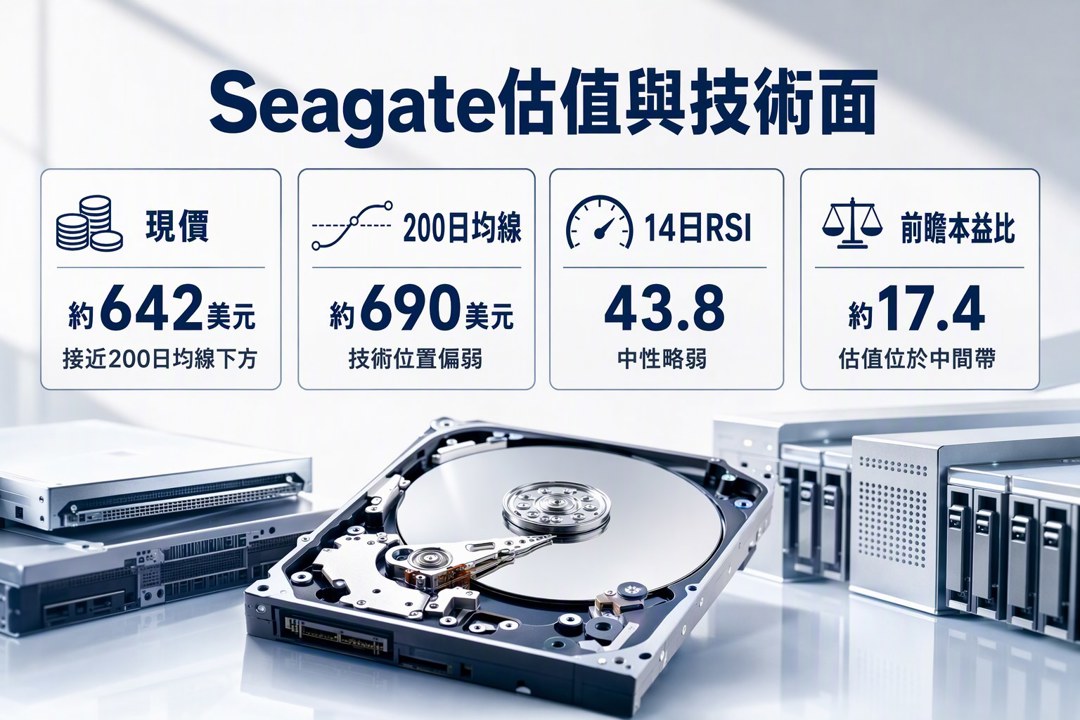
估值與技術面都在中間帶,市場沒有給明確答案
目前Seagate的52週高低點分別約在1,145美元與228.61美元,現價仍遠低於高點,但也高於低點。技術面上,50日均線約803美元,200日均線約690美元,股價已接近200日均線下方;14日RSI為43.8,位置偏中性略弱。
評價面上,前瞻本益比約17.4,PEG約0.22,空頭持股約3.04%。這組數字提供的訊息很直接:市場沒有把它當成純粹高估值故事,但也沒有把短期成長重新拉到很滿的定價。
多頭看技術與現金流,保守派盯循環與AI變現速度
偏多的觀點集中在兩個地方。第一,HAMR製程與大容量儲存市場的技術和製造優勢,讓Seagate有機會吃到AI資料中心擴建帶來的硬碟需求。第二,公司現金流、回購與股利政策都還算穩,券商上修評等時,多半也是看這種定價能力與EPS成長。
保守的看法也同樣清楚。硬碟產業本來就有循環性,產能擴張會壓縮利潤;AI資本支出的時間表與商業模式,目前仍有不確定性。如果市場先把未來成長灌得太滿,股價在風險偏好轉弱時就會先回吐。
這次下跌更像風險偏好改變,後面要看AI支出是否跟上
就目前資料來看,Seagate這次回檔有基本面變化之前的味道,但還不到可以忽略的程度。Broadcom與Microsoft的驗證、季度指引、PEG 0.22,這些都支持長線敘事;週五的急跌,則提醒市場仍在用AI支出節奏重新檢查估值。
接下來比較值得追的是三件事:12月季營收是否接近指引、HAMR出貨進度是否延續、AI資料中心實際支出是否持續落地。若這三項同步走穩,股價就有條件回到基本面定價;若AI資本支出放慢,成長天花板就會再被往下修正。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
3hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
4hours ago
1101【AI大數據超級Excel表】VIP 專屬
5hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
5hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
5hours ago