




AI資料中心搶電加速,自建電廠會擠壓誰的生意?


AI資料中心掀起美國電力爭奪戰
AI運算需求快速增加,讓美國電力市場出現新的談判力量。科技巨頭手握龐大資本,開始直接尋找發電設備與廉價能源,傳統公用事業的角色因此受到牽動。
截至今年11月10日的市場描述,微軟(MSFT)市值約3.8兆美元,輝達(NVDA)規模更大;Entergy(ETR)與Dominion Resources(D)等大型公用事業,市值約500億至600億美元。美國投資人持有的公用事業產業總市值約1.2兆美元,科技巨頭個別公司的資本規模已足以改變電力供應談判的力量分配。
從標普500指數權重來看,資訊科技類股加上相關業務約占40%,公用事業約占2%。這種差距讓資料中心開發商擁有更大的議價能力,也讓電力供應逐漸成為AI產業擴張的限制因素。
超過兩千座資料中心尋找低價天然氣電力
目前有超過兩千座資料中心正在德州、維吉尼亞州、喬治亞州、賓州與俄亥俄州等地興建。這些地區普遍具備天然氣供應,電力成本也較有機會壓低,成為資料中心選址的重要條件。
對資料中心來說,昂貴的AI伺服器只是資本支出的一部分,長期電力費用同樣可觀。開發商鎖定每千瓦時約3至5美分的電力價格,低於多數公用事業提供的平均工業電價。低價能源能降低運算成本,也可能加快AI基礎建設的部署速度。
這種需求促成一波資料中心自建電力的趨勢。開發商開始回收舊飛機引擎,改裝成燃氣發電機組,藉此縮短等待電網供電的時間。設備能否快速到位,對需要大量電力的資料中心尤其關鍵。
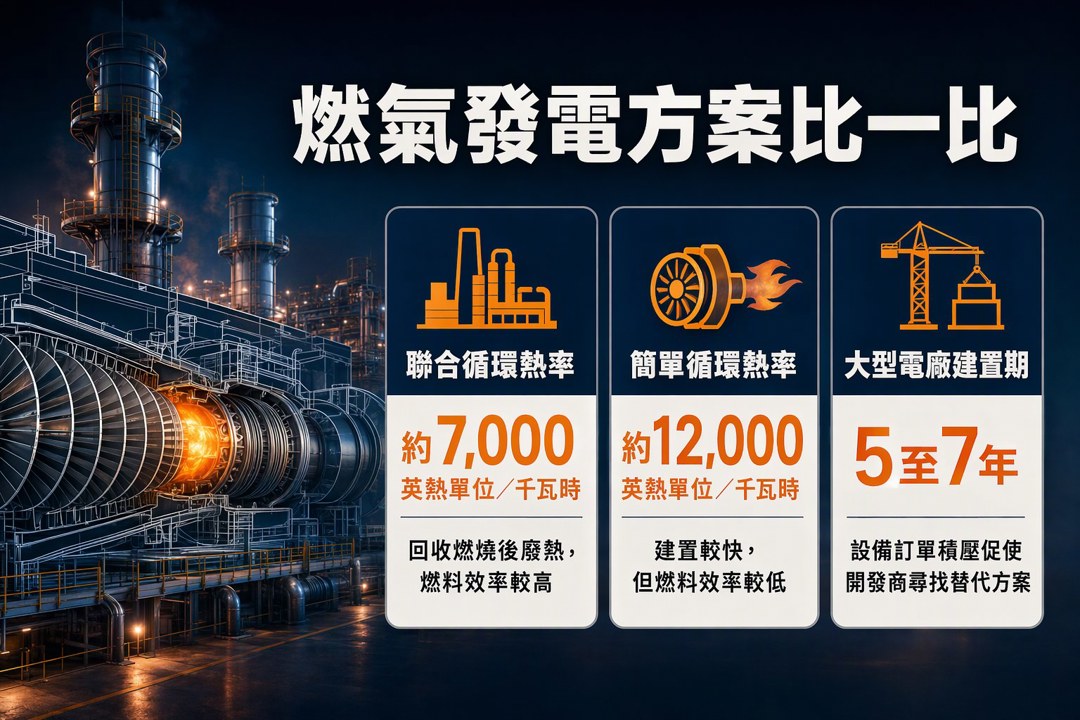
航空衍生燃氣渦輪機成為搶電工具
傳統公用事業通常偏好大型燃氣聯合循環電廠。這類電廠可回收燃燒後的廢熱,熱率約為7,000英熱單位/千瓦時,設計上每年運轉時間接近70%,效率高於簡單循環燃氣渦輪機的約12,000英熱單位/千瓦時。
簡單循環機組的優勢在於建置速度較快,代價則是燃料效率較低,並會排放高溫廢氣與較多碳微粒、二氧化碳。公用事業受到環保規範與營運效率約束,通常將這類設備用於尖峰時段,每年運轉時間約5%。
資料中心開發商承擔的考量不同。新建大型電廠往往需要5至7年,建置成本也已翻倍;奇異Vernova(GEV)、三菱重工與西門子等廠商的大型燃氣渦輪機訂單同樣嚴重積壓。開發商因此轉向奇異Vernova的LM2500航空衍生燃氣渦輪機,這類設備可用卡車運送,幾個月內完成安裝,還能搭配電池儲能系統。
這種做法讓資料中心更快取得電力,卻也把污染、效率與電網公平性的問題推到後面處理。科技公司追求建置速度,公用事業則需要兼顧法規、設備壽命與整體供電穩定度,兩者的決策邏輯存在明顯差異。
表後發電擴大,公用事業可能面對新競爭
市場預估,未來五年資料中心的表後發電量可能達到30至50吉瓦。表後發電指用電戶在電表後方自行發電,電力可直接供資料中心使用,規模相當於南方公司(SO)受監管發電機組約46吉瓦的總容量。
短期來看,表後發電能替資料中心避開部分電網瓶頸,也減輕等待大型電廠與輸電線路的時間壓力。若AI需求持續擴張,這種模式可能成為部分大型科技公司的固定能源配置。
長期則多了一項市場風險。假設AI產業出現明顯衰退,資料中心可能留下過剩的發電能力,開發商屆時可能把多餘電力賣回電網。德州、維吉尼亞州等資料中心集中地區的公用事業,可能因此面對新的電力供應競爭。
這項變化也牽涉監管設計。傳統公用事業承擔電網維護與供電義務,資料中心自建電廠則能優先服務自身需求。兩套模式如何分攤電網成本、備援責任與環境代價,市場目前仍缺少清楚答案。
AI需求、環保執法與設備效率會改變局面
目前科技巨頭為了推動AI建設,積極採用速度較快、環保要求相對寬鬆的發電方案。若未來環保意識升高,主管機關要求關閉高污染設備,資料中心的電力供應可能受到影響。
屆時可能出現幾種壓力:電網是否有能力支援新增負載、資料中心是否需要降低運算規模,以及一般用戶是否承擔更多供電成本。每一項選擇都會牽涉公用事業費率、地方政治與環境政策。
投資人也要留意AI產業本身的需求變化。AI泡沫若破裂,資料中心的用電成長可能低於預期;更節能的AI模型若快速普及,同樣可能降低單位運算所需的電力。反過來看,若AI需求持續增加,燃氣渦輪機、儲能設備與天然氣供應鏈仍可能受益。
電力題材的熱度已經升高,相關公司的長期價值仍要回到設備訂單、實際裝機量、發電效率、燃料成本與監管結果。科技巨頭的資本優勢能加快電力建設,環境規範、電網責任與AI需求週期則會決定這套模式能走多遠。
關於作者

1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【00992A】11/12 操作日報|趁大跌換手!經理人新建倉兩檔
2minutes ago
【00406A】11/12 操作日報|出清半導體,重壓金融與傳產
3minutes ago
營收年增58%、在手訂單逾8億美元!這檔太空股鎖定40億美元商機
20minutes ago
玻纖布需求爆發:台玻(1802)有底撐型態,短線狂噴 28.7%!
29minutes ago
廣豐(1416)受惠數位科技驅動成長,股價創高
anhour ago