




AI熱潮讓博智翻身!從保守轉進攻 打開產能天花板 EPS上看25元


【我們想讓你知道】
曾以保守著稱的博智,如今因AI浪潮翻身。從抗拒擴廠到跨國合資,短短一年策略大轉彎,不僅打開產能天花板,更吸引新客戶上門,有望後起直追,趕上這波AI盛宴。
博智(8155)本來是一家非常保守的公司,特別對於擴廠採取比較抗拒的態度。AI帶來PCB(印刷電路板)產業大量的需求,博智一開始是無動於衷的,一直到去(2024)年才租用了一個廠房,讓今年起增加了20%的產能;今年9月底泰國廠又正式加入營運,再增加20%的產能,但這樣的擴廠速度根本滿足不了AI市場龐大的需求。
讓人感到非常意外的是,博智在今年9月底公布了跟日本PCB大廠名幸電子(Meiko)的合資設廠新聞,這個合作案博智占股70%,很顯然博智在這個合作案中占據了主導地位。我們要知道,Meiko願意讓市值只有其10分之1不到的博智主導整個越南新合資公司,是一件不容易的事。
這個合資案將會在未來對博智產生重大的影響,並讓其股價出現爆發式的成長。為什麼呢?我來說說我的獨家觀點。
3原因讓博智後勢看漲 大客戶紛紛搶合作
1.越南廠區成長潛力大
博智在這個越南廠的投資金額是1,120萬美元,將分3次出資,第一次投入的資金是224萬美元。看起來這個投資金額並不大,但Meiko在越南的廠區是非常大的,只要需求持續增加,投資的規模可以很快擴大,也就是說,這個投資案宣告博智的AI伺服器PCB產能呈現上不封頂的狀態。
我們看到OpenAI的大手筆算力投資,如果OpenAI的觀點是對的,整體的AI伺服器PCB需求可望呈現每年50%的複合成長率,一路成長到2030年,這讓博智的股價有了很大的想像空間。
2.新客戶上門談合作
Meiko合作案也為博智帶來另外一個意想不到的效果,很多過去沒有合作過的大客戶來探尋合作的機會。博智過去的大客戶有美超微(Superm-icro)、戴爾(Dell)、緯穎(6669)跟研華(2359)。因為過去博智對擴廠保守,原來的大客戶都要不到足夠的產能,自然沒有新客戶有興趣跟博智洽談合作。
而越南廠的消息一出來,很多過去不敢想的大客戶紛紛找上門,這是博智意料之外的事,更可見目前AI伺服器PCB的供需緊張狀況。有了新客戶的合作意向,越南廠產能可能會是博智現有廠產能的好幾倍。
3.材料供應商願意讓利
上述發展也讓博智的PCB材料供應商大幅提高了合作意願。主要的原材料銅箔基板(CCL)供應商台光電(2383)跟台燿(6274)都表示願意重新談判CCL供貨價格,假設台光電的供貨價格從98折降低到9折,等於讓博智降低了8%的進貨成本。也就是說,博智之後的毛利率可以大幅提高,讓博智更有底氣投入研發費用。如果博智的產品組合能向高階提升,也可以進一步提高博智的毛利率。
然而博智的EPS(每股盈餘)預測將很大程度地影響博智的股價。博智今年第1季EPS是1.3元,第2季因為匯損降為‒0.19元,合計上半年EPS為1.04元。第3季因為台幣貶值,有匯損的回沖,EPS預估為2元。第4季因為泰國廠的新增產能,加上博智的大客戶英特爾(Intel)有復活的跡象,開始重新拉貨晶圓測試板(該產品是博智毛利率最高的),EPS預估為3元,全年的EPS約為6元左右。
2026年因為泰國廠產能滿載跟產品毛利率提升,全年EPS上看15元;2027年越南廠加入營運,全年EPS更上看25元。但這一切的預估都需要4個前提配合:⑴博智的產品組合能向上提升;⑵越南產能順利量產;⑶ AI伺服器產業保持供不應求;⑷台幣不要再升破1美元兌換30美元的匯率。
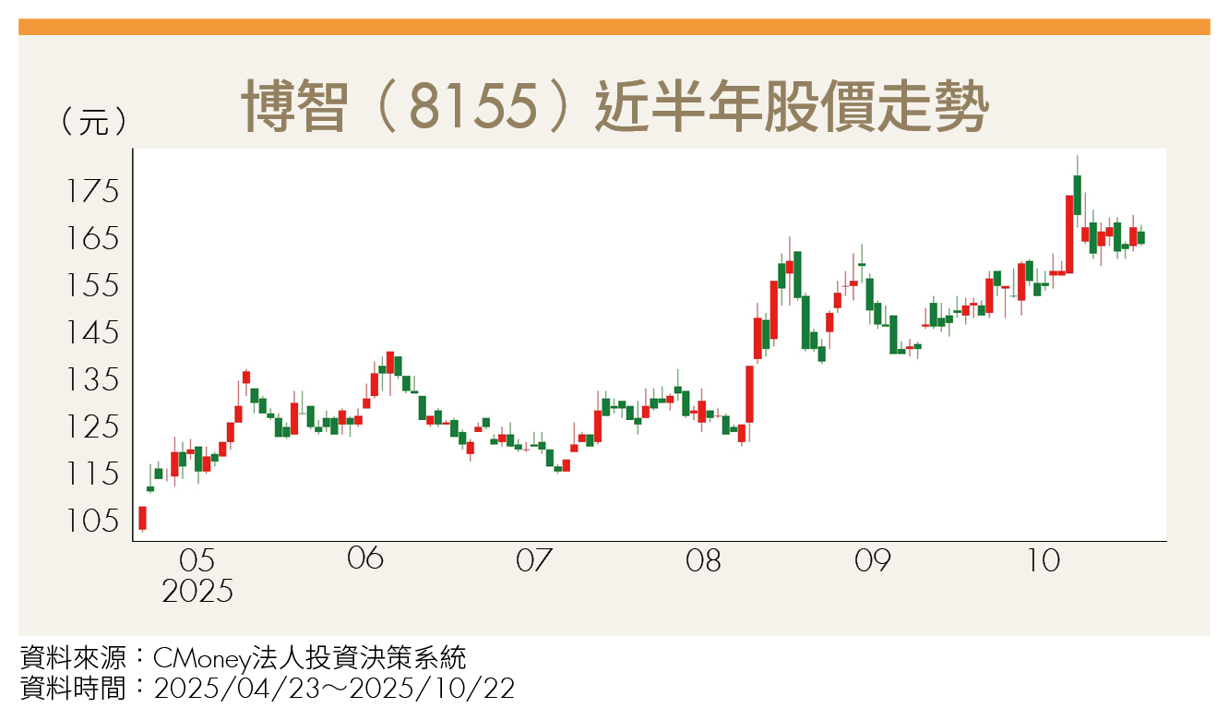
因為今年第2季的虧損,讓博智目前不受法人的青睞,但只要我們目光往前看,會發覺博智是一檔下跌空間不大,但上限很高的投資標的。
觀看更多內容,歡迎訂閱《Money錢》雜誌
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【技術籌碼】贏勢股 APP 選股-鈊象、東和鋼鐵、時碩工業-20261030
17minutes ago
[資料新增公告]已於 2026/10/29(四) 執行 (影響表格:日股週收盤還原表排行等6張表)
2hours ago
動能app盤後速覽_20261030
2hours ago
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
5hours ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
6hours ago