


夫妻換屋 小心省利息卻賠稅金!看懂產權、貸款認定 避開節稅地雷


【我們想讓你知道】
夫妻換屋常誤以為能共享稅務優惠,但青安貸款、房地合一稅與土地增值稅對「所有權人」認定大不相同。規劃換屋前務必釐清產權與貸款資格,才能精準節稅不踩雷。
案例說明:賣老公寓換新房竟踩稅務地雷
小明與小美結婚多年,住在小明名下一間老公寓,因孩子長大了,決定換新房。小美要求新屋登記在自己名下,由她申請青安貸款享低利率優惠;小明則計畫賣掉舊公寓後,申請房地合一稅與土地增值稅的「重購退稅」減輕換屋負擔。
小明以為夫妻是「一換一」,就一定符合各項節稅與貸款優惠,卻沒料到最後竟誤踩重購退稅的地雷,白白繳了不少稅金。
建業法律事務所律師暨會計師黃品瑜指出,夫妻換屋在實務上是最常出現稅務與貸款爭議的情況。許多人常有「夫妻一體」的觀念,誤以為只要是夫妻共同換屋,不論新舊屋登記在誰名下、由誰貸款,都能共享所有優惠。事實上,在「首購資格、房地合一稅、土地增值稅」中,法律對「所有權人」與「借款人」的認定各有嚴格標準。
新青安認定從嚴 先賣後買才享首購資格
許多換屋族最關心的是貸款。以本文案例而言,小美雖然名下無房,但若要申請政策性優惠貸款(如新青安貸款),必須特別注意:
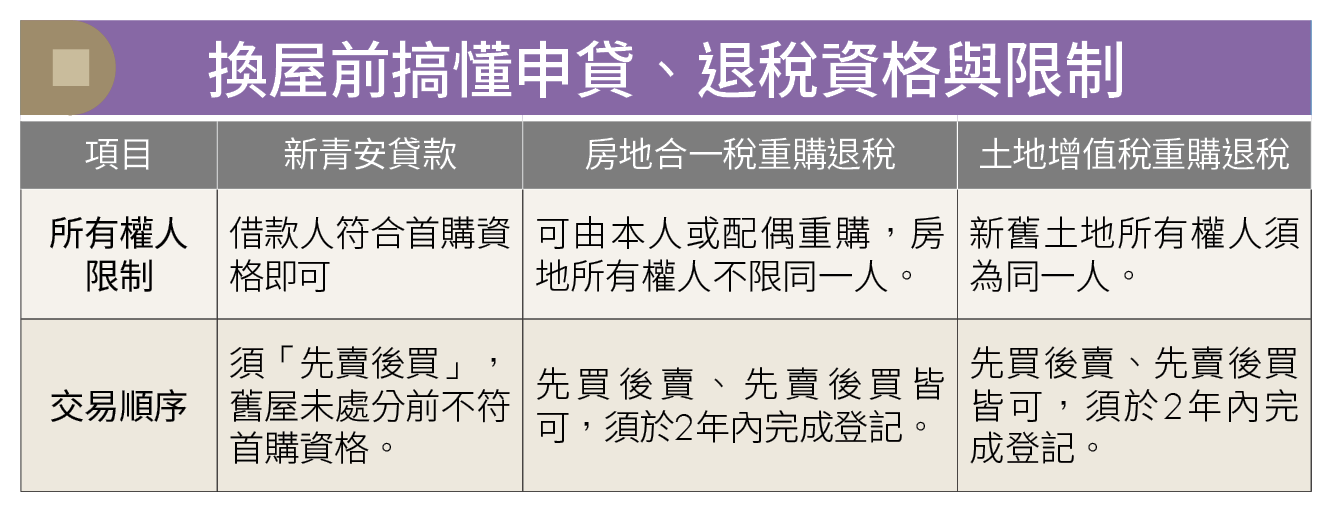
1. 首購資格的認定標準:青安貸款等政策性貸款,是以「借款人、配偶及未成年子女」為評估單位。由於小明名下已持有一戶設有抵押權的房屋,小美即便無房,在尚未處分舊屋前,仍不符合「名下無自用住宅」的資格。
2. 換屋族貸款解套方式:若欲保留新屋的首購低利與高成數(如8成),夫妻必須採取「先賣後買」的方式,將舊屋過戶、結清貸款後,再行購置新屋;若採「先買後賣」,新屋恐被銀行認定為「第二戶購屋貸款」,不僅面臨無寬限期、利率調升,甚至成數受到信用管制之限制。
房地合一稅對夫妻友善 土地增值稅只認同一人
在處分舊屋時,房地合一稅有「自住免稅額400萬元(超過部分稅率降至10%)」及「重購退稅」兩大節稅工具。
1. 自住優惠門檻:個人或其配偶、未成年子女必須在該房屋設有戶籍,且「實際居住連續滿6年」,且6年內無出租或供營業使用。
2. 重購退稅的彈性規定:房地合一稅的重購退稅對夫妻相當友善。所得稅法規定,無論「先買後賣」或「先賣後買」,只要在2年內完成,即便舊屋登記在丈夫名下、新屋登記在妻子名下(或反之),同樣符合房地合一稅的重購退稅資格,能依新舊屋的價額比例申請退稅或扣抵。
然而,土地增值稅的規定卻極為嚴格,這也是換屋族最容易踩中的稅務地雷。土地稅法規定,土地增值稅重購退稅的「新舊屋所有權人必須為同一人」。
以本文案例而言,舊屋登記在小明名下,若新屋登記在小美名下,即使兩間房屋皆符合自住、設籍等要件,小明在賣掉舊公寓時,將完全無法申請土地增值稅的重購退稅,屆時土增稅將必須核實課徵,造成換屋成本大幅增加。
黃品瑜特別提醒,夫妻換屋是高度客製化的財務工程。雖然房地合一稅在重購退稅上給予夫妻產權互易的彈性,但土地增值稅與銀行首購貸款成數,依然緊扣著「所有權人」與「家戶戶籍」的認定。
若夫妻計畫換屋,建議在簽約買賣前,先盤點新舊屋產權人、設籍狀況,並試算各稅目金額。若土增稅稅額龐大,建議新屋仍登記在舊屋所有權人名下以爭取重購退稅,或可考慮先以「贈與」方式調整舊屋產權,再行重購規劃,才能保障自身權益、避免讓辛苦存下來的換屋資金白白流失。
文章相關標籤
關於作者

PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
0056漲比大盤兇!除息前強勢直逼60元創新高 今年含息報酬突破7成:押對「2雙雄」神助攻
父母留老屋給子女「共同繼承」最公平?律師揭3大風險 4招避免爭產
- 更多文章
1
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
2
【籌碼K線 1月登入禮】籌碼集中股(4)
3
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
4
【籌碼K線 1月登入禮】官股狂買股(2)
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
115.10.18 財神&玄武&欽點三榜*周總結-盤勢重點放vip群
24minutes ago
2026/10/12~10/16 大盤週報
44minutes ago
1018【AI大數據超級Excel表】VIP 專屬
2hours ago
【標普500回測分析】標普500歷史回測與當前評估 1018
5hours ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1018
5hours ago
收藏內容 讓好文不錯過

