




2025保險理賠大數據揭秘!當醫療費動輒數十萬,你的保單真的夠「保」嗎?


【我們想讓你知道】
很多人常問我:「我還年輕,真的需要買保險嗎?」或是「公司有團保,應該夠了吧?」身為顧問,我常說:數據會說話!
本篇文章整理了2025年至今超過十萬件的真實理賠案例:我發現現在的醫療環境已經跟我們想像的大不相同。以下這幾個案例,值得每一位客戶深思。
醫療費不是最貴的,癌症休養期的損失才是
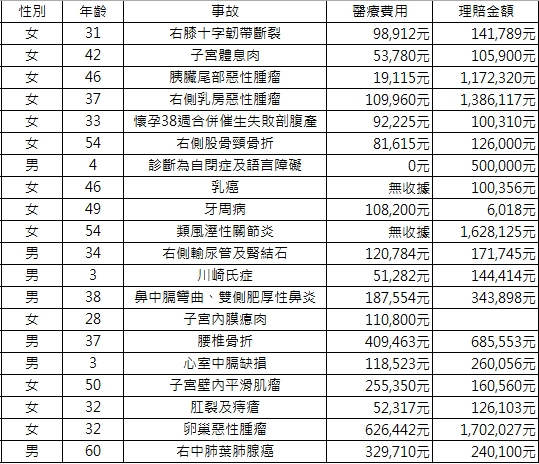
看這張表,你會發現有胰臟癌的「醫療費用」才2萬,但「理賠金額」卻高達110萬。
● 案例:46 歲女性,胰臟尾部惡性腫瘤
● 醫療支出:1.9萬/理賠金額:117萬
為什麼差這麼多?這就是「重大傷病一次金」的重要性。雖然住院費用不高,但後續長達數年的標靶藥物、營養品、甚至無法上班的薪資損失,這100多萬才是真正的救命錢。
疾病不分年齡,風險沒有「等一下」
很多人以為老了才會有大筆醫療支出。但數據顯示:
● 幼童:因川崎氏症、心室中隔缺損,理賠金額落在14~26萬。
● 31歲女性:正值職涯衝刺期,韌帶斷裂花費近10萬,是好幾個月的積蓄,還好有保險理賠14萬。
● 32歲女性:卵巢惡性腫瘤,醫療費支出高達62萬,理賠則高達170萬。
風險從來不看身分證上的出生年月日,只看你有沒有準備好。
高額雜費已成常態,你的「實支實付」跟上了嗎?
表中的「鼻中膈彎曲(38歲男)」或是「子宮壁平滑肌瘤(50歲女)」,醫療費用都落在18萬到25萬之間。在微創手術與自費醫材普及的今天,若保額還停留在十年前的5萬、10萬,剩下的差額都得靠自己的存款「自付」。
保險是當風險來臨時,不會讓生活被改變
這份名單不僅是數字,更是一個個家庭在面臨難關時的緩衝墊。保險規劃不求多,但求「精準」。
如果你不確定目前的規劃是否能應付現在的醫療通膨,定期檢視保單,當風險發生時不讓生活被改變。
本文轉載自My保險我幫您!作者為國際認證理財規劃顧問(CFP),原文於此
文章相關標籤
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
2026.10.20 期指實戰錄 - VVIP 限定
7hours ago
AI 伺服器愈做愈強,為什麼連一根「鑽針」,都跟著受惠?
7hours ago
10/20 主動式ETF共識|緯創6家狂掃持倉大增50%
7hours ago
瘦瘦針拚口服化!台廠奧孟亞跨國授權達1.5億 搶攻千億美元商機
9hours ago
【00991A】10/20 操作日報|趁亂撿便宜?經理人逆勢加碼大立光與川湖
9hours ago
收藏內容 讓好文不錯過

