


【即時新聞】中東衝突推升油價爆發!殼牌(SHEL)最新獲利狂飆24%,砸30億美元卡位


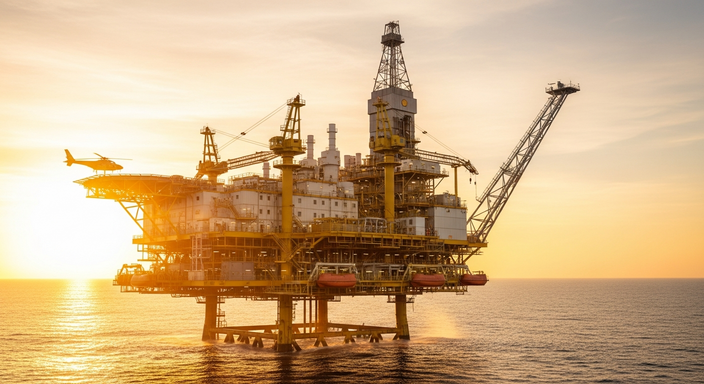
受惠中東衝突推升油價,首季獲利大增
殼牌(SHEL)公布2026年第一季財報,受惠於伊朗戰爭引發的油氣價格飆漲,以及交易利潤的大幅提升,成功抵銷了衝突導致的產量下滑問題,繳出優於市場預期的成績單。根據最新數據,2026年第一季調整後獲利高達69億美元,較去年同期的56億美元大幅成長24%。為回饋投資人,殼牌(SHEL)宣布調高股息5%,並計畫在未來三個月內實施30億美元的股票回購。執行長 Wael Sawan 表示,在全球能源市場面臨前所未有動盪的季度中,公司專注於營運表現,進而創造了強勁的獲利。
油價劇烈波動,為交易部門創造龐大獲利空間
AJ Bell 市場主管 Dan Coatsworth 分析指出,中東衝突推升油價,使殼牌(SHEL)能夠以更高的價格銷售產品,成為推動獲利成長的關鍵因素。戰前國際油價約在每桶70美元徘徊,但衝突引發的供應衝擊,一度讓布蘭特原油飆升至每桶126美元,創下四年多來的新高。雖然油價走勢因停戰希望而劇烈震盪,近期下個月交割的布蘭特原油期貨更因美國與伊朗的外交突破希望跌破百元大關,但這樣的高波動性反而為公司的交易部門創造了絕佳的操作機會。
地緣政治與天災夾擊,中東產量面臨下滑挑戰
儘管原油價格走高和煉油利潤強勁提升了整體產業的獲利,但殼牌(SHEL)在營運端仍面臨不小的挑戰。Coatsworth 點出,衝突期間公司位於卡達的一處設施遭到破壞,同時澳洲的液化天然氣廠也因氣旋侵襲而被迫停工。由於殼牌(SHEL)約有20%的油氣產量來自中東地區,這使其高度暴露在該地區長期動盪的風險之中。官方也坦言,預期2026年第二季卡達的天然氣產量將較第一季大幅下滑至少30%,不過目前阿曼的資產仍維持正常營運,上游產量尚未受到嚴重波及。
收購加拿大頁岩油商,尋求長期產量穩定成長
針對未來的營運挑戰,Quilter Cheviot 全球能源分析師 Maurizio Carulli 認為,殼牌(SHEL)在戰略上仍需面對儲量替換與產量成長的長期考驗。為了強化未來的生產動能,公司近期宣布收購專注於加拿大 Montney 頁岩盆地的生產商 ARC Resources Ltd.。分析師普遍看好這項併購案,認為此舉不僅大幅強化了殼牌(SHEL)在加拿大的頁岩氣與液體燃料生產能力,更是帶動公司產量展望從停滯轉向溫和且明確成長的重要關鍵。
獲利大增引發反彈,英國暴利稅爭議再度升溫
亮眼的財報表現也在英國國內掀起了波瀾,關於延長能源企業暴利稅的討論再度浮上檯面。Friends of the Earth 氣候倡議人士 Danny Gross 向 BBC 表示,化石燃料巨頭正賺取驚人的利潤,但一般駕駛與家庭卻被迫承擔高昂的汽油與能源費用,呼籲應針對這些企業加徵暴利稅。雖然英國目前已有相關稅制,但僅限於境內開採所產生的利潤,而英國產量僅占殼牌(SHEL)全球產量的不到5%。市場專家預期,隨著殼牌(SHEL)與英國石油(BP)雙雙因中東戰爭大賺,要求課徵暴利稅的聲浪恐將越來越大。
海峽危機有望緩解,宏觀因素導致股價回跌
儘管繳出亮眼的財報,殼牌(SHEL)股價在公布業績後卻下跌約2%。對此,Carulli 解釋,財報數據明顯優於預期,股價走弱主要是受到整體宏觀環境的影響,而非公司基本面出現問題。由於市場樂觀預期荷莫茲海峽的航運中斷問題有望迅速解決,這股情緒導致石油類股普遍面臨回跌壓力。分析師強調,近期的股價表現反映了投資人對地緣政治局勢降溫的預期,而非對殼牌(SHEL)營運能力的質疑。
殼牌(SHEL)全球油氣版圖與最新股市表現
殼牌(SHEL)是一家綜合性石油和天然氣公司,在全球範圍內勘探、生產和提煉石油。根據2021年資料,每日生產170萬桶液體和87億立方英尺的天然氣;至2021年底,儲量達92億桶石油當量,其中50%為液體。其生產與儲量橫跨歐洲、亞洲、大洋洲、非洲和南北美洲,並在各地經營產能達1.8 mmb/d的煉油廠,每年銷售15 mtpa的化學品。在最新交易日中,殼牌(SHEL)收盤價為87.20美元,下跌2.51美元,跌幅為2.80%,成交量達10,634,843股,較前一交易日增加9.97%。
文章相關標籤
關於作者

【即時新聞】市值達2兆美元!馬斯克旗下SpaceX最新宣布出席AI聽證會,面臨嚴格監管挑戰
【即時新聞】特斯拉(TSLA)馬斯克豪捐1.58億美元,助共和黨超級PAC單季募資破2.7億創紀錄
【即時新聞】缺乏AI題材引發外資狂賣,印度盧比恐貶向百元大關,央行阻貶難擋跌勢!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
21minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
22minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
23minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
41minutes ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
anhour ago
收藏內容 讓好文不錯過

