


第一太陽能(FSLR)今年跌深逾三成,232條款能把新訂單價格撐高嗎?


第一太陽能今年跌幅擴大,外資開始看見估值重置
第一太陽能(FSLR)今年以來股價累計下跌約32%,壓力來自總體經濟逆風與關稅攀升。Truist Securities 最新把評等從「持有」調升到「買進」,同步把目標價由229美元上修到270美元。
這個調整背後,反映的是市場對太陽能板需求回溫的重新定價。以近期週五收盤價計算,270美元對應約52%的潛在漲幅,外資對這家公司的看法明顯轉向積極。
2030年代定價轉強,232條款放大供應鏈變化
Truist 分析師 Christopher Souther 把重點放在2030年代的產品定價環境。他的判斷結合了股價修正後的估值重置,也看見太陽能板需求逐步回升,讓第一太陽能重新具備吸引力。
政策面也提供了新的變數。美國政府援引232條款,自12月4日起對多晶矽及其衍生物進口實施臨時限制,並加上反囤積措施。多晶矽是全球約95%太陽能板的關鍵原料,這項政策直接牽動上游供應與成本結構,也降低了市場對囤貨行為的疑慮。
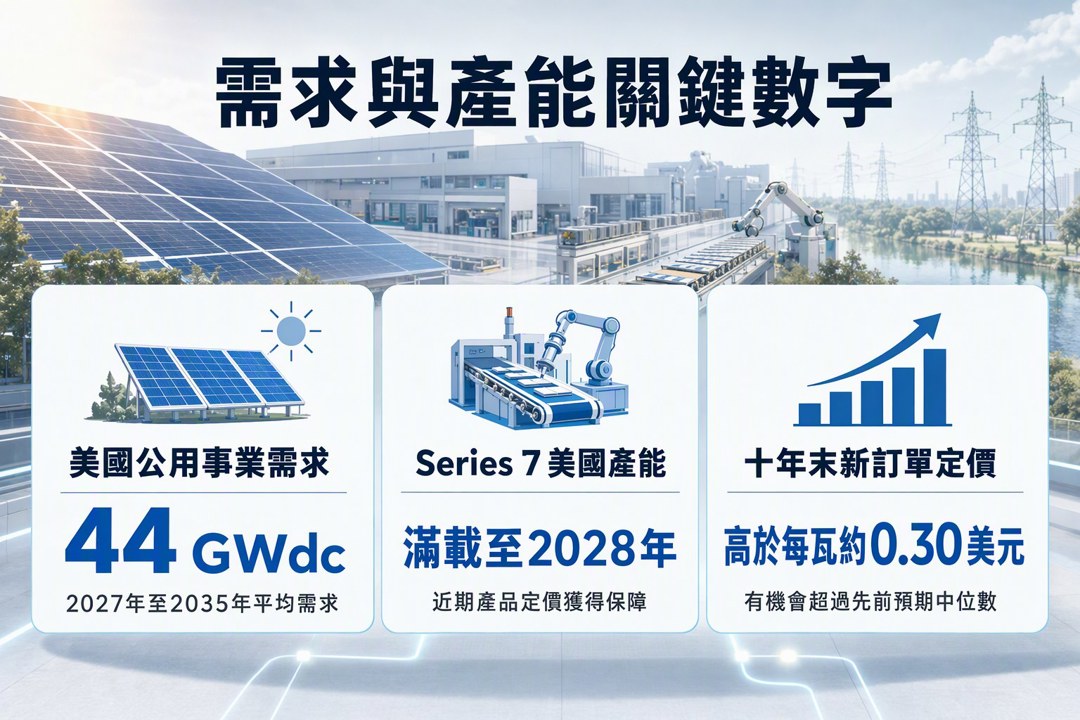
美國公用事業需求平均44 GWdc,Series 7產能已滿到2028年
Truist 預估,2027年至2035年美國公用事業規模太陽能需求平均將達44 GWdc。這個數字代表的不是短線裝置量波動,而是較長週期的裝機需求基礎,對供應鏈定價與產能配置都很關鍵。
第一太陽能在美國的 Series 7 產能已經滿載到2028年,近期產品定價也因此獲得一定保障。Souther 進一步指出,反囤積措施上路後,公司這十年末的新訂單定價,有機會超過先前每瓦約0.30美元的預期中位數。若國際產能後續以較高價格導入美國市場,2027年之後的成長空間會更明確。
華爾街共識偏多,長期競爭力仍受認可
Truist 的調升,和華爾街整體看法大致一致。LSEG 最新數據顯示,追蹤第一太陽能的41位分析師中,有29位給予「買進」或「強力買進」評等,比例超過七成。
這代表市場對短期股價雖然仍有雜音,但對公司在產業復甦、政策保護與定價能力上的位置,仍保有相當程度的信心。接下來要觀察的重點,會是美國太陽能需求是否持續落地,以及232條款與反囤積措施能否把上游成本與新訂單價格穩定維持在較有利的區間。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

