


Enphase Energy毛利率衝高,但市場真正盯的是補貼能否變現金流


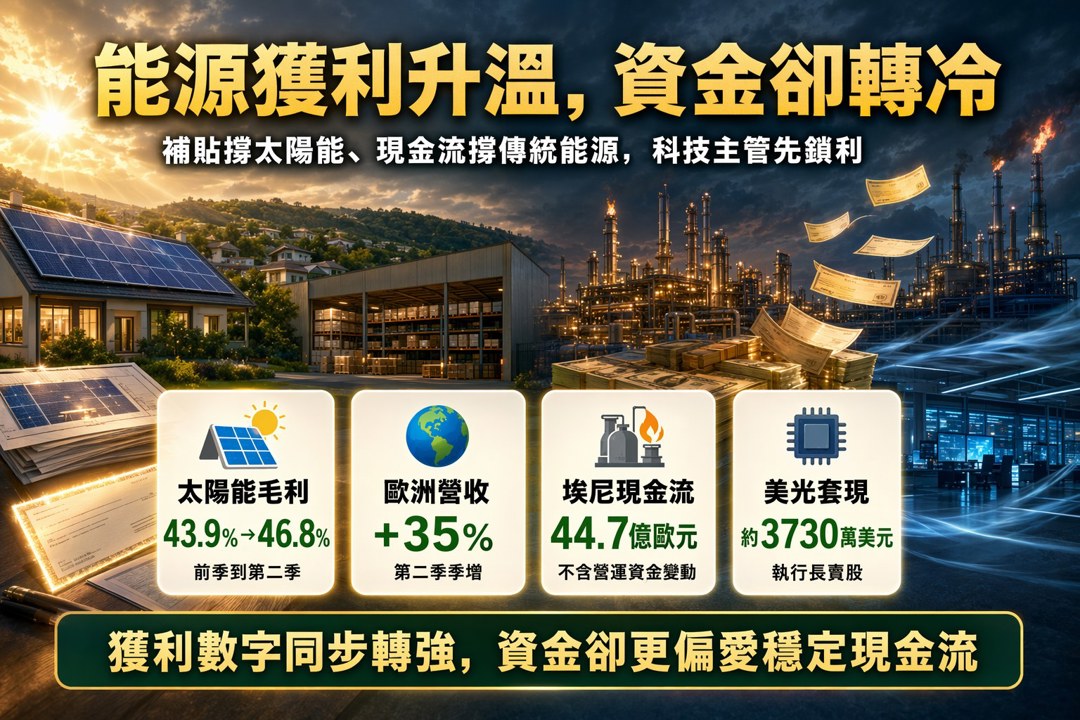
毛利率衝高不等於風險消失:Enphase 的補貼紅利、歐洲回溫與能源資金面的冷熱分歧
在我看來,這一季最值得注意的,不是單一公司賺了多少,而是能源轉型產業正在出現一種很典型的「獲利升溫、資金降溫」分歧。
一邊是再生能源企業靠著政策工具、關稅退費與海外需求把毛利率往上推;另一邊,傳統能源與化工巨頭則利用高現金流擴大股利與回購。表面上看是兩條成長線同時成立,實際上卻反映出市場對高利率、補貼依賴、併網與政策時程仍然抱持警戒。
Enphase:第二季數字漂亮,但真正的重點是補貼節奏
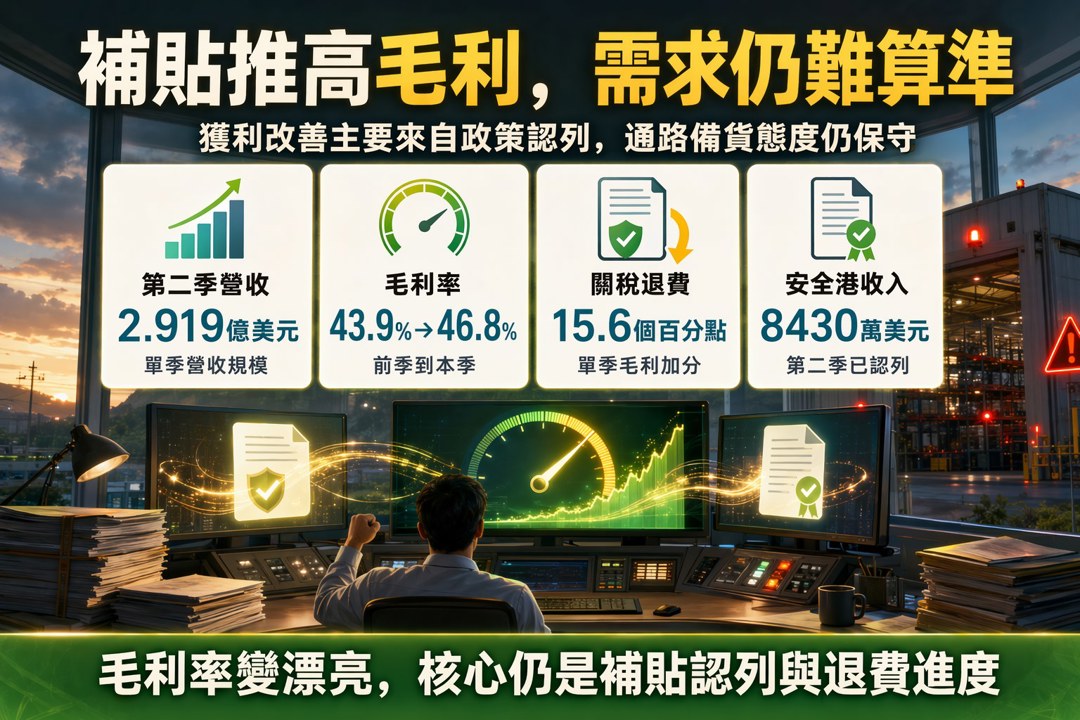
先看 Enphase Energy。公司第二季營收來到 2.919 億美元,出貨約 159 萬台微型逆變器、113.8 兆瓦時電池,營運現金流 4,030 萬美元,自由現金流 2,590 萬美元。這些數字本身不差,但真正讓市場有感的是毛利率。
Enphase 第二季 非 GAAP 毛利率升到 46.8%,比前一季的 43.9% 明顯改善。這裡面最關鍵的不是單純的出貨量,而是美國關稅退費與政策認列。公司提到,單季因 IEEPA 關稅退費就帶來 15.6 個百分點的毛利率加分,雖然同時受到「互惠性關稅」拖累約 2 個百分點,但整體還是把獲利結構往上推了一階。
這件事很重要,因為它說明了現在太陽能設備廠的獲利,不只是產品競爭力,還高度依賴補貼認列與行政流程。
Enphase 管理層已經不再像第一季那樣對安全港收入(safe harbor revenue)那麼模糊。第二季有 8,430 萬美元來自這類收入,第三季又預告約 7,500 萬美元,而全年剩餘 2026 年將認列約 1.362 億美元的安全港收入。CFO Mandy Yang 也明確提到,公司現在對補貼節奏的掌握比第一季更清楚,這代表它們已經把 45X 生產稅收抵減這類工具的操作邏輯吃得更透。
不過,我要提醒你們,補貼可算,需求不一定可算;政策能認列,現金流未必立刻轉強。這就是 Enphase 這季最典型的矛盾。
渠道還是保守,出貨策略也偏防守
Enphase CEO 在法說會裡講得很直接:他們就是很謹慎。
第二季末,電池渠道庫存已經回到正常水位,但微型逆變器庫存仍然略高,所以第三季的營運假設刻意安排成「出貨量低於實際銷售量」,避免通路再度累積過多庫存。
這種做法透露一個訊號:需求不是沒有,而是資金環境讓經銷與通路不敢放膽備貨。
第三季公司給的營收指引是 2.9 億至 3.2 億美元,建立在全球銷售量季增約 10% 的前提下,但出貨仍會略保守。這不是成長股最討喜的說法,卻很符合現在整體再生能源鏈的氛圍——有訂單,不代表大家願意先把庫存往前壓。
另外,Enphase 目前還有約 1.083 億美元的 2024 年直接給付 PTC 退稅等待 IRS 審核,更多關稅退費也還在美國海關審查中。這些都不是核心業務本身,卻會直接影響毛利率和現金回收節奏。
所以你們如果只看毛利率,很容易誤判;真正要看的是補貼落袋速度、審核時程、以及通路資金是否願意重新開槓桿。
歐洲成為亮點,但這只是階段性回溫
從區域來看,歐洲是 Enphase 這季最亮的地方。公司表示,第二季歐洲營收 季增 35%,實際銷售量(sell-through)也成長 30%,而且太陽能與電池都同步改善。相較第一季還只是「綠色嫩芽」的說法,第二季已經是更具體的回溫。
這對整個能源轉型鏈其實有啟發。當美國市場還在消化政策與利率壓力時,歐洲某些國家已經開始由住宅端與分散式儲能帶動新一輪需求。Enphase 也正好把歐洲當成技術與商模驗證場:
- 第五代電池預計年底前開始初步出貨
- 下一代 SST 系統預計 2027 年啟動試點
- 2028 年有望進入商業出貨
這條路線看起來很漂亮,但我會用警示型角度說:歐洲需求回溫不等於週期反轉,併網瓶頸、補貼退場與利率壓力仍是三大變數。只要資金成本還高,住宅太陽能與儲能就很難像過去那樣快速放量。
ENI:傳統能源的現金流,依舊比市場想像更硬
如果說 Enphase 是靠政策與海外需求把獲利結構修漂亮,那 ENI 就是另一種完全不同的故事:靠產量、油氣價格與資本紀律直接把現金流堆出來。
ENI 第二季營收年增 29.4% 至 242.8 億歐元,調整後 EBIT 達 53.8 億歐元,年增翻倍、季增 52%,調整後淨利也超過 23 億歐元。更重要的是,在剔除價格因素後,基礎產量年增 11%,公司甚至把 2026 年全年油氣產量成長率預估從原本的 **3%–4%**上修到約 5%。
這說明什麼?
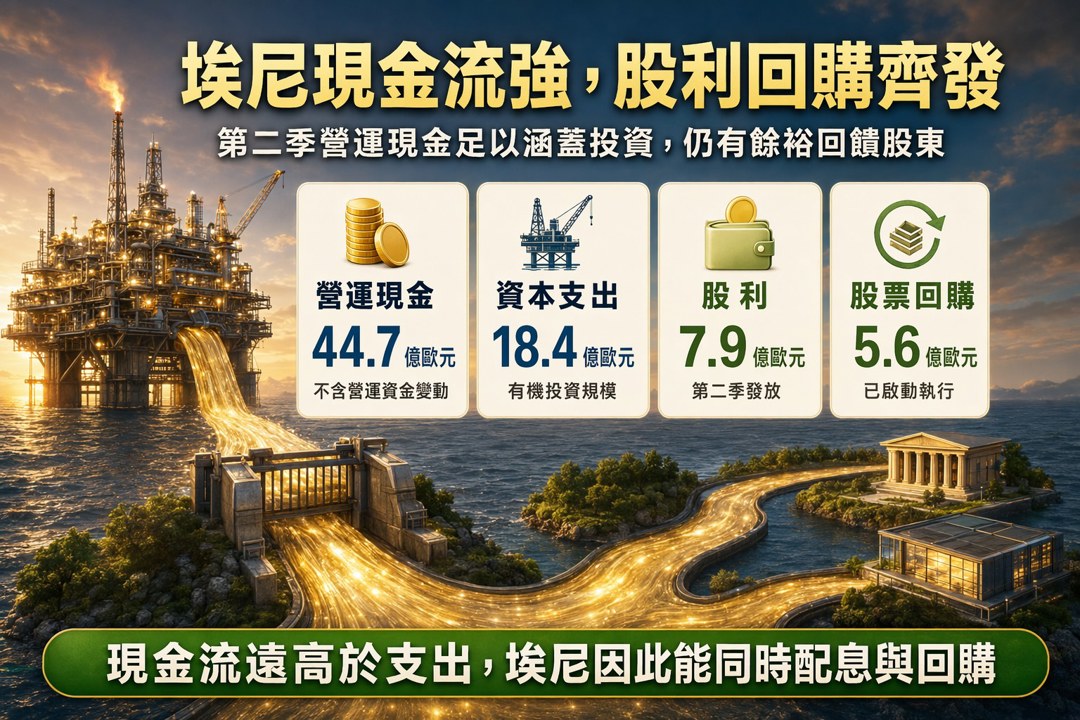
在高價與供給受限的環境下,傳統能源仍然是現金牛,而且現金流不是只有「有賺」,而是「賺很多、還能發很多」。ENI 第二季調整後營運現金流(不含營運資金變動)為 44.7 億歐元,有機資本支出只有 18.4 億歐元,因此它仍能在槓桿率大約 10%、處於目標區間低端的情況下,發放 7.9 億歐元股利並啟動 5.6 億歐元回購。
這不是單純的股東友善,而是能源產業在高利率環境下的一種資本配置邏輯:
只要投資報酬不夠吸引,現金先回到股東手上。
也因此,ENI 還把 2026 年多個業務的獲利指引上修,包括 GGP 事業的調整後 EBIT 預期上修 40% 至逾 14 億歐元,再生能源與生質精煉業務(Plenitude 與 Enilive)的 EBITDA 預估也同步調整。
BASF 的回升,反映的不只是化工,而是歐洲工業鏈還沒斷
BASF 第二季營收達 172.1 億歐元,年增 16.4%,非 GAAP 每股盈餘 1.28 歐元。
這個數字雖然沒有 ENI 那麼爆發,但放在歐洲工業環境裡,其實是很有含意的:能源價格、原物料成本與製程效率改善後,工業鏈仍然能維持一定獲利韌性。
我會把它看成一個結構訊號,而不是單季成績而已。當能源上游有現金流、化工中游還能獲利,代表歐洲產業鏈在高能源成本與政策壓力下,仍然有局部修復能力。這也解釋了為什麼市場雖然對歐洲很保守,但實際上部分大型工業與能源企業還是能持續把資本開支與股東回報做起來。
科技股的另一面:Micron 的高位減碼,像是在提醒風險偏好降溫
最後看 Micron Technology。它跟能源不是同一條產業線,但這次很適合拿來對照資金情緒。
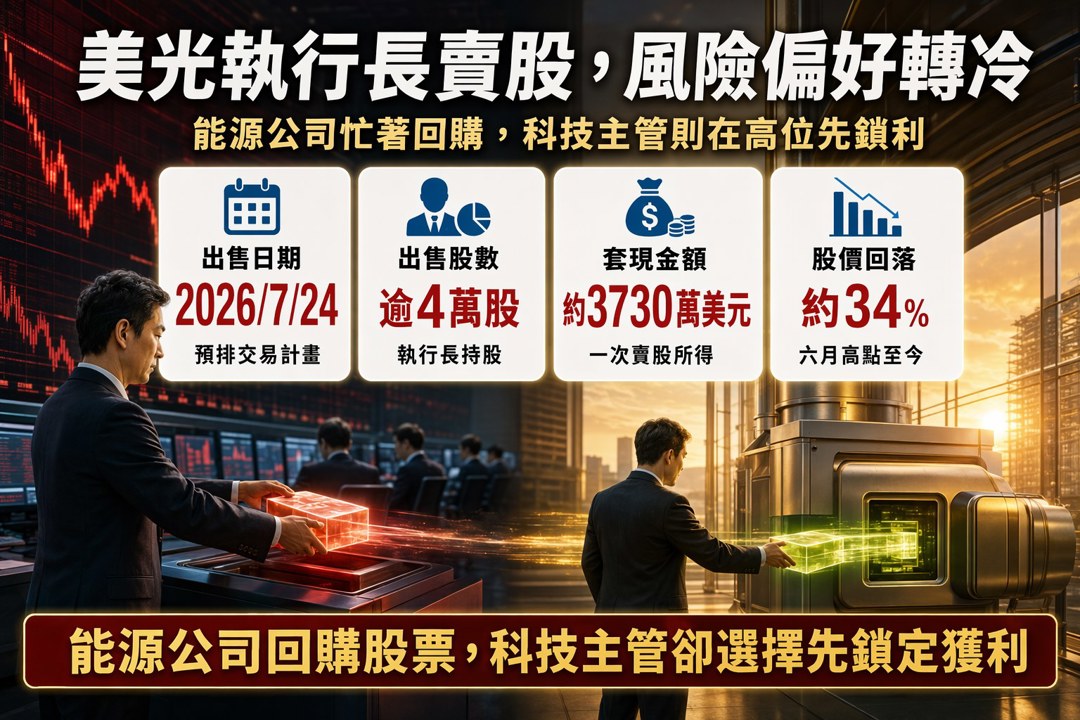
根據監管申報,Micron CEO Sanjay Mehrotra 在 2026 年 7 月 24 日依預先規劃的交易計畫,出售超過 4 萬股公司股票,套現約 3,730 萬美元。而在過去六個月,他沒有申報任何公開市場買回,反而在 2026 年 6 月底與 7 月間持續賣股。
這個訊號很直接:
即便公司市值一度仍徘徊在 9,260 億至 1.02 兆美元附近,且 2026 年 7 月 25 日前後股價仍在整數關卡附近,管理層的行為卻是先鎖利。更何況,Micron 股價自 2026 年 6 月 25 日觸及高點後,隨著記憶體族群修正,迄今大約回落三成四,並且連跌三個交易日、跌到兩個月低點。
這和 ENI 的回購形成很強烈的對比。
一邊是能源公司用現金流回饋股東;另一邊是科技公司高階主管在高檔減碼。這不是說科技不好,而是反映市場目前對現金流穩定性與波動度的風險評價,和前幾年已經不同了。
我怎麼看這一輪能源與資金的分歧
如果把這些財報放在一起看,邏輯其實很清楚:
- 再生能源企業靠補貼、關稅退費、歐洲需求回溫,把毛利率與獲利做漂亮。
- 但在高利率、通路保守、併網不順、政策審查延遲的背景下,出貨與庫存仍偏謹慎。
- 傳統能源與化工企業則因高產量、高現金流與資本紀律,繼續擴大股利與回購。
- 風險資產端則可看到,高估值科技開始出現高位賣股、獲利了結的訊號。
所以你們如果問我,這一輪到底是什麼主軸,我會說不是單純的「能源轉型全面加速」,而是能源轉型進入更現實的資本約束階段。政策還在,需求也還在,但市場已經不再無條件給高成長估值。
警示型收尾
接下來一到兩年,最需要盯的不是誰的單季毛利率漂亮,而是三件事:
- 補貼是否持續、怎麼退場
- 利率何時真正下降,長天期電廠與分散式能源才有重新估值的空間
- 併網與通路庫存問題能不能緩解
Enphase 這類公司若要把高毛利變成高品質獲利,關鍵不在於一次性的關稅或退稅,而在於政策收入能否穩定、歐洲需求能否延續、以及庫存是否真的回到健康區間。
而 ENI 這類傳統能源巨頭雖然現在現金流很強,但如果未來資本開支重新上升、或油氣供需轉弱,回購與股利也不一定能一路維持。
所以你們的看法是如何呢?你們是比較希望看到再生能源企業把政策紅利轉成長期現金流,還是認為傳統能源的高現金回饋在當下更有吸引力呢?
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

