


AI基建把電網與鐵道資本支出推高,利率能否撐住估值?


AI 資料中心把基建資本支出推上新台階
AI 建設把資本支出推向電力、變壓器、鐵道與通訊這一側。市場平常先看晶片股,實際上承接運算需求的是一整串高強度實體投資。這條鏈條正在改寫全球資金流向,也把通膨與利率拉進同一個討論框架。
聯準會內部已開始直接談這件事。里奇蒙聯準銀行總裁 Tom Barkin 指出,今年7月到9月的 FOMC 之間,失業率偏低、經濟持續成長,通膨仍高於 2% 目標。他提到,市場原本期待供給面衝擊會自行消退,但新關稅、中東衝突與持續擴大的 AI 建設,都讓供應鏈壓力延續。
變壓器與電網擴產,先反映資料中心的缺口
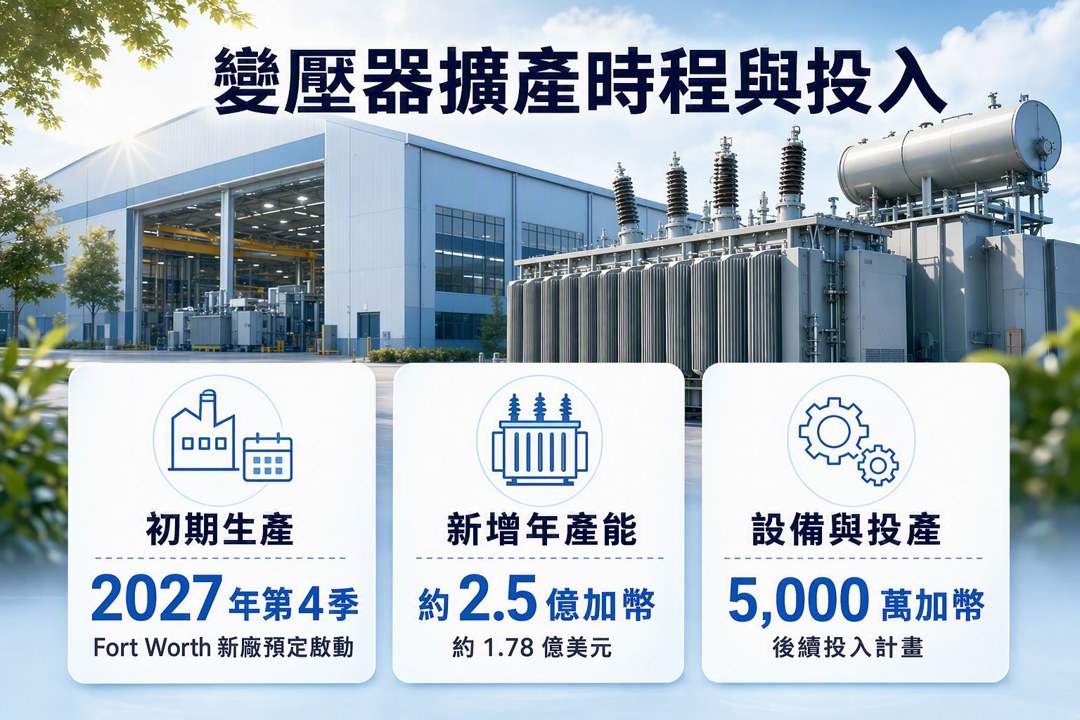
加拿大變壓器製造商 Hammond Power Solutions(HMDPF) 在美國德州 Fort Worth 簽下長期租約,要興建新廠。公司預期 2027 年第 4 季開始初期生產後,年產能可新增約 2.5 億加幣,約 1.78 億美元,並計畫再投入 5,000 萬加幣設備與投產。這組數字代表的訊息很直接:資料中心專案把變壓器需求往上推,產能擴張跟著出現。
國家銀行金融的分析師把這筆投資視為明確利多,原因在於它有助緩解產能瓶頸,也能加深對美國客戶的服務深度。執行長 Adrian Thomas 也提到,大型資料中心、電氣化與電力基礎建設專案,正在持續推升變壓器需求。這類訂單通常不是短期脈衝,會先反映在廠房與設備投資,再反映在未來幾季的出貨節奏與毛利率承接能力。
鐵道數位化與高速鐵路投資,資本支出擴散到傳統基建
Siemens(SIEGY) 旗下 Siemens Mobility 拿下兩筆大型合約。第一筆是與越南 VinSpeed 達成最高 10 億歐元協議,內容包含 10 列 Velaro Novo 高速列車,以及號誌、電氣化系統與技術顧問服務。第二筆是約 23 億歐元的合約,協助奧地利鐵路公司全面數位化道岔與號誌系統,並整合列車控制與網路安全。
這兩筆案子放在一起看,意義在於基建投資沒有只集中在美國資料中心。新興市場在建高鐵,成熟市場在升級號誌與控制系統,背後都指向更密集的運輸與能源調度需求。從裝置量與系統複雜度來看,這類專案的資本支出週期通常長於一般工業訂單,也更容易受到融資成本與政策節奏影響。
油價回落,AI 電力成本與能源股都會跟著重新定價
能源價格這一側也在變動。近幾日 Brent 11 月期貨跌至約每桶 98.51 美元,WTI 也回到約 89.59 美元。市場同時傳出伊朗可能在美國解除封鎖後七天內重開霍爾木茲海峽的說法,隨後被伊朗官方媒體否認;沙烏地阿拉伯則啟動東西向管線,準備由紅海 Yanbu 港重啟出口,降低霍爾木茲風險。
BankPro 執行長 Paolo Broccardo 提到,五個交易日累跌近 12% 的油價,再度從每桶 100 美元以上回落,顯示高油價區間仍存在明顯的干預與調節力量。對 AI 來說,油價本身不是唯一變數,但它會牽動整體電價、輸配電成本與企業的資本配置假設;對能源股來說,波動幅度一旦拉大,現金流折現與資本開支回收期都會跟著變動。
利率與通膨的組合,決定長天期電廠與基建資產的估值彈性
Barkin 提出兩條路徑。第一條是消費支出遇到天花板、投資熱潮降溫、市場修正與就業轉弱,通膨可能較快下來。第二條是暫時性衝擊延長、成本壓力再起、需求持續轉嫁到售價,通膨就會更頑固,聯準會的升息壓力也會延後解除。
目前 CME FedWatch 對10月會議再升息一碼的機率約 55.4%,Kalshi 類似賭注約 51%。這代表市場對利率路徑仍沒有定論,長天期資產的折現率敏感度依舊高。對電廠、儲能、輸電、變壓器與風電這些重資本產業來說,融資成本與政策補貼的方向,會直接影響 EPS 與現金流回收速度。
晶片巨頭後面,是更慢也更貴的基建鏈
NVIDIA(NVDA)、Microsoft(MSFT)、Apple(AAPL)、Amazon(AMZN)、Meta(META) 仍是市場追逐焦點。這些公司帶來的是 AI 運算需求與資本開支想像,真正把獲利延伸到未來幾年的,還包括電力、變壓器、鐵道、能源與通訊這些看似低調的環節。當變壓器廠擴產、高鐵與鐵道系統數位化、能源供應又受地緣政治干擾時,科技股高估值背後綁著電價、利率與通膨三重變數。
我會把現在的環境看成高科技+高基建+高利率的組合。這種組合對營收成長有利,對估值彈性卻偏不友善;對能拿到訂單的設備與電網公司有利,對依賴長期融資回收的資產就更挑戰。接下來要追的,不只是哪一家 AI 公司多接了多少單,還要看電力設備產能、政策補貼與利率路徑能不能同步跟上,這會決定整條供應鏈的獲利落點。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

