


Exelon(EXC)下修資料中心管線,AI擴張真正卡住的是哪一端


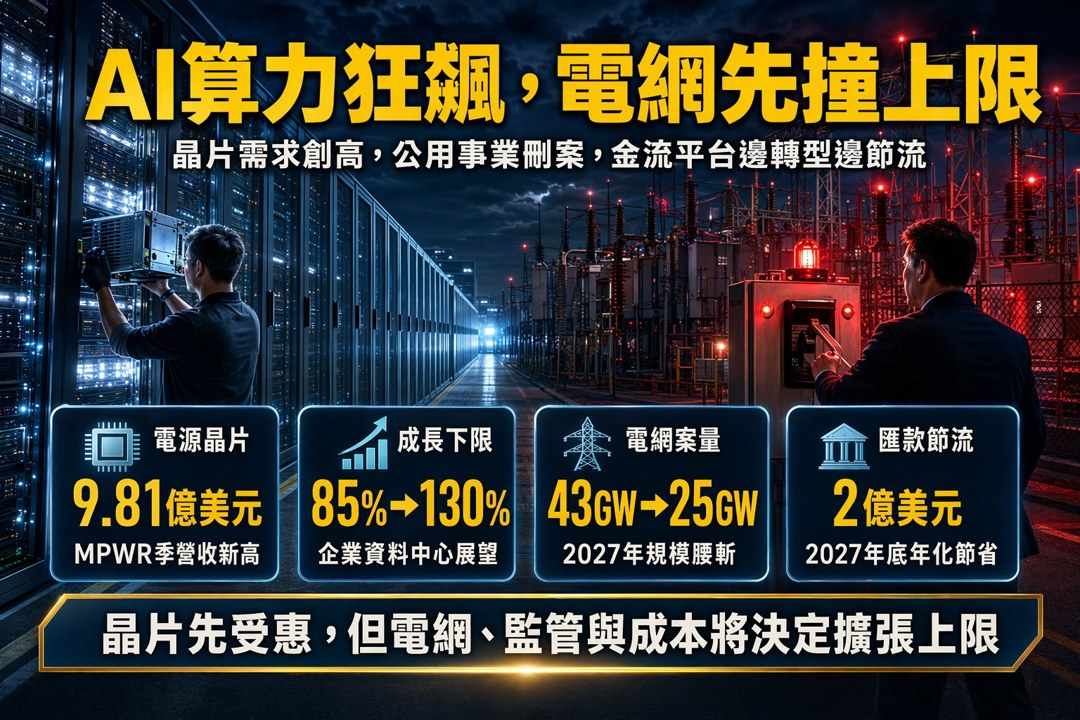
AI 資料中心不是只有 GPU 受惠,真正的瓶頸其實在電力與資本紀律
生成式 AI 這一波,市場最先看到的是 GPU、雲端資本支出與超大型資料中心擴建;但我認為,你們如果只盯著算力本身,會低估這條供應鏈真正的壓力來源。從供電晶片、感測 IC,到公用事業、跨境金流系統,整個鏈條都在升溫,可是升溫的同時,也同步碰上電網容量、監管框架、利率成本與長週期投資回收的現實限制。這不是單純的景氣循環,而是能源轉型與 AI 資本開支交會後,必然出現的結構性拉扯。
電源晶片與感測 IC:先吃到第一波增量,但成長邏輯已經不只是「賣更多」
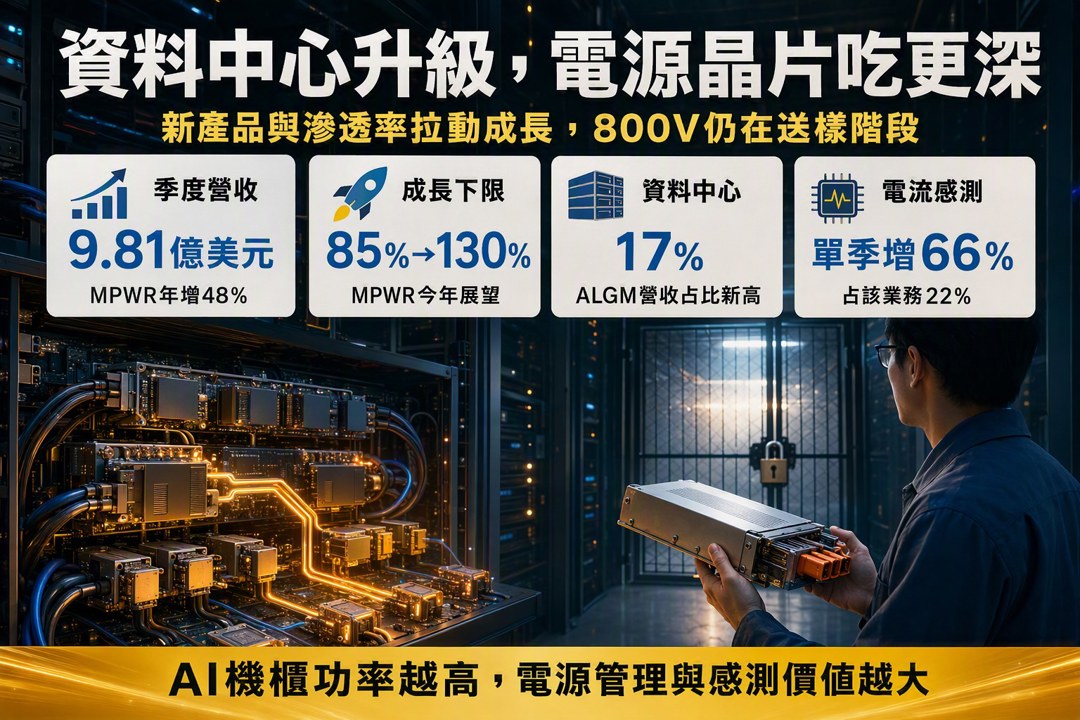
先看半導體與電源解決方案端,這一段確實最直接受惠於資料中心升級。Monolithic Power Systems(MPWR)在 2026 年第二季交出9.81 億美元的歷史新高季營收,年增 48%,而且公司明確提到,所有終端市場都在季增,其中企業資料中心相關業務年增 45%。
更值得注意的是,管理層把今年企業資料中心營收成長下限,從原先的 85% 上修到 130%。這代表的不是一點點修正,而是對需求曲線重新定錨。MPWR 也強調,這波成長不是靠漲價,而是靠新產品組合、滲透率提升,包括:
- 48V 垂直電源模組
- 光收發模組電源
- 針對 CPU、DPU 的高功率密度解決方案
公司同時把整體產能目標「大幅延伸」到超過 60 億美元,並且開始對800V 資料中心架構送樣高壓 AC/DC 產品。背後關鍵在於,MPWR 已經自研 GaN 與 SiC 元件,這讓它不只是賣零組件,而是在預先卡位下一代高功率密度與高效率供電架構。
CEO Michael Hsing 也坦白說過,800V 何時大規模導入,外界跟他知道的其實差不多。這句話很有意思,因為它顯示出市場雖然在追逐下一代架構,但真正決定導入節奏的,往往不是單一供應商,而是整個資料中心、電網與成本模型是否能同時承受。MPWR 董事會還再授權 5 億美元庫藏股,使回購總額提高到 10 億美元,等於一邊擴產、一邊維持股東回報。
另一家值得留意的是 Allegro MicroSystems(ALGM)。公司在 2027 會計年度第一季,整體銷售季增 7%、年增 27%,其中資料中心銷售季增 32%,占總營收比重拉升到 17%,創下新高。更重要的是,資料中心產品毛利已經來到五字頭中段,這代表高階感測與電源 IC 在伺服器與機櫃電力管理中的定價能力,明顯高於一般工業應用。
ALGM 指出,資料中心成長主要來自電流感測器,這條產品線占資料中心營收比重已升到 22%,而且單季銷售成長 66%。管理層甚至預期,2027 會計年度資料中心銷售將較 2026 年翻倍,並把資料中心、機器人、自動化列為三大長期成長支柱。
我會提醒你們,這裡真正的重點不是「資料中心很多,所以 IC 很好賣」這麼簡單,而是資料中心越往高功率密度走,越需要更精準的功率管理、電流監控與效率優化。換句話說,AI 不是只拉動算力晶片,也在拉動整個電源管理平台的附加價值。
公用事業端開始踩煞車:需求很熱,但「插座」沒有那麼快長出來
如果說晶片端是順風,那公用事業端就是最直接感受到物理上限的一群。Exelon(EXC)最新季報就很清楚地反映出來:公司第二季營收年增 10%,獲利大致持平,全年每股盈餘指引維持在 2.81 至 2.91 美元,但資料中心開發管線卻被大幅下修。
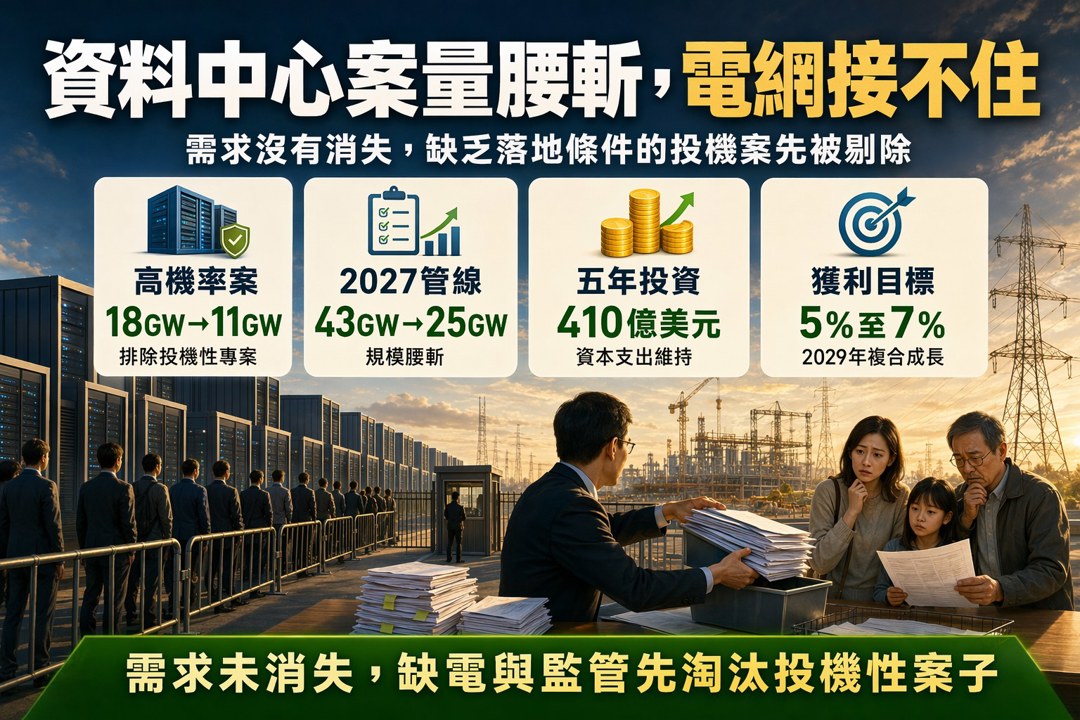
原本所謂「高機率」資料中心專案容量是 18GW,現在砍到 11GW;而到 2027 年的整體資料中心管線,更是從 43GW 腰斬到 25GW。CFO Jeanne Jones 的說法很關鍵,她強調這不是需求憑空消失,而是把那些投機性專案排除掉,只留下真正有機會落地的案子。
這背後其實是電力市場的老問題再次浮現:
資料中心要的是即時、穩定、大規模的新增用電;但電力系統擴容需要時間,而且還要面對監管與民意。
Exelon 也透露,如果某些案子因為無法接受保護消費者用電成本的監管框架而不繼續,反而代表制度正在正常運作。這句話聽起來很行政,但實際上透露出一個很重要的現實:AI 資料中心在許多地區不再只是商務談判,而是要同時通過政治成本、社會接受度與電價公平性的審核。
值得注意的是,Exelon 雖然仍維持未來五年 410 億美元資本支出計畫,並預期到 2029 年營運每股盈餘年複合成長率可落在 5% 至 7% 目標區間的上緣,但財報公布當天股價仍下跌 3.1%。這說明市場開始重新定價:在監管愈來愈重視電價公平、地方社會對大型資料中心疑慮升高的情況下,公用事業能否同時滿足股東成長與 AI 用電需求,已經不是一句「長期趨勢很強」就能帶過。
金流基礎設施也在重組,但數位化不是零成本
資料中心浪潮不只牽動電力,還會推動支付與金流基礎設施重整。Western Union(WU)在第二季電話會議中提到,雖然零售匯款在美洲持續承壓、獲利壓力加大,但公司仍在推進以穩定幣與數位資產為底層的 Digital Asset Network(DAN),並推出 USDPT 穩定幣、相關的 treasury bridge 解決方案,且已在今年第二季正式上線,同步啟動 USDPT 穩定卡。
管理層的想法是,未來這套架構可以把全球匯款、帳戶入帳與企業金流服務整合到一個更高效率、可程式化的清算平台,間接支撐資料中心與雲端服務需要的支付與結算流量。從結構上看,這當然是數位金融的方向;但從財務上看,它同樣是高成本轉型。
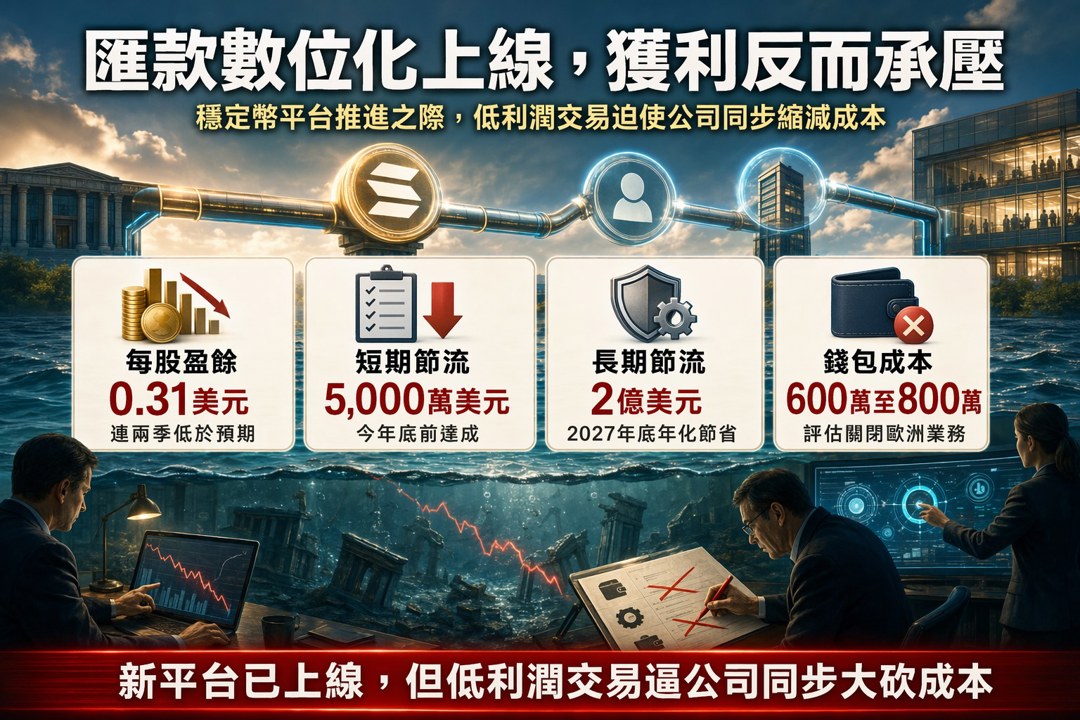
WU 第二季調整後每股盈餘只有 0.31 美元,已經連續兩季低於內部預期,CEO Devin McGranahan 直接說這是不可接受。原因包括現金到帳交易快速轉向純數位帳戶入帳後,單筆貢獻利潤下降,再加上代理佣金偏高,讓毛利與獲利同步承壓。
因此公司啟動了 “Beyond Efficiency” 成本重整計畫,目標是在今年底前達成 5,000 萬美元營運成本降幅,並在 2027 年底前把年化節省拉高到 2 億美元,甚至考慮關閉歐洲數位錢包,節省 600 萬至 800 萬美元運營費用。
這裡的訊號很明確:數位化、AI 化、鏈上化都不是免費午餐。你們看到的是新平台、新架構,但企業端承擔的是重整、裁撤、轉型與利潤重新分配。
這條供應鏈的核心矛盾:算力可以擴,但電力、監管與財務不能同步無限放大
把 MPWR、ALGM、EXC、WU 放在一起看,就會發現 AI 資料中心正在形成一條橫跨電源晶片—伺服器機櫃—電網—金流的長供應鏈。
- 前段的電源與感測元件,享受高成長、高毛利與產品升級紅利
- 中段的公用事業,開始面對併網、電價與管線落地的現實約束
- 後段的金融基礎設施,則必須承擔數位化轉型的成本壓力
這其實很像過去幾輪大型技術浪潮的共同模式:需求故事先跑,基礎設施最後才暴露瓶頸。只是這一次的瓶頸不是單一技術,而是同時卡在電網容量、監管態度、資本支出回收與社會接受度。
部分分析師現在最擔心的,就是當多數地區電力已趨緊,再生能源與輸配電投資週期又很長時,AI 資料中心對 800V 架構、高功率密度電源與精準感測的追求,可能會被電網現實直接限速。Exelon 下修資料中心管線,就是第一個很清楚的訊號。
但另一派則認為,只要機櫃和晶片層面持續提升能源效率與功率密度,整體算力仍然能在相對有限的用電增量下擴張。這一派會把 GaN、SiC、模組化電源、電流感測視為關鍵解方。從產業邏輯看,這個方向沒錯;只是從投資與政策角度看,我會提醒你們,效率提升不等於電力約束解除,它只是讓瓶頸延後出現。
我會怎麼看後面的週期
接下來幾年,AI 資料中心競賽可能不再只是「誰的 GPU 最強」,而是誰能在電力限制、監管壓力與財務紀律下,真正建出穩定而高效的算力基礎。
對投資人來說,除了 NVIDIA(NVDA)、Microsoft(MSFT)這類前端指標股之外,背後的電源供應鏈、公用事業、電網升級與金流基礎建設,其實更值得一起看。因為真正決定這波 AI 擴張能走多遠的,不只是算力需求有多強,而是電能、資本與制度能不能同步跟上。
我最後還是要用警示型的角度收尾:你們如果只相信 AI 會一路無限擴張,很容易忽略補貼退場、利率上升對長天期電廠的壓力、以及併網瓶頸這三個風險。這些問題短期不一定會把故事打斷,但它們會慢慢決定哪些專案能落地、哪些企業能把成長轉成現金流。
所以你們的看法是如何呢?你們是比較希望看到 AI 算力持續狂奔,還是先看到電網、政策與資本結構真正跟上呢?
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

